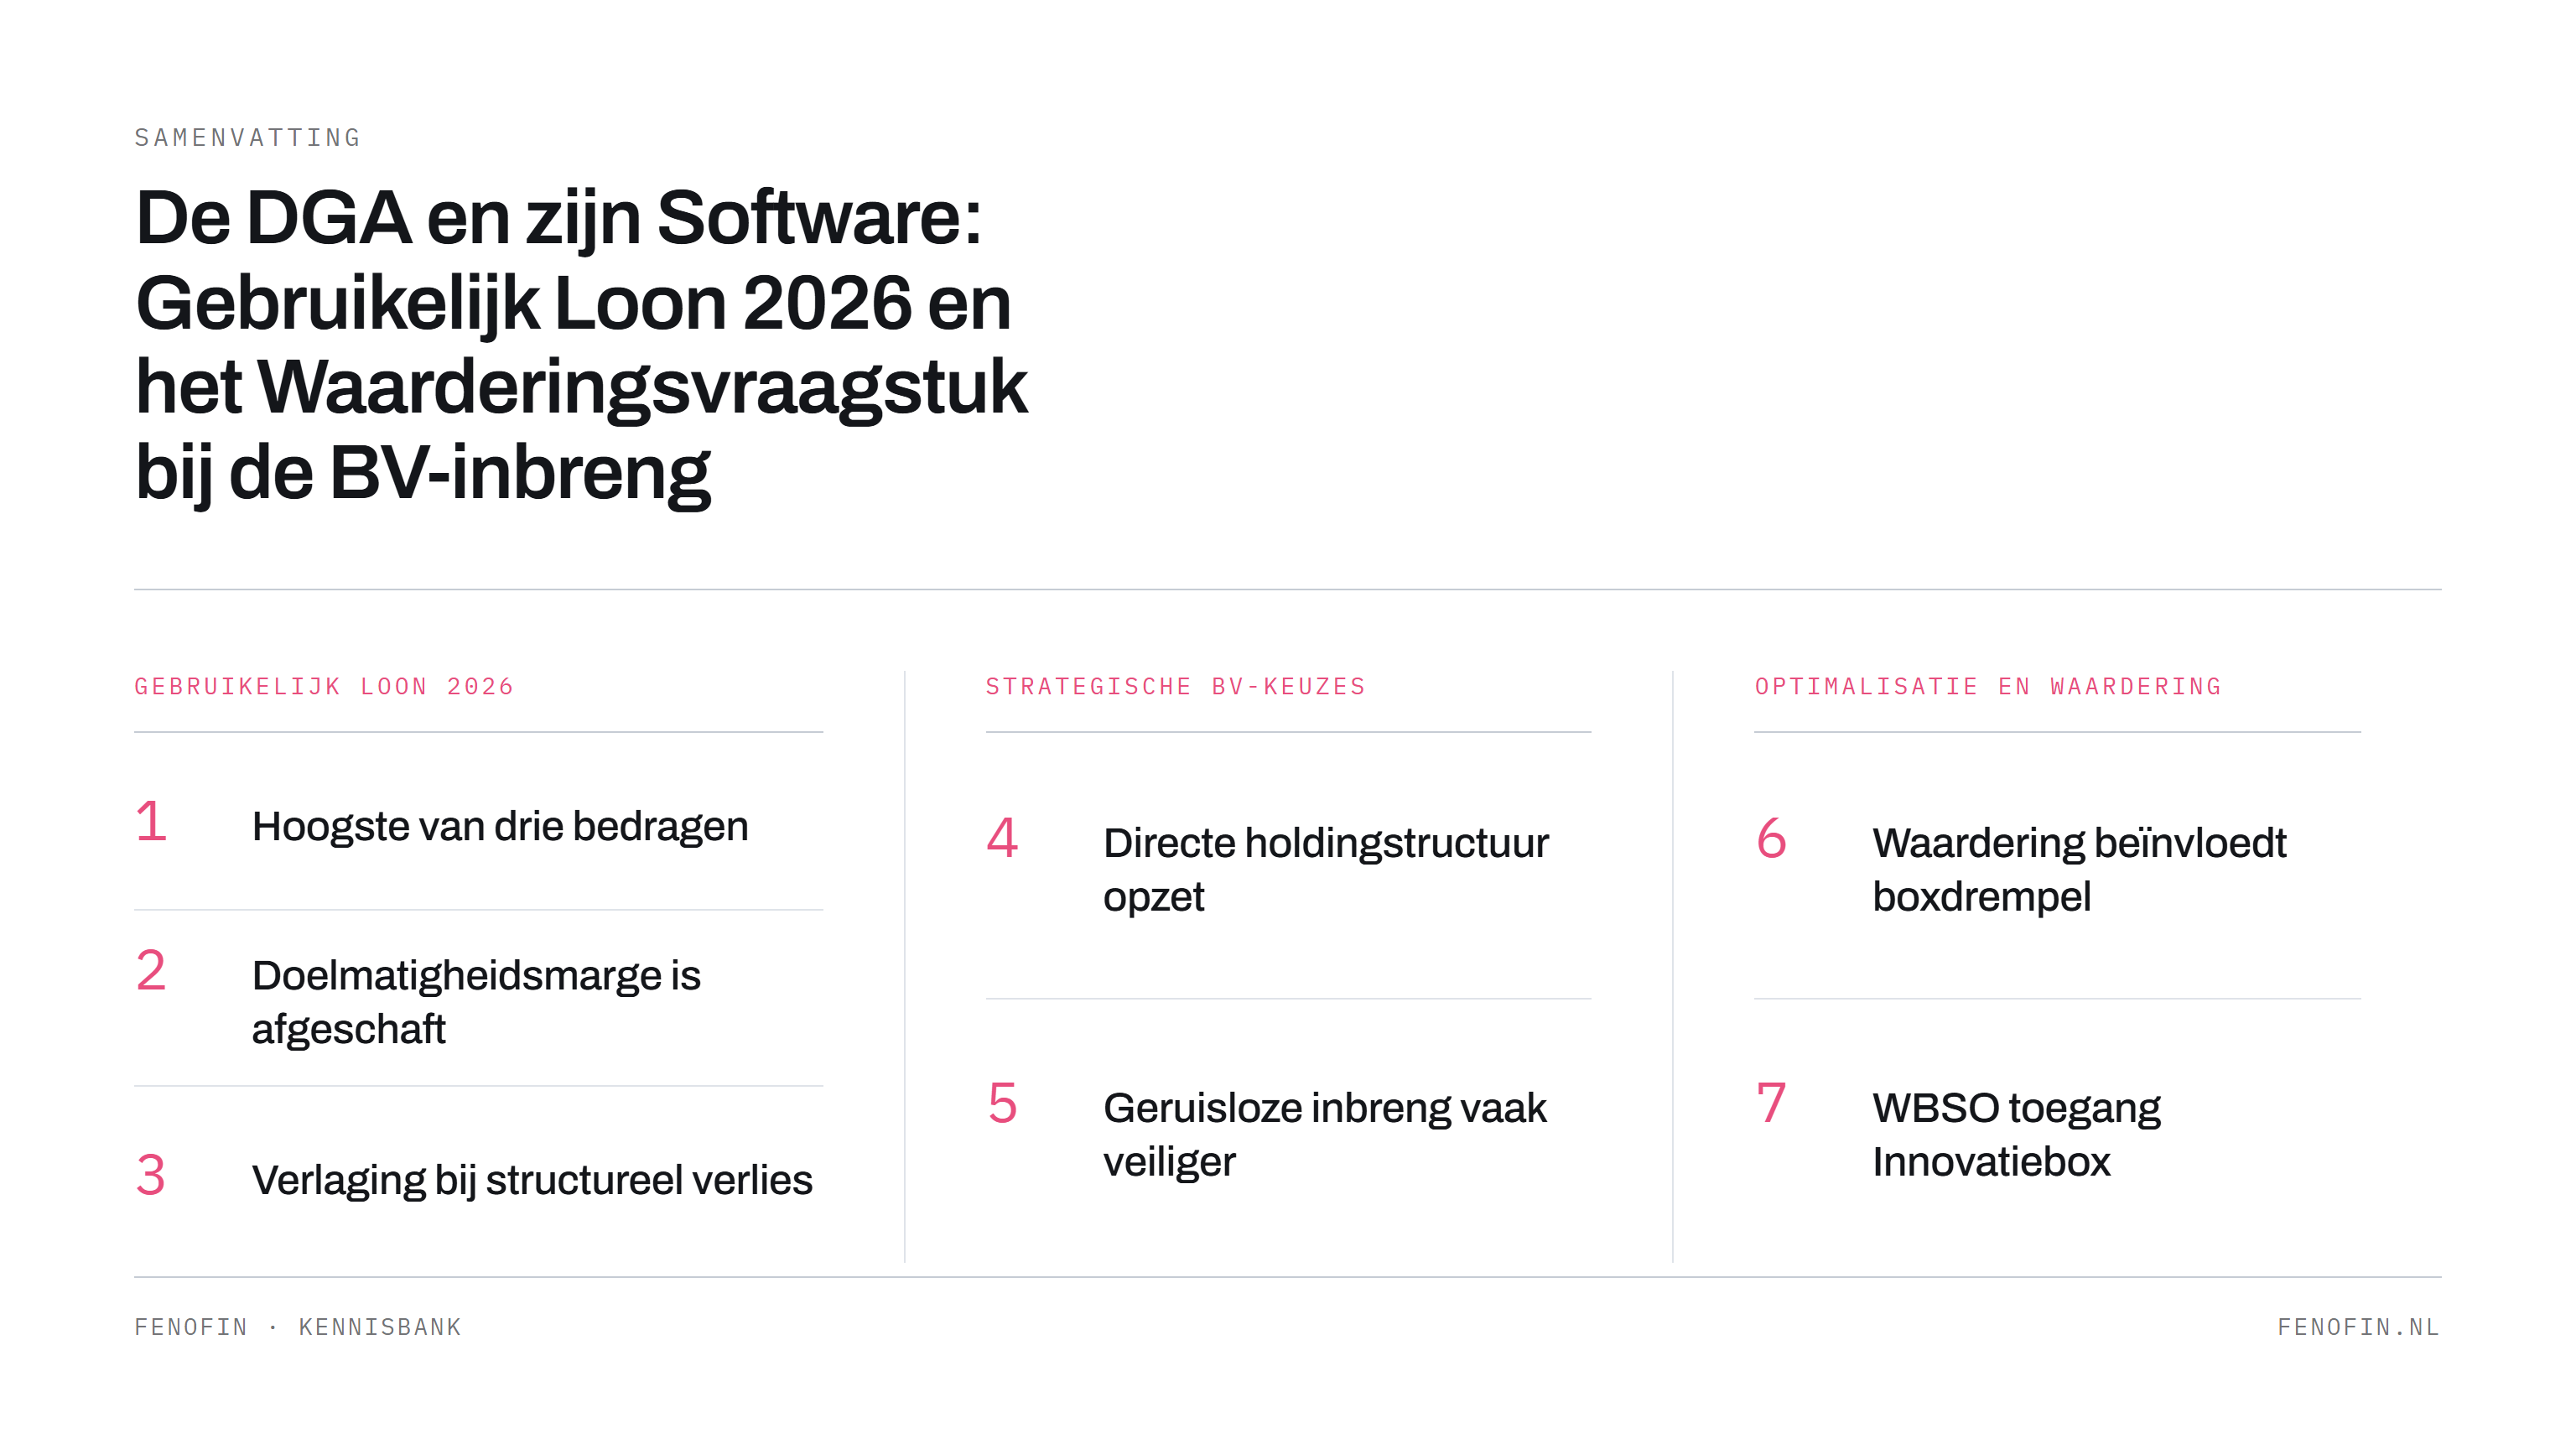
DGA-zijn en softwarebouwen: twee fiscale hoofdpijndossiers tegelijk
Veel IT-consultants en -adviseurs herkennen de situatie: naast de vertrouwde adviesuren ("uurtje-factuurtje") bouw je in de avonduren aan een eigen SaaS-product of applicatie. Wanneer je met deze hybride onderneming de sprong maakt van een eenmanszaak naar een besloten vennootschap (BV), stuit je onvermijdelijk op twee van de meest complexe fiscale vraagstukken: het verplichte DGA-salaris en de waardering van de software die je tot dat moment hebt gebouwd.
In de opstartfase schuurt dit vaak: hoe betaal je jezelf een riant loon als de applicatie nog in ontwikkeling is en de adviesuren de kar moeten trekken? Dit artikel loodst je door de strakke regels voor het gebruikelijk loon in 2026 en het strategische waarderingsvraagstuk bij de inbreng van je bedrijf, zodat je onderbouwde keuzes maakt zonder in de valkuilen van de fiscus te stappen.
Voordat je deze materie induikt: is de BV de juiste rechtsvorm voor jouw situatie, of ben je beter af in een eenmanszaak? Lees onze gids Eenmanszaak of BV: welke rechtsvorm past bij jou in 2026? Dit artikel gaat er verder vanuit dat je als DGA actief bent in je eigen BV.
Deel 1: Het Gebruikelijk Loon 2026 — geen ruimte meer voor trucjes
Zodra je directeur-grootaandeelhouder (DGA) bent van je eigen BV, eist de Belastingdienst dat je een salaris opneemt dat passend is voor je werkzaamheden. Dit heet de gebruikelijkloonregeling, wettelijk verankerd in artikel 12a Wet op de loonbelasting 1964.
De hoofdregel: het hoogste van drie bedragen
Sinds de wijzigingen in Belastingplan 2023 bepaalt art. 12a Wet LB 1964 dat je DGA-salaris minimaal gelijk moet zijn aan het hoogste van de volgende drie bedragen:
- 100% van het loon uit de meest vergelijkbare dienstbetrekking ("meest vergelijkbare dienstbetrekking");
- Het hoogste loon van een andere werknemer binnen de BV (of verbonden vennootschap);
- Het wettelijke normbedrag — voor 2026 vastgesteld op € 58.000 (Staatscourant 2025, 40487; een stijging van € 2.000 ten opzichte van 2025).
Het normbedrag is dus een absolute ondergrens, geen veilige haven. Voor een senior software architect of IT-consultant met een marktconform salaris ligt het vergelijkingsbedrag al snel rond de € 90.000 — en dat wordt dan leidend.
Doelmatigheidsmarge: definitief verleden tijd
Tot 1 januari 2023 mocht je 25% in mindering brengen op het loon uit de meest vergelijkbare dienstbetrekking (de doelmatigheidsmarge). Die marge is volledig afgeschaft via Belastingplan 2023 (Kamerstukken II 2022/23, 36202, nr. 15). Van 2015 t/m 2022 was de marge 25%; daarvoor 30%. De 100%-regel geldt onverkort sinds 2023.
Praktisch gevolg: als een senior software architect in loondienst € 90.000 verdient, mag de Belastingdienst met succes beargumenteren dat jouw DGA-salaris in de BV ook minimaal € 90.000 moet zijn. Een evaluatie door SEO Economisch Onderzoek toont overigens dat circa 40% van de DGA’s nog altijd onder het normbedrag blijft — de handhaving is dus allesbehalve theoretisch.
Verlieslatende BV: ruimte voor verlaging, maar niet tot nul
Wat als je SaaS-platform nog in aanbouw is, de omzet laag is, en liquiditeit ontbreekt? De wet biedt uitsluitend ruimte voor verlaging, niet voor nul-stelling voor een actief werkende DGA:
- Het verlies moet structureel zijn (niet incidenteel).
- Het betalen van het volledige salaris moet de continuïteit van de BV in gevaar brengen.
- De bewijslast ligt bij de DGA.
Relevante jurisprudentie: Hof Den Haag stond in een uitspraak van 2025 (ECLI:NL:GHDHA:2025:2591) een verlaging tot € 7.500 toe bij een structureel verlieslatende juwelier-BV. Een nul-salaris voor een actief werkende DGA wordt door de rechter consistent afgewezen. Het enige geval waarin € 0 juridisch houdbaar is, is de drempelregeling van art. 12a lid 4 Wet LB 1964: wanneer er nagenoeg geen arbeid wordt verricht en het zou-zijn-loon onder € 5.000 blijft. (Tot de 2023-hernummering was dit lid 6; diverse bronnen verwijzen nog naar het oude lidnummer.)
De WBSO-startersfaciliteit: afgeschaft per 1-1-2023
Let op — hardnekkig misverstand: de mogelijkheid om het DGA-salaris te verlagen naar het wettelijk minimumloon (WML) op basis van een WBSO/S&O-verklaring is afgeschaft per 1 januari 2023. De regeling stond in art. 12a lid 3 Wet LB 1964 (met verwijzing naar de WVA) en is geëvalueerd als "beperkt gebruik, niet doeltreffend". Een overgangsregeling liet DGA’s die in 2021 of 2022 startten hun driejarige termijn afmaken, maar alle overgangsgevallen zijn uiterlijk eind 2024 verlopen. In 2026 is deze faciliteit geen planningsinstrument meer.
Structureel winstgevend: de afroommethode in perspectief
Veel DGA’s willen hun salaris laag houden en de rest van de winst als voordeliger dividend uitkeren. Om een eerlijk beeld te geven van de gecombineerde belastingdruk moet je weten dat Box 2 sinds 2024 twee schijven kent. De tarieven in de tabel hieronder gelden voor 2026; in 2024 was het hoge tarief nog 33%, per 2025 verlaagd naar 31%:
| VPB-tarief | Box 2-tarief | Gecombineerde druk |
|---|---|---|
| 19% (≤ € 200.000) | 24,5% (≤ € 68.843) | ~38,8% |
| 19% (≤ € 200.000) | 31% (> € 68.843) | ~44,1% |
| 25,8% (> € 200.000) | 24,5% (≤ € 68.843) | ~44,0% |
| 25,8% (> € 200.000) | 31% (> € 68.843) | ~48,8% |
De vaak geciteerde 38,8% geldt dus alleen in het meest gunstige scenario (eerste VPB-schijf én eerste Box 2-schijf tot € 68.843; voor fiscaal partners verdubbelt die grens naar € 137.686). Bij substantiële dividenduitkeringen valt het tweede deel al snel in de 31%-schijf, met een gecombineerde druk van ~44%.
Dan de afroommethode. Hier leeft veel verwarring. Belangrijke correctie op wat vaak wordt geschreven:
- De 90%-grens is een drempel voor toepassing van de methode (HR 17 september 2004, ECLI:NL:HR:2004:AN8666): pas als 90% of meer van de omzet direct voortvloeit uit persoonlijke arbeid van de DGA, komt de methode in beeld. Het is geen percentage van de winst dat als salaris moet worden uitgekeerd.
- De afroommethode is na HR 24 juni 2016 (ECLI:NL:HR:2016:1269, BNB 2016/182) en HR 20 maart 2020 (ECLI:NL:HR:2020:457, art. 80a RO-afdoening) grotendeels achterhaald. De Hoge Raad heeft bevestigd dat de vergelijkingsmethode ("meest vergelijkbare dienstbetrekking") voorrang heeft. Omdat er in vrijwel elke sector wel een vergelijkbare functie is, blijft er nauwelijks ruimte over voor de afroommethode.
Praktisch gezien is voor IT-consultants de vergelijkingsmethode maatgevend: wat verdient een senior consultant/architect in loondienst bij een vergelijkbare opdrachtgever? Dat bedrag is de benchmark. Een te laag salaris leidt tot naheffingen plus vergrijpboetes (tot 100% van de naheffing bij opzet/grove schuld).
WBSO en Innovatiebox in 2026: het dubbelvoordeel voor software-BV’s
De afschaffing van de WBSO-verlaging van het DGA-salaris betekent niet dat de WBSO zelf verdwenen is. Voor software-BV’s blijven twee fiscale instrumenten onverminderd interessant — en in combinatie soms doorslaggevend voor de businesscase.
WBSO 2026: afdrachtvermindering op S&O-loonkosten
De WBSO (Wet bevordering speur- en ontwikkelingswerk, uitgevoerd via de Wet vermindering afdracht loonbelasting, WVA) geeft een afdrachtvermindering op de loonheffing voor uren die werknemers — inclusief de DGA — besteden aan S&O-activiteiten (ontwikkeling van technisch nieuwe programmatuur, technisch wetenschappelijk onderzoek, etc.). Voor 2026 gelden de volgende parameters (RVO):
- Eerste schijf: 36% afdrachtvermindering over S&O-loonkosten tot € 391.020.
- Starters-toeslag eerste schijf: 50% voor ondernemingen die aan het starterscriterium voldoen (eerste vijf jaar, maximaal drie jaar WBSO genoten).
- Tweede schijf: 16% voor S&O-loonkosten boven € 391.020.
- Zelfstandigen (nog geen BV) krijgen een vaste S&O-aftrek in de inkomstenbelasting van € 15.979 (2026), met € 7.996 extra voor starters.
Voor een DGA die zelf 1.200 S&O-uren declareert tegen een S&O-uurloon van bijvoorbeeld € 50 levert de eerste schijf in het starterstarief (50%) een afdrachtvermindering op van € 30.000 — direct cashvoordeel op de loonheffingaangifte, zonder dat dit het gebruikelijk loon verlaagt.
Innovatiebox 2026: 9% effectief VPB-tarief op innovatiewinst
De Innovatiebox (art. 12b Wet VPB 1969) belast kwalificerende winst uit zelfontwikkelde immateriële activa effectief tegen 9% in plaats van het reguliere VPB-tarief (19% / 25,8%). Toegang werkt zo:
- Toegangsticket: een lopende WBSO/S&O-verklaring is voor mkb-ondernemingen voldoende toegangsticket (art. 12ba lid 1 sub a Wet VPB). Geen WBSO = geen Innovatiebox.
- Kwalificerende winst: de winst die toerekenbaar is aan het immateriële activum (de software), bepaald via de afpelmethode of de kostengerelateerde methode.
- Boxdrempel (art. 12bc): kwalificerende winst moet éérst de cumulatieve voortbrengingskosten overtreffen. Pas daarboven geldt het 9%-tarief; tekorten schuiven door.
Dubbelvoordeel in de praktijk
Voor een software-BV die jaarlijks WBSO-uren declareert en vervolgens winst maakt op die software, werken beide instrumenten op elkaar in:
- Tijdens ontwikkeling → WBSO verlaagt de loonkosten (afdrachtvermindering) en maakt R&D betaalbaar.
- Zodra de software winst genereert → Innovatiebox verlaagt de VPB-druk op die winst van 19–25,8% naar 9% effectief.
- Gecombineerd met Box 2 dividend (24,5% tot € 68.843) zakt de gecombineerde belastingdruk op innovatiewinst tot circa 31,3% — versus ~38,8% zonder Innovatiebox en ~48,8% bij volledig uitkeren als DGA-salaris in de hoogste Box 1-schijf.
Randvoorwaarde: WBSO moet structureel worden aangevraagd (elk kwartaal mogelijk, uiterlijk één kalenderdag vóór aanvang van de S&O-periode). Zonder actieve WBSO-verklaring valt ook de toegang tot de Innovatiebox voor mkb-ers weg.
Deel 2: Waardering van zelfontwikkelde software bij de BV-inbreng
Het moment van omzetting van eenmanszaak naar BV is tegelijk het moment om je op de waardering van de opgebouwde applicatie te bezinnen. Heb je in de jaren als eenmanszaak een werkende app of SaaS-oplossing gebouwd? Dan zit daar immateriële waarde in: goodwill en stille reserves.
Geruisloos vs. ruisend inbrengen
Fiscaal zijn er twee routes om de onderneming (inclusief software) in de BV in te brengen:
Geruisloze inbreng (art. 3.65 Wet IB 2001) — je schuift de belastingclaim door. De BV neemt de software over voor de bestaande fiscale boekwaarde. Omdat ontwikkeluren in een eenmanszaak vaak al als kosten zijn weggeschreven, is die boekwaarde veelal € 0. Je betaalt géén inkomstenbelasting bij de overstap, maar de BV kan de immateriële waarde ook niet afschrijven. Het beleidsbesluit is voor het laatst geactualiseerd op 5 november 2025.
Ruisende inbreng — je rekent in de eenmanszaak direct inkomstenbelasting (Box 1, toptarief 49,5%) af over de getaxeerde marktwaarde (stakingswinst). Voordeel: de BV mag de software voor deze hoge marktwaarde op de balans activeren en erop afschrijven ten laste van de vennootschapsbelasting.
Alleen een werk-BV, of direct een holdingstructuur?
Vóór je nadenkt over waardering moet je een structuurvraag beantwoorden: richt je direct een holding + werkmaatschappij op, of start je voorlopig met alleen een werk-BV? Deze keuze heeft grote gevolgen voor toekomstige flexibiliteit en kosten.
Direct een holdingstructuur bij oprichting is vanuit oprichtingskosten gezien vaak de verstandigste route. Je richt in één notariële akte-ronde twee BV’s op: een persoonlijke holding-BV die jouw privéaandeelhouderschap houdt, en een werkmaatschappij waarvan de holding 100% van de aandelen bezit. De meerkosten voor de tweede BV zijn beperkt (gedeeltelijk afschrijfbare notariskosten en een extra KvK-inschrijving), maar de voordelen groot:
- Deelnemingsvrijstelling — dividenden van de werkmaatschappij naar de holding zijn onbelast. Je kunt vermogen veilig "naar boven" parkeren zonder Box 2-heffing op dat moment.
- Aansprakelijkheid en risicoscheiding — opgebouwd vermogen in de holding staat buiten het bereik van crediteuren van de werkmaatschappij.
- Exit-flexibiliteit — bij een eventuele verkoop van de werkmaatschappij hoeven alleen de aandelen van de werkmaatschappij te worden overgedragen; de verkoopopbrengst blijft (onder voorwaarden) onbelast binnen de holding via de deelnemingsvrijstelling.
Alleen een werk-BV oprichten kan in eenvoudige situaties volstaan — bijvoorbeeld bij zuivere consultancy zonder grote vermogensvorming of exit-ambitie. Het is goedkoper in jaar 1. Maar zodra je later waarde gaat creëren en alsnog een holding erboven wilt hangen, kom je uit op een aandelenruil / BV inzakken: je moet de aandelen van de werk-BV overdragen aan een nieuwe holding. Fiscaal kan dat via de bedrijfsfusiefaciliteit (art. 14 Wet VPB) of de aandelenfusie (art. 3.55 Wet IB), maar de kosten liggen veel hoger: notariskosten voor de aandelenoverdracht, een waarderingsvraagstuk op dat moment, en doorgaans een afstemming met de Belastingdienst om fiscale claims te voorkomen.
Vuistregel: als je een software-BV bouwt met kans op waardecreatie of latere verkoop, is het vrijwel altijd goedkoper om direct een holdingstructuur op te zetten. "Later alsnog een holding erboven hangen" kost in de praktijk 3–10× meer dan de meerkosten van directe oprichting.
Waarderingsmethoden voor software
Bij ruisende inbreng — of bij verkoop van aandelen aan een investeerder — is een bedrijfseconomische waardering vereist. Register Valuators (aangesloten bij het Nederlands Instituut voor Register Valuators, NiRV) passen gangbaar drie benaderingen toe:
- Kostenmethode — bij software in de puur technische ontwikkelfase zonder MRR. Gemaakte uren × marktconform uurtarief, gecorrigeerd voor verloren ("dead") code.
- ARR-multiple — zodra er bewezen Annual Recurring Revenue is en de churn inzichtelijk is. Multiples hangen af van groei, marge en sector-benchmarks.
- DCF-methode (Discounted Cash Flow, varianten APV/WACC/CFE) — toekomstige verwachte kasstromen contant gemaakt. Standaardmethode die door de Belastingdienst wordt geaccepteerd als fundament voor de waardering.
Nuance over NiRV: het NiRV verzorgt opleiding, accreditatie en beroepsregels voor Register Valuators, maar publiceert geen eigen formele waarderingsstandaarden. Leden werken conform internationaal gangbare methodieken en zijn gebonden aan professionele gedragsregels.
Het spanningsveld met de Innovatiebox
Hier komt een cruciaal fiscaal spanningsveld. Hoge waardering bij inbreng ⇒ hoge afschrijvingskosten ⇒ minder vennootschapsbelasting op korte termijn. Maar als je later wilt profiteren van de Innovatiebox met het effectieve tarief van 9%, werk je jezelf in de wielen.
De Innovatiebox is wettelijk geregeld in artikel 12b Wet op de vennootschapsbelasting 1969 (met uitwerking in artikelen 12ba t/m 12bg). De boxdrempel (art. 12bc Wet VPB 1969) bepaalt dat innovatiewinsten éérst de gezamenlijke voortbrengingskosten moeten overtreffen voordat het 9%-tarief van toepassing wordt. Het tekort schuift door naar volgende jaren.
Kleine maar relevante precisering: de drempel betreft alle voortbrengingskosten — zowel geactiveerde als direct ten laste van het resultaat gebrachte kosten — niet uitsluitend geactiveerde posten. Hoe hoger je de software bij inbreng waardeert, des te hoger deze drempel en des te langer duurt het voordat je het 9%-tarief binnenloopt. In de praktijk is het langetermijnrendement van een snelle toegang tot de Innovatiebox vaak een veelvoud van het eenmalige afschrijvingsvoordeel.
Zekerheid vooraf: taxatierapport en VSO
Een te hoge waardering leidt tot een direct opeisbare belastingaanslag in de eenmanszaak én een onneembare drempel voor de Innovatiebox. Een te lage waardering kan door de fiscus als onzakelijke bevoordeling van de BV worden gezien — zeker als er later aandeelhouders toetreden — met winstcorrecties en boetes tot gevolg.
Praktische routes om onzekerheid weg te nemen:
- Onafhankelijk taxatierapport door een Register Valuator — de basis van elke onderbouwing.
- Vaststellingsovereenkomst (VSO) met de Belastingdienst over de gekozen waardering. De VSO is een beproefd instrument voor waarderingsvraagstukken bij aandelen en activa. Er is geen specifiek officieel beleid dat een VSO voor softwarewaardering "aanbeveelt" — het is beproefd praktijkadvies, niet formele Belastingdienst-richtlijn.
Actiepunten voor de IT-ondernemer en consultant
De overgang naar een BV is het schaakbord waarop je je fiscale toekomst uitspeelt. DGA-salaris en softwarewaardering zijn communicerende vaten die direct ingrijpen op je liquiditeit en belastingdruk.
- Beoordeel je liquiditeit realistisch. Kan je BV een salaris van € 58.000 — en mogelijk meer op basis van vergelijking — dragen? Let op: de WBSO-route naar WML is sinds 2023 niet meer beschikbaar. Bij structureel verlies is een onderbouwde verlaging mogelijk, maar niet naar nul.
- Kies bewust tussen geruisloos en ruisend. Heb je een applicatie met potentie maar nog geen directe cashflow? Geruisloze inbreng (boekwaarde veelal € 0) is vrijwel altijd de veiligste route om een onbetaalbare stakingswinst-aanslag te voorkomen.
- Richt direct een holdingstructuur op. Holding + werkmaatschappij in één notarisronde kost slechts beperkt meer, maar bespaart je later dure aandelenrouten (BV inzakken via art. 14 Wet VPB / art. 3.55 Wet IB) als je alsnog wilt herstructureren. Vrijwel altijd lonend voor software-BV’s met groei- of exit-ambitie.
- Vraag jaarlijks WBSO aan. WBSO geeft 36–50% afdrachtvermindering op S&O-loonkosten én is toegangsticket tot de Innovatiebox. Aanvragen kan elk kwartaal, uiterlijk één dag vóór aanvang van de S&O-periode.
- Kijk vooruit naar de Innovatiebox (art. 12b Wet VPB). Voorkom dat je de software onnodig hoog waardeert: hogere waarde → hogere boxdrempel → langer wachten op het 9%-tarief.
- Documenteer vergelijkbare salarissen. Een dossier met vacatures, CAO-gegevens en marktdata in jouw sector is je belangrijkste verdediging bij controle.
- Reken met beide Box 2-schijven. De standaardrekensom van 38,8% gecombineerde druk klopt alleen tot € 68.843 aan dividend. Daarboven loopt het op tot ~44%.
- Leg vast via VSO. Sluit bij inbreng een Vaststellingsovereenkomst met de Belastingdienst over de gekozen softwarewaardering — voorkomt eindeloze discussies achteraf.
Bronnen
- Art. 12a Wet op de loonbelasting 1964 — wettelijk kader gebruikelijk loon DGA (100%-regel sinds 2023, drempel art. 12a lid 6).
- Belastingdienst.nl — Waarde gebruikelijk loon bepalen, afroommethode, afschaffing doelmatigheidsmarge, VSO-afspraken.
- Staatscourant 2025, 40487 — vaststelling normbedrag gebruikelijk loon 2026: € 58.000.
- Belastingplan 2023 — Kamerstukken II 2022/23, 36202, nr. 15 (afschaffing doelmatigheidsmarge, afschaffing WBSO-startersfaciliteit DGA-salaris).
- HR 17 september 2004, ECLI:NL:HR:2004:AN8666 (afroommethode: 90%-drempel voor toepassing).
- HR 24 juni 2016, ECLI:NL:HR:2016:1269, BNB 2016/182 — voorrang vergelijkingsmethode boven afroommethode (art. 12a berust op vergelijkingssystematiek).
- HR 20 maart 2020, ECLI:NL:HR:2020:457 (art. 80a RO) — afroommethode grotendeels achterhaald.
- Hof Den Haag 1 oktober 2025, ECLI:NL:GHDHA:2025:2591 (verlaging DGA-salaris tot € 7.500 bij structureel verlies).
- Art. 3.65 Wet IB 2001 — geruisloze omzetting eenmanszaak naar BV (beleidsbesluit 5 november 2025).
- Art. 12b t/m 12bg Wet VPB 1969 — Innovatiebox, met boxdrempel in art. 12bc (effectief tarief 9%).
- Nederlands Instituut voor Register Valuators (NiRV) — beroepsvereniging Register Valuators; geen formele standaarden maar opleiding, accreditatie en gedragsregels.
- RVO.nl — WBSO 2026: parameters afdrachtvermindering (36% / 50% starter / 16% tweede schijf, grens € 391.020) en S&O-aftrek IB voor zelfstandigen.
- Art. 14 Wet VPB 1969 — bedrijfsfusie-faciliteit; art. 3.55 Wet IB 2001 — aandelenfusie. Beide relevant bij later "inzakken" van een werk-BV onder een holding.
- Bijstellingsregeling directe belastingen 2026 (d.d. 24 december 2025, Stcrt. 2025, 40487).
Laatste update: april 2026. Dit artikel biedt een algemeen overzicht en is geen individueel fiscaal advies. Voor keuzes rond omzetting, DGA-salaris en softwarewaardering raadpleeg je altijd je fiscalist of Register Valuator.