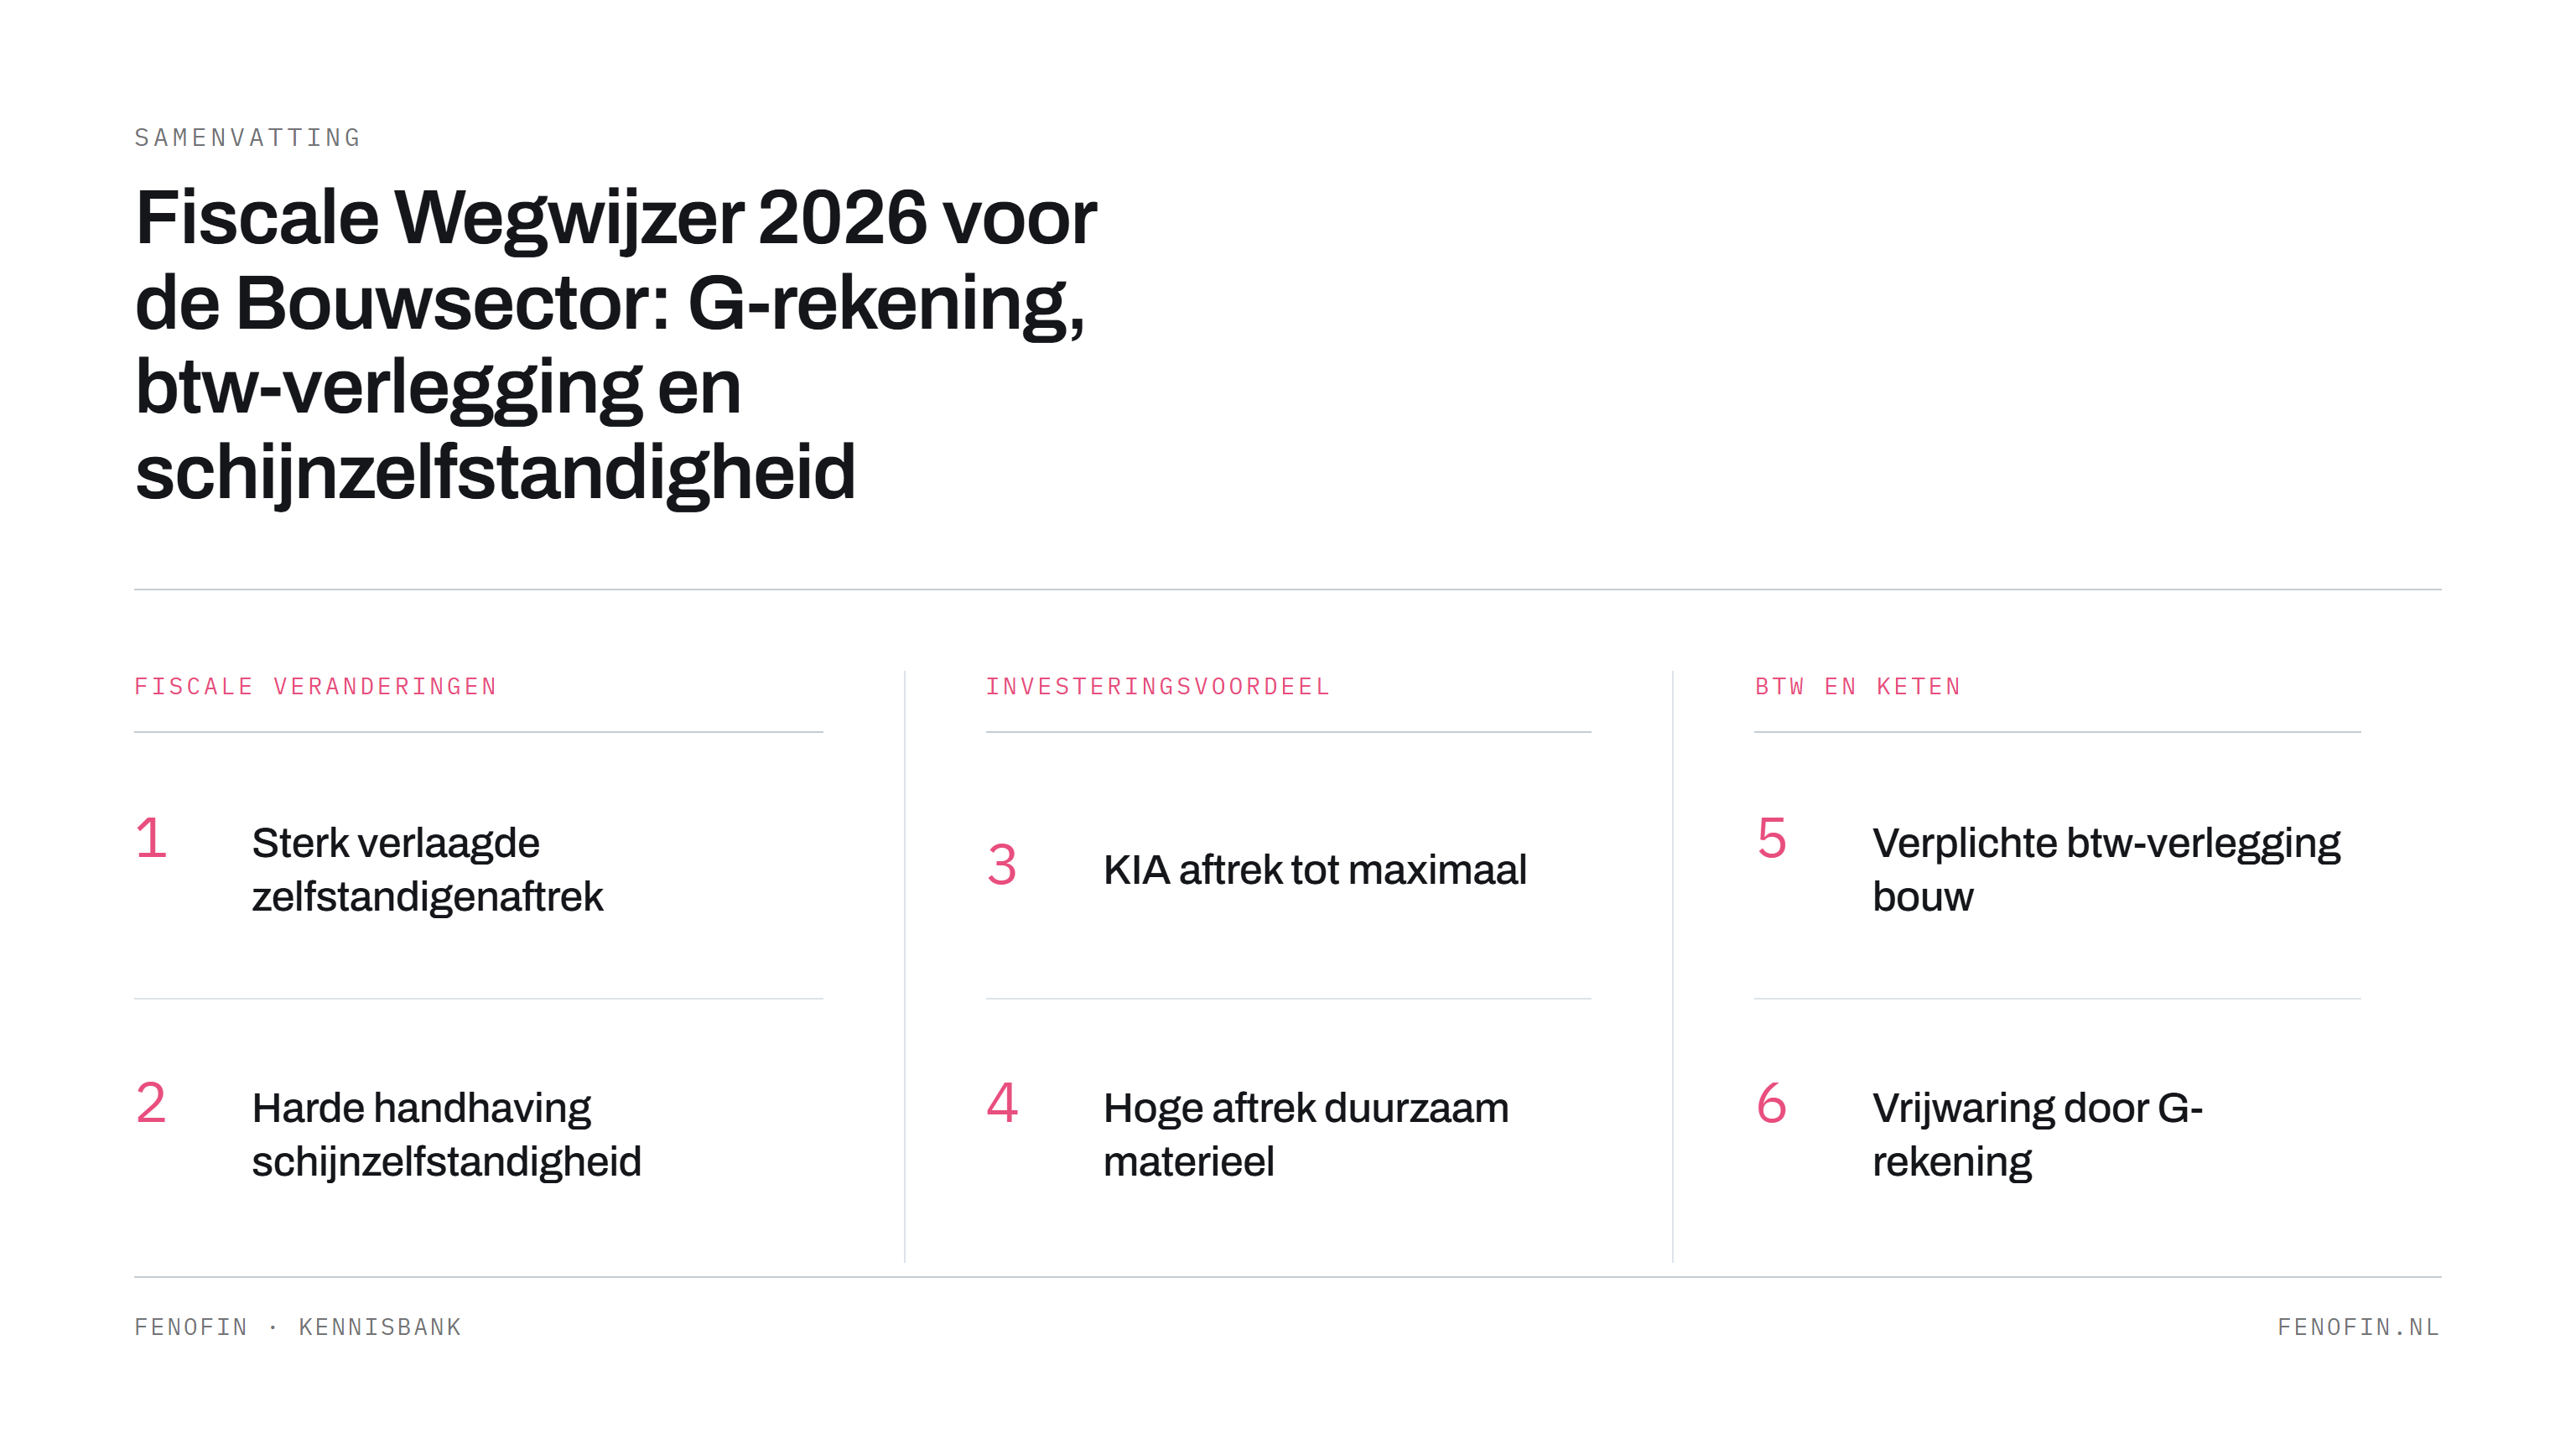
Fiscaal speelveld van de bouw in 2026: grote veranderingen, grote kansen
De bouwsector wordt in 2026 geconfronteerd met ingrijpende fiscale veranderingen die directe impact hebben op de portemonnee van elke bouwondernemer en ZZP’er. De zelfstandigenaftrek daalt naar slechts € 1.200, de handhaving op schijnzelfstandigheid escaleert met vergrijpboetes tot 100% van de naheffing, en tegelijkertijd bieden investeringsregelingen voor duurzaam en circulair bouwen juist méér fiscaal voordeel dan ooit.
In dit artikel zetten we alle relevante fiscale regels, kansen en valkuilen op een rij waarmee u in 2026 als bouwondernemer te maken krijgt — van btw-verlegging tot MIA/VAMIL, en van ketenaansprakelijkheid tot strategisch investeringsadvies.
1. Sector-actualiteiten: de bouw wordt in 2026 hard geraakt
Het Belastingplan 2026, aangenomen door de Eerste Kamer op 16 december 2025, bevat diverse maatregelen die de bouw direct raken. Daarnaast zorgen ontwikkelingen rond de Wet DBA en het nieuwe coalitieakkoord voor onrust én kansen.
Zelfstandigenaftrek keldert — ZZP’ers in de bouw betalen de rekening
De meest voelbare wijziging voor ZZP’ers in de bouw is de verdere afbouw van de zelfstandigenaftrek. In 2026 bedraagt deze nog slechts € 1.200 — een daling van meer dan 80% ten opzichte van 2022. Voor een zelfstandig timmerman of stratenmaker met een winst van € 60.000 betekent dit concreet circa € 430 extra belasting per jaar vergeleken met 2025. De startersaftrek van € 2.123 blijft ongewijzigd, waardoor startende bouwondernemers in totaal nog € 3.323 aan ondernemersaftrek kunnen claimen. In 2027 daalt de zelfstandigenaftrek verder naar € 900.
| Jaar | Zelfstandigenaftrek | Startersaftrek | Totaal starter |
|---|---|---|---|
| 2024 | € 3.750 | € 2.123 | € 5.873 |
| 2025 | € 2.470 | € 2.123 | € 4.593 |
| 2026 | € 1.200 | € 2.123 | € 3.323 |
| 2027 | € 900 | € 2.123 | € 3.023 |
De MKB-winstvrijstelling van 12,7% geldt wél zonder urencriterium en biedt daarmee een belangrijker voordeel dan voorheen. De maximale aftrekbaarheid van ondernemersaftrek tegen het tarief van 37,56% beperkt het fiscale voordeel verder.
Wet DBA en VBAR: zachte landing loopt door tot 2027
Het handhavingsmoratorium op de Wet DBA is formeel opgeheven per 1 januari 2025. De Belastingdienst kan sindsdien weer naheffingsaanslagen opleggen. Let op: in 2026 geldt nog steeds een gedeeltelijke zachte landing. Concreet betekent dat:
- Vergrijpboetes kunnen in 2026 wél worden opgelegd bij opzet of grove schuld — tot maximaal 100% van de naheffing (art. 67d, 67e, 67f AWR).
- Verzuimboetes worden in 2026 nog niet opgelegd.
- De Belastingdienst start in beginsel met een bedrijfsbezoek voordat tot naheffing wordt overgegaan.
- Pas per 1 januari 2027 vervallen alle elementen van de zachte landing en is sprake van volledig reguliere handhaving. Er loopt zelfs een ingroeimodel voor de naheffingstermijn tot 2030.
De Wet VBAR (Verduidelijking Beoordeling Arbeidsrelaties en Rechtsvermoeden) heeft een turbulente koerswijziging ondergaan. Het nieuwe kabinet besloot op 6 maart 2026 het verduidelijkingsdeel te schrappen wegens gebrek aan draagvlak. Wat wel is aangepast: het beoogde rechtsvermoeden van werknemerschap bij een uurtarief onder € 38 (peildatum 1 januari 2026, vastgelegd in de Nota van Wijziging van 10 maart 2026 bij wetsvoorstel 36783).
Belangrijk: per april 2026 is het rechtsvermoeden nog geen geldend recht. Het wetsvoorstel is in behandeling bij de Tweede Kamer, met beoogde inwerkingtreding 1 juli 2026 (onzeker). Bovendien is het een civielrechtelijk rechtsvermoeden dat niet rechtstreeks doorwerkt naar de fiscaliteit — de werkende moet er zelf een beroep op doen bij de rechter, en de opdrachtgever kan het weerleggen met tegenbewijs.
Voor de bouwsector is dit rechtsvermoeden in de praktijk minder bedreigend dan voor andere sectoren. Uit onderzoek van het Economisch Instituut voor de Bouw (EIB, april 2026) blijkt dat slechts 3% van de ZZP’ers in de bouw minder dan € 36 per uur verdient en circa 90% meerdere opdrachtgevers heeft. Risicogroepen zijn ZZP’ers die hoofdzakelijk voor één aannemer werken, buitenlandse ZZP’ers via bemiddelingsbureaus en situaties van gedwongen zelfstandigheid.
KvK-cijfers: de bouw stopt vaker, maar niet het hardst
Volgens het KvK Trendrapport Q1 2025 was er landelijk een stijging van +37% van stoppende ondernemers — de sterkste stijging in tien jaar tijd. Dit is een landelijk cijfer over alle sectoren. De bouwsector kende een stijging van +50% in Q1 2025, maar land- en tuinbouw (+90%) en gezondheid (+72%) stegen nog harder. Het CBS bevestigt wel dat de bouwnijverheid de grootste stijging van de opheffingsgraad kende (van 4,4% naar 6,3% in 2024). Landelijk is 73% van de stoppers zzp’er; gegeven dat 78% van alle bouwbedrijven zzp’ers zijn (KvK, Q2 2023), ligt dit percentage in de bouw vermoedelijk vergelijkbaar of hoger.
Uber-arrest verandert het speelveld
Het Uber-arrest van de Hoge Raad (21 februari 2025) is van grote betekenis voor de bouwsector. De Hoge Raad oordeelde dat extern ondernemerschap gelijkwaardig moet worden meegewogen in de beoordeling van arbeidsrelaties — er is géén rangorde tussen de negen Deliveroo-criteria. Een ZZP-elektricien die actief acquireert, een eigen website heeft en voor meerdere opdrachtgevers werkt, staat daarmee sterker dan voorheen. Het Gerechtshof Amsterdam bevestigde deze lijn in januari 2026 door Uber-chauffeurs als ondernemers te kwalificeren.
Loonheffingen en premies 2026
De premiedruk voor bouwwerkgevers verschuift licht. De ZVW-werkgeversheffing daalt van 6,51% naar 6,10%, wat de loonkosten verlaagt. Daartegenover staat een stijging van de gemiddelde Whk-premie. De bouwsector profiteert echter van relatief lage sectorale Whk-premies (sectorcode 03 Bouwbedrijf): WGA 0,93% en ZW-flex 0,38%.
| Premie werkgever | Tarief 2026 |
|---|---|
| Awf-premie laag (vast contract) | 2,74% |
| Awf-premie hoog (flexcontract) | 7,74% |
| Aof-premie kleine werkgever | 6,26% |
| Aof-premie grote werkgever | 7,61% |
| ZVW-werkgeversheffing | 6,10% |
| Whk bouw (WGA + ZW) | 1,31% |
| Maximum premieloon | € 79.409 |
Per 1 januari 2026 is bpfBOUW overgestapt op het vernieuwde pensioenstelsel onder de Wet Toekomst Pensioenen. De totale pensioenpremie bedraagt 25,73% van de pensioengrondslag (pensioenloon minus franchise van € 19.172, met maximum pensioenloon van € 82.495).
2. Investeringsregelingen: fors fiscaal voordeel voor duurzaam bouwen
De combinatie van KIA, MIA, VAMIL en EIA kan de effectieve belastingdruk bij investeringen in materieel en duurzaamheid aanzienlijk verlagen. Juist voor bouwbedrijven die investeren in elektrisch materieel, circulair bouwen en energiezuinige technieken liggen hier grote kansen.
KIA 2026: tot € 20.072 aftrek
De Kleinschaligheidsinvesteringsaftrek geldt voor vrijwel alle bedrijfsmiddelen boven € 450 per stuk.
| Totale investering per jaar | KIA-aftrek |
|---|---|
| Tot € 2.900 | Geen aftrek |
| € 2.901 – € 71.683 | 28% van het bedrag |
| € 71.684 – € 132.746 | Vast: € 20.072 |
| € 132.747 – € 398.236 | € 20.072 minus 7,56% boven € 132.746 |
| Boven € 398.236 | Geen aftrek |
Voor bouwondernemers is KIA toepasbaar op bestelwagens, compressors, lasapparaten, steigers, bouwliften, meetapparatuur en ander gereedschap boven de drempel. Personenauto’s, grond en goodwill zijn uitgesloten. Bij verkoop of schenking binnen 5 jaar geldt een desinvesteringsbijtelling wanneer de totale desinvesteringswaarde € 2.900 overschrijdt.
MIA en VAMIL: duurzaam bouwen fiscaal beloond
De Milieu-investeringsaftrek (MIA) biedt een extra aftrek bovenop de reguliere afschrijving, met percentages van 27%, 36% of 45% afhankelijk van de categorie. De VAMIL maakt het mogelijk 75% van de investering willekeurig af te schrijven — een aanzienlijk liquiditeitsvoordeel. Beide regelingen zijn combineerbaar en staan naast de KIA.
Het MIA-budget voor 2026 is vastgesteld op € 135 miljoen (een daling van € 54 miljoen ten opzichte van 2025), het VAMIL-budget op € 20 miljoen. Investeringen moeten binnen 3 maanden na besteldatum bij RVO worden gemeld.
Nieuwe kansen op de Milieulijst 2026 voor de bouw:
- Elektrische funderingsmachine (code E 3422) — nieuw, MIA categorie II (36%)
- Elektrisch aangedreven mobiel werktuig — belastingvoordeel verhoogd naar 90% van het investeringsbedrag (min. € 25.000)
- Oplaadkluizen voor elektrisch handgereedschap (code F 3211) — nieuw, MIA categorie III (27%)
- Ombouw van fossiel naar elektrisch werktuig — nu ook via MIA mogelijk
- Circulair bouwen (codes G 5200/5202): gebouwen met ≥50% hernieuwbare grondstoffen, ≥25% hergebruikte bouwproducten, of een losmaakbaarheidsindex ≥55%
Let op: MIA/VAMIL is niet meer combineerbaar met de SSEB (Subsidieregeling Schoon en Emissieloos Bouwmaterieel) of SWIM. Maak dus een bewuste keuze tussen subsidie en fiscale aftrek.
EIA 2026: 40% extra aftrek voor energiezuinig bouwen
De Energie-investeringsaftrek van 40% kent een verhoogd budget van € 460 miljoen. Het minimale investeringsbedrag bedraagt € 2.500 per bedrijfsmiddel, met een plafond van € 153 miljoen per onderneming. Nieuw in 2026 is de samentelbepaling: investeringen in eigen bedrijf en gezamenlijk bedrijf (zoals een vof) worden bij elkaar opgeteld.
Relevante investeringen voor bouwbedrijven op de Energielijst 2026 zijn onder meer:
- Warmtepompen (uitsluitend met halogeenvrij koudemiddel)
- Biobased isolatie met verhoogde maximale bedragen van € 75–100 per m²
- HR+++-glas met zonwering (max. € 400/m²)
- LED-verlichtingssystemen voor bouwplaatsen en loodsen
- Ombouw van fossiele naar elektrische mobiele werktuigen
Gasgestookte cv-ketels als hoofdverwarming zijn volledig uitgesloten. EIA is combineerbaar met KIA, maar niet met MIA voor hetzelfde bedrijfsmiddel.
Willekeurige afschrijving en vergeten beroepskosten
Startende bouwondernemers die recht hebben op de startersaftrek mogen tot € 398.236 aan investeringen willekeurig afschrijven. Combineerbaar met KIA, EIA én MIA. Veelvergeten beroepskosten: gereedschapsverzekering, lidmaatschap Bouwend Nederland, BIM-software, beroepsaansprakelijkheidsverzekering en VCA/BHV-cursussen. Klein gereedschap onder € 450 (hamers, boren, schroevendraaiers) is direct aftrekbaar als bedrijfskosten in het jaar van aanschaf.
3. Btw in de bouw: verleggingsregeling en WKA foutloos toepassen
De btw-wetgeving voor de bouwsector wijkt op cruciale punten af van de standaardregels. Onjuiste toepassing leidt tot naheffingen, boetes en verlies van aftrekrecht.
De verleggingsregeling: wanneer en hoe
Bij btw-verlegging factureert de onderaannemer of uitlener zonder btw en verschuift de btw-verplichting naar de afnemer (hoofdaannemer). De afnemer berekent zelf de verschuldigde btw, geeft deze aan in rubriek 2a én trekt hetzelfde bedrag af als voorbelasting in rubriek 5b — netto-effect: € 0 voor volledig btw-aftrekgerechtigde ondernemers. Het systeem voorkomt btw-fraude in ketens.
De verleggingsregeling (art. 24b Uitvoeringsbesluit omzetbelasting 1968) is verplicht bij:
- Onderaanneming in de bouw voor werk van stoffelijke aard aan onroerende zaken
- Uitlening van personeel in de bouw, scheepsbouw, schoonmaak en hovenierssector
- Werk met betrekking tot schepen (niet alleen onroerende zaken)
- Uitsluitend B2B-transacties (niet aan particulieren)
Verlegging geldt niet bij: advieswerk en architecten-werkzaamheden, werkzaamheden die hoofdzakelijk (>50%) in de eigen werkplaats plaatsvinden, en leveringen aan particulieren.
Op de factuur moet "btw verlegd" duidelijk zichtbaar staan, samen met het btw-identificatienummer van de afnemer. Het vermelden van een btw-bedrag is niet toegestaan.
Rekenvoorbeeld btw-verlegging
Een onderaannemer factureert een aanneemsom van € 15.000 aan de hoofdaannemer. Bij 21% wordt de verlegde btw € 3.150. De hoofdaannemer geeft € 3.150 aan in rubriek 2a én trekt € 3.150 af als voorbelasting in rubriek 5b. Per saldo kost dit de hoofdaannemer niets extra — het is administratief verkeer, geen kostenpost.
Let op het tarief: bij renovatie van woningen ouder dan 2 jaar geldt voor de arbeidscomponent het verlaagde tarief van 9% in plaats van 21%. Bij gemengde prestaties (arbeid + materiaal) moet op de factuur gesplitst worden.
Ketenaansprakelijkheid en G-rekening
De Wet ketenaansprakelijkheid (WKA, art. 35 Invorderingswet 1990) maakt de aannemer hoofdelijk aansprakelijk voor de loonheffingen van zijn onderaannemer én „iedere volgende onderaannemer”. Elke schakel is aansprakelijk voor alle volgende schakels. De aansprakelijkheid betreft uitsluitend loonheffingen; btw valt onder de aparte inlenersaansprakelijkheid (art. 34 IW).
De G-rekening is het belangrijkste beschermingsinstrument. Door een percentage van het loonkostenbestanddeel van elke factuur op de G-rekening van de onderaannemer te storten, wordt de hoofdaannemer tot de hoogte van die storting gevrijwaard.
Let op: het veel gebruikte percentage van 40% is een richtlijn van Bouwend Nederland, geen wettelijk vastgelegd percentage. De praktijk kent meerdere richtlijnen:
- Bouwend Nederland: 40% bij naleving administratieve voorwaarden, 50% bij niet-naleving
- Aannemersfederatie Nederland: 30–33%
- SNA-gecertificeerde uitleners: 25% van factuurbedrag (20% bij verlegde btw)
Het daadwerkelijke loonkostenbestanddeel varieert sterk per discipline — van circa 33% bij grondwerkers tot 90% bij metselbedrijven. De Belastingdienst schrijft geen vast percentage voor; partijen bepalen dit in onderling overleg.
SNA-certificering: vrijwaring, maar niet voor alles
SNA-registratie kan leiden tot volledige vrijwaring (disculpatie) van inlenersaansprakelijkheid, maar SNA-registratie alleen is niet voldoende. Vereist zijn:
- SNA-keurmerk bij de uitlener (NEN 4400-1 voor Nederlandse, NEN 4400-2 voor buitenlandse bedrijven)
- Storting van 25% van het factuurbedrag op de G-rekening (20% bij verlegde btw)
- Deugdelijke manurenadministratie
- Identiteitscontrole van ingeleend personeel
Cruciaal: de SNA-vrijwaring geldt uitsluitend voor inlenersaansprakelijkheid, niet voor ketenaansprakelijkheid bij aanneming van werk. Bij onderaanneming blijft u dus aansprakelijk ook als de onderaannemer SNA-gecertificeerd is.
Drie soorten verklaringen betalingsgedrag
Het artikel „WKA-verklaring” is in de praktijk een verzamelnaam; er bestaan drie verschillende verklaringen betalingsgedrag:
- Verklaring betalingsgedrag ketenaansprakelijkheid — de klassieke "WKA-verklaring"
- Verklaring betalingsgedrag inlenersaansprakelijkheid — voor uitleners
- Verklaring betalingsgedrag nakoming fiscale verplichtingen — algemeen
Elk van deze heeft een ander doel en reikwijdte. Alle zijn drie maanden geldig (de zogenaamde driemandenregel) en kunnen sinds 2025 digitaal worden aangevraagd. Belangrijk: de verklaring biedt geen vrijwaring van aansprakelijkheid, maar is slechts een indicatie van goed betalingsgedrag.
Boetes en jurisprudentie
Het wettelijk maximum van de verzuimboete (art. 67c AWR) bedraagt sinds 1 januari 2025 € 6.709 per keer (Bijstellingsregeling directe belastingen 2025, Staatscourant 2024, 38810). Het eerder gangbare bedrag van € 5.514 is verouderd. De vergrijpboete bedraagt maximaal 100% van de boetegrondslag (art. 67d, 67e, 67f AWR), met standaardpercentages van 25% bij grove schuld en 50% bij opzet.
Relevante jurisprudentie: in HR 12 mei 2023 (ECLI:NL:HR:2023:691) oordeelde de Hoge Raad dat handelaren in sectoren waarvoor de verleggingsregeling geldt, „zich bewust behoren te zijn van de risico’s”. Deze zaak betrof non-ferrometalen, maar het principe is breed toepasbaar. In een bouwzaak wees de Hoge Raad een cassatieberoep af via art. 81 RO, waarin lagere rechters oordeelden dat de aannemer „gelet op de kennis van zijn adviseur en de branche” de verleggingsregeling behoorde te kennen.
Btw op vastgoed: nieuwbouw, optie belaste levering, herziening
De levering van nieuwbouw (vóór, op of uiterlijk 2 jaar na eerste ingebruikname) en bouwterreinen is altijd belast met 21% btw. Na de tweejaarstermijn is de levering vrijgesteld, tenzij partijen gezamenlijk opteren voor belaste levering (koper gebruikt het pand dan voor minimaal 90% btw-belast).
Nieuw per 1 januari 2026: de herzieningsregeling voor investeringsdiensten aan vastgoed. Verbouwingen, renovaties en groot onderhoud boven € 30.000 exclusief btw kennen nu een herzieningstermijn van 5 jaar. Wijzigt het gebruik binnen die termijn, dan moet jaarlijks 1/5e van de afgetrokken btw worden herzien.
Btw-tarieven renovatie
Het verlaagde btw-tarief van 9% blijft in 2026 van toepassing op schilderen, stukadoren, behangen en isoleren van woningen ouder dan 2 jaar bestemd voor permanente bewoning — inclusief bijbehorende materialen. Nieuwe keukens, badkamers, tegelwerk en alle werkzaamheden aan bedrijfspanden vallen onder het standaardtarief van 21%. Bij gemengde werkzaamheden is splitsing op de factuur per btw-tarief verplicht.
WKR 2026 voor bouwwerkgevers
De vrije ruimte bedraagt 2,00% over de eerste € 400.000 van de fiscale loonsom en 1,18% over het meerdere. Bij overschrijding geldt een eindheffing van 80%. Voor bouwbedrijven relevant: werkkleding die (deels) op de werkplek wordt gedragen valt onder de nihilwaardering, evenals veiligheidshelmen en gehoorbescherming. Gereedschap noodzakelijk voor het werk valt onder het noodzakelijkheidscriterium en is gericht vrijgesteld. Reiskostenvergoeding: € 0,23/km. Thuiswerkvergoeding: € 2,45/dag. Maaltijden op de werkplek: forfait € 4,05.
4. Vijf fiscale valkuilen waar de Belastingdienst de bouw op pakt
Schijnzelfstandigheid: naheffingen tot miljoenen
De Belastingdienst beoordeelt arbeidsrelaties aan de hand van de negen Deliveroo-criteria (Hoge Raad, 24 maart 2023). Geen enkel criterium is op zichzelf doorslaggevend — het gaat om het totaalbeeld. De fiscus beschikt over een landelijke detectiemodule die bedrijven met veel ZZP-inhuur automatisch identificeert.
Rekenvoorbeeld: een ZZP’er werkt 25 uur per week à € 50/uur gedurende 40 weken = € 50.000. Bij herkwalificatie bruteert de Belastingdienst dit naar circa € 75.000. Naheffing loonheffing: circa € 25.000, vergrijpboete mogelijk nog eens € 25.000. In 2025 voerde de fiscus al 10–20 controles uit bij bouwbedrijven, met naheffingen van enkele duizenden tot € 10 miljoen per bedrijf.
Bouwend Nederland adviseert te werken met de goedgekeurde modelovereenkomst en de keuzehulp „Het juiste contract: zzp ja of nee?” op Rijksoverheid.nl te gebruiken. Essentieel: de feitelijke uitvoering moet overeenstemmen met de contractuele afspraken.
Bijtelling bestelauto: de klassieke valkuil
Privégebruik van de bedrijfsbus levert 22% bijtelling op van de cataloguswaarde (18% tot € 30.000 voor volledig elektrisch). De 500 km-grens vereist een sluitende rittenregistratie. Bij doorlopend afwisselend gebruik door meerdere werknemers geldt een gunstige eindheffing van € 451 per bestelauto per jaar — maar niet als de ondernemer zelf het busje ook ter beschikking heeft. Vergeet de btw-correctie privégebruik niet: forfaitair 2,7% van de cataloguswaarde per jaar (1,5% bij auto’s langer dan 4 jaar in bezit) in de laatste btw-aangifte.
Urencriterium: 1.225 uur blijft vereist
Anders dan sommige ZZP’ers denken is het urencriterium niet afgeschaft. De drempel blijft 1.225 uur per kalenderjaar, met een aanvullende eis van >50% van de totale werktijd bij ondernemers langer dan 5 jaar actief. Zonder urencriterium vervalt het recht op zelfstandigenaftrek, startersaftrek en meewerkaftrek. De MKB-winstvrijstelling (12,7%) blijft wél intact. Indirecte uren (administratie, offertes, acquisitie, bijscholing) tellen mee — beschikbaarheidstijd zonder daadwerkelijk werk niet.
Speerpunten fiscus 2026
In 2026 richt de Belastingdienst zich in de bouw op vijf kerngebieden:
- Schijnzelfstandigheid — met name constructies met arbeidsmigranten en bemiddelingsbureaus
- Zwart werk — per 1 januari 2026 geldt een verbod op contante betalingen boven € 3.000 voor goederen
- Onjuiste toepassing verleggingsregeling btw
- Privégebruik bedrijfsmiddelen (bestelauto’s)
- Onverklaarbare omzetverschillen en kasrondes
Onjuiste btw-verlegging: geen excuus
Wordt ten onrechte btw verlegd terwijl dat niet mag, dan volgt een naheffingsaanslag bij de prestatieverrichter plus een mogelijke verzuimboete tot € 6.709 wegens onjuiste facturering. Wordt ten onrechte gewoon btw in rekening gebracht terwijl verlegging had gemoeten, dan mag de afnemer de betaalde btw formeel niet aftrekken. De Hoge Raad oordeelde dat van professionele bouwpartijen voldoende kennis van de verleggingsregels verwacht mag worden. Controleer altijd het btw-identificatienummer van de afnemer en bewaar het bewijs.
5. Drie strategische fiscale tips voor bouwondernemers in 2026
Tip 1 — Investeer slim vóór jaareinde
De combinatie van KIA, MIA en VAMIL kan de effectieve belastingdruk op investeringen in duurzaam materieel met meer dan 50% verlagen. Een elektrische funderingsmachine van € 150.000 levert via MIA categorie II (36%) een extra aftrek van € 54.000 op, bovenop de reguliere afschrijving. Met VAMIL schrijft u 75% (€ 112.500) af op een zelfgekozen moment. Plus KIA (€ 20.072 vast) is het voordeel substantieel. Overweeg investeringen gepland voor januari 2027 naar december 2026 te trekken indien de winst hoger uitvalt. Het MIA-budget is verlaagd naar € 135 miljoen — wie eerst meldt, heeft de grootste kans.
Tip 2 — Breng ZZP-relaties nú in orde
Met vergrijpboetes tot 100% van de naheffing is 2026 het jaar om alle ZZP-relaties grondig door te lichten. Gebruik de Bouwend Nederland-keuzehulp en werk uitsluitend met de goedgekeurde modelovereenkomst. Zorg dat feitelijke uitvoering overeenstemt met het contract: een ZZP’er die jarenlang fulltime voor dezelfde aannemer werkt in bedrijfskleding van de opdrachtgever is een schijnzelfstandige, ongeacht wat het contract zegt. Overweeg voor langdurige werkrelaties een dienstverband aan te bieden — de Awf-premie laag (2,74%) is aanzienlijk gunstiger dan de hoge premie (7,74%) én elimineert het naheffingsrisico volledig.
Tip 3 — Benut de EIA voor biobased isolatie
De Energielijst 2026 biedt nieuwe kansen met verhoogde maximale bedragen voor biobased isolatie (€ 75–100/m²) en HR+++-glas met zonwering (max. € 400/m²). Bij een isolatieproject van € 80.000 levert de EIA van 40% een extra aftrek van € 32.000 op, bovendien combineerbaar met KIA (28% = € 22.400). Samen bespaart dit bij een marginaal tarief van 37,56% ruim € 20.000 aan belasting. Zonnepanelen tot 100 kW piekvermogen per aansluiting zijn eveneens EIA-subsidiabel — interessant voor opwekking op bedrijfshallen.
Overzichtstabel: fiscale cijfers en deadlines bouwsector 2026
| Regeling / Parameter | Bedrag of percentage 2026 | Deadline |
|---|---|---|
| Zelfstandigenaftrek | € 1.200 | Jaaraangifte IB |
| Startersaftrek | € 2.123 | Jaaraangifte IB |
| MKB-winstvrijstelling | 12,7% | Jaaraangifte IB |
| KIA maximaal | € 20.072 (bij investering € 71.684–€ 132.746) | Jaaraangifte IB |
| MIA | 27% / 36% / 45% | Melding RVO binnen 3 maanden na bestelling |
| VAMIL | 75% willekeurige afschrijving | Melding RVO binnen 3 maanden na bestelling |
| EIA | 40% (min. € 2.500/middel) | Melding RVO binnen 3 maanden na bestelling |
| WKR vrije ruimte | 2,00% tot € 400.000; 1,18% daarboven | Afrekening vóór 1 april 2027 |
| Btw standaardtarief | 21% | Per btw-tijdvak |
| Btw verlaagd tarief renovatie | 9% (woningen >2 jaar) | Per btw-tijdvak |
| Verzuimboete max (art. 67c AWR) | € 6.709 per keer | — |
| Vergrijpboete max | 100% van naheffing | — |
| Reiskostenvergoeding | € 0,23/km | Doorlopend |
| Thuiswerkvergoeding | € 2,45/dag | Doorlopend |
| Bijtelling bestelauto | 22% (EV: 18% tot € 30.000) | Jaaraangifte/loonheffing |
| Eindheffing doorlopend afwisselend gebruik | € 451/bestelauto/jaar | Jaarafrekening |
| Pensioenpremie bpfBOUW | 25,73% | Per aangifte-tijdvak |
| Contante betalingsgrens (goederen) | Max. € 3.000 | Per 1 januari 2026 |
| Rechtsvermoeden werknemerschap | Uurtarief < € 38 (wetsvoorstel) | Beoogd 1 juli 2026 |
Conclusie: 2026 vraagt om actie, niet om afwachten
Het fiscale landschap voor de bouwsector is in 2026 fundamenteel veranderd. De zelfstandigenaftrek is vrijwel verdampt, de handhaving op schijnzelfstandigheid bereikt een nieuw niveau met vergrijpboetes, en de spelregels voor ZZP-inhuur verschuiven richting strenger toezicht dat in 2027 volledig regulier wordt. Tegelijkertijd creëren de verruimde investeringsregelingen — met name voor elektrisch materieel, biobased isolatie en circulair bouwen — een ongekend fiscaal voordeel voor bouwondernemers die vooruit denken.
De bouwondernemer die in 2026 zijn ZZP-relaties doorlicht, investeringen strategisch timet en de combinatie van KIA, MIA, VAMIL en EIA maximaal benut, kan duizenden tot tienduizenden euro’s besparen. De ondernemer die afwacht, riskeert naheffingen die een veelvoud daarvan bedragen.
Laatste update: april 2026. Dit artikel geeft een algemeen overzicht en is geen individueel fiscaal advies. Voor uw specifieke situatie — met name rond ZZP-inhuur, verleggingsregeling en ketenaansprakelijkheid — adviseren wij u altijd uw boekhouder of fiscalist te raadplegen.