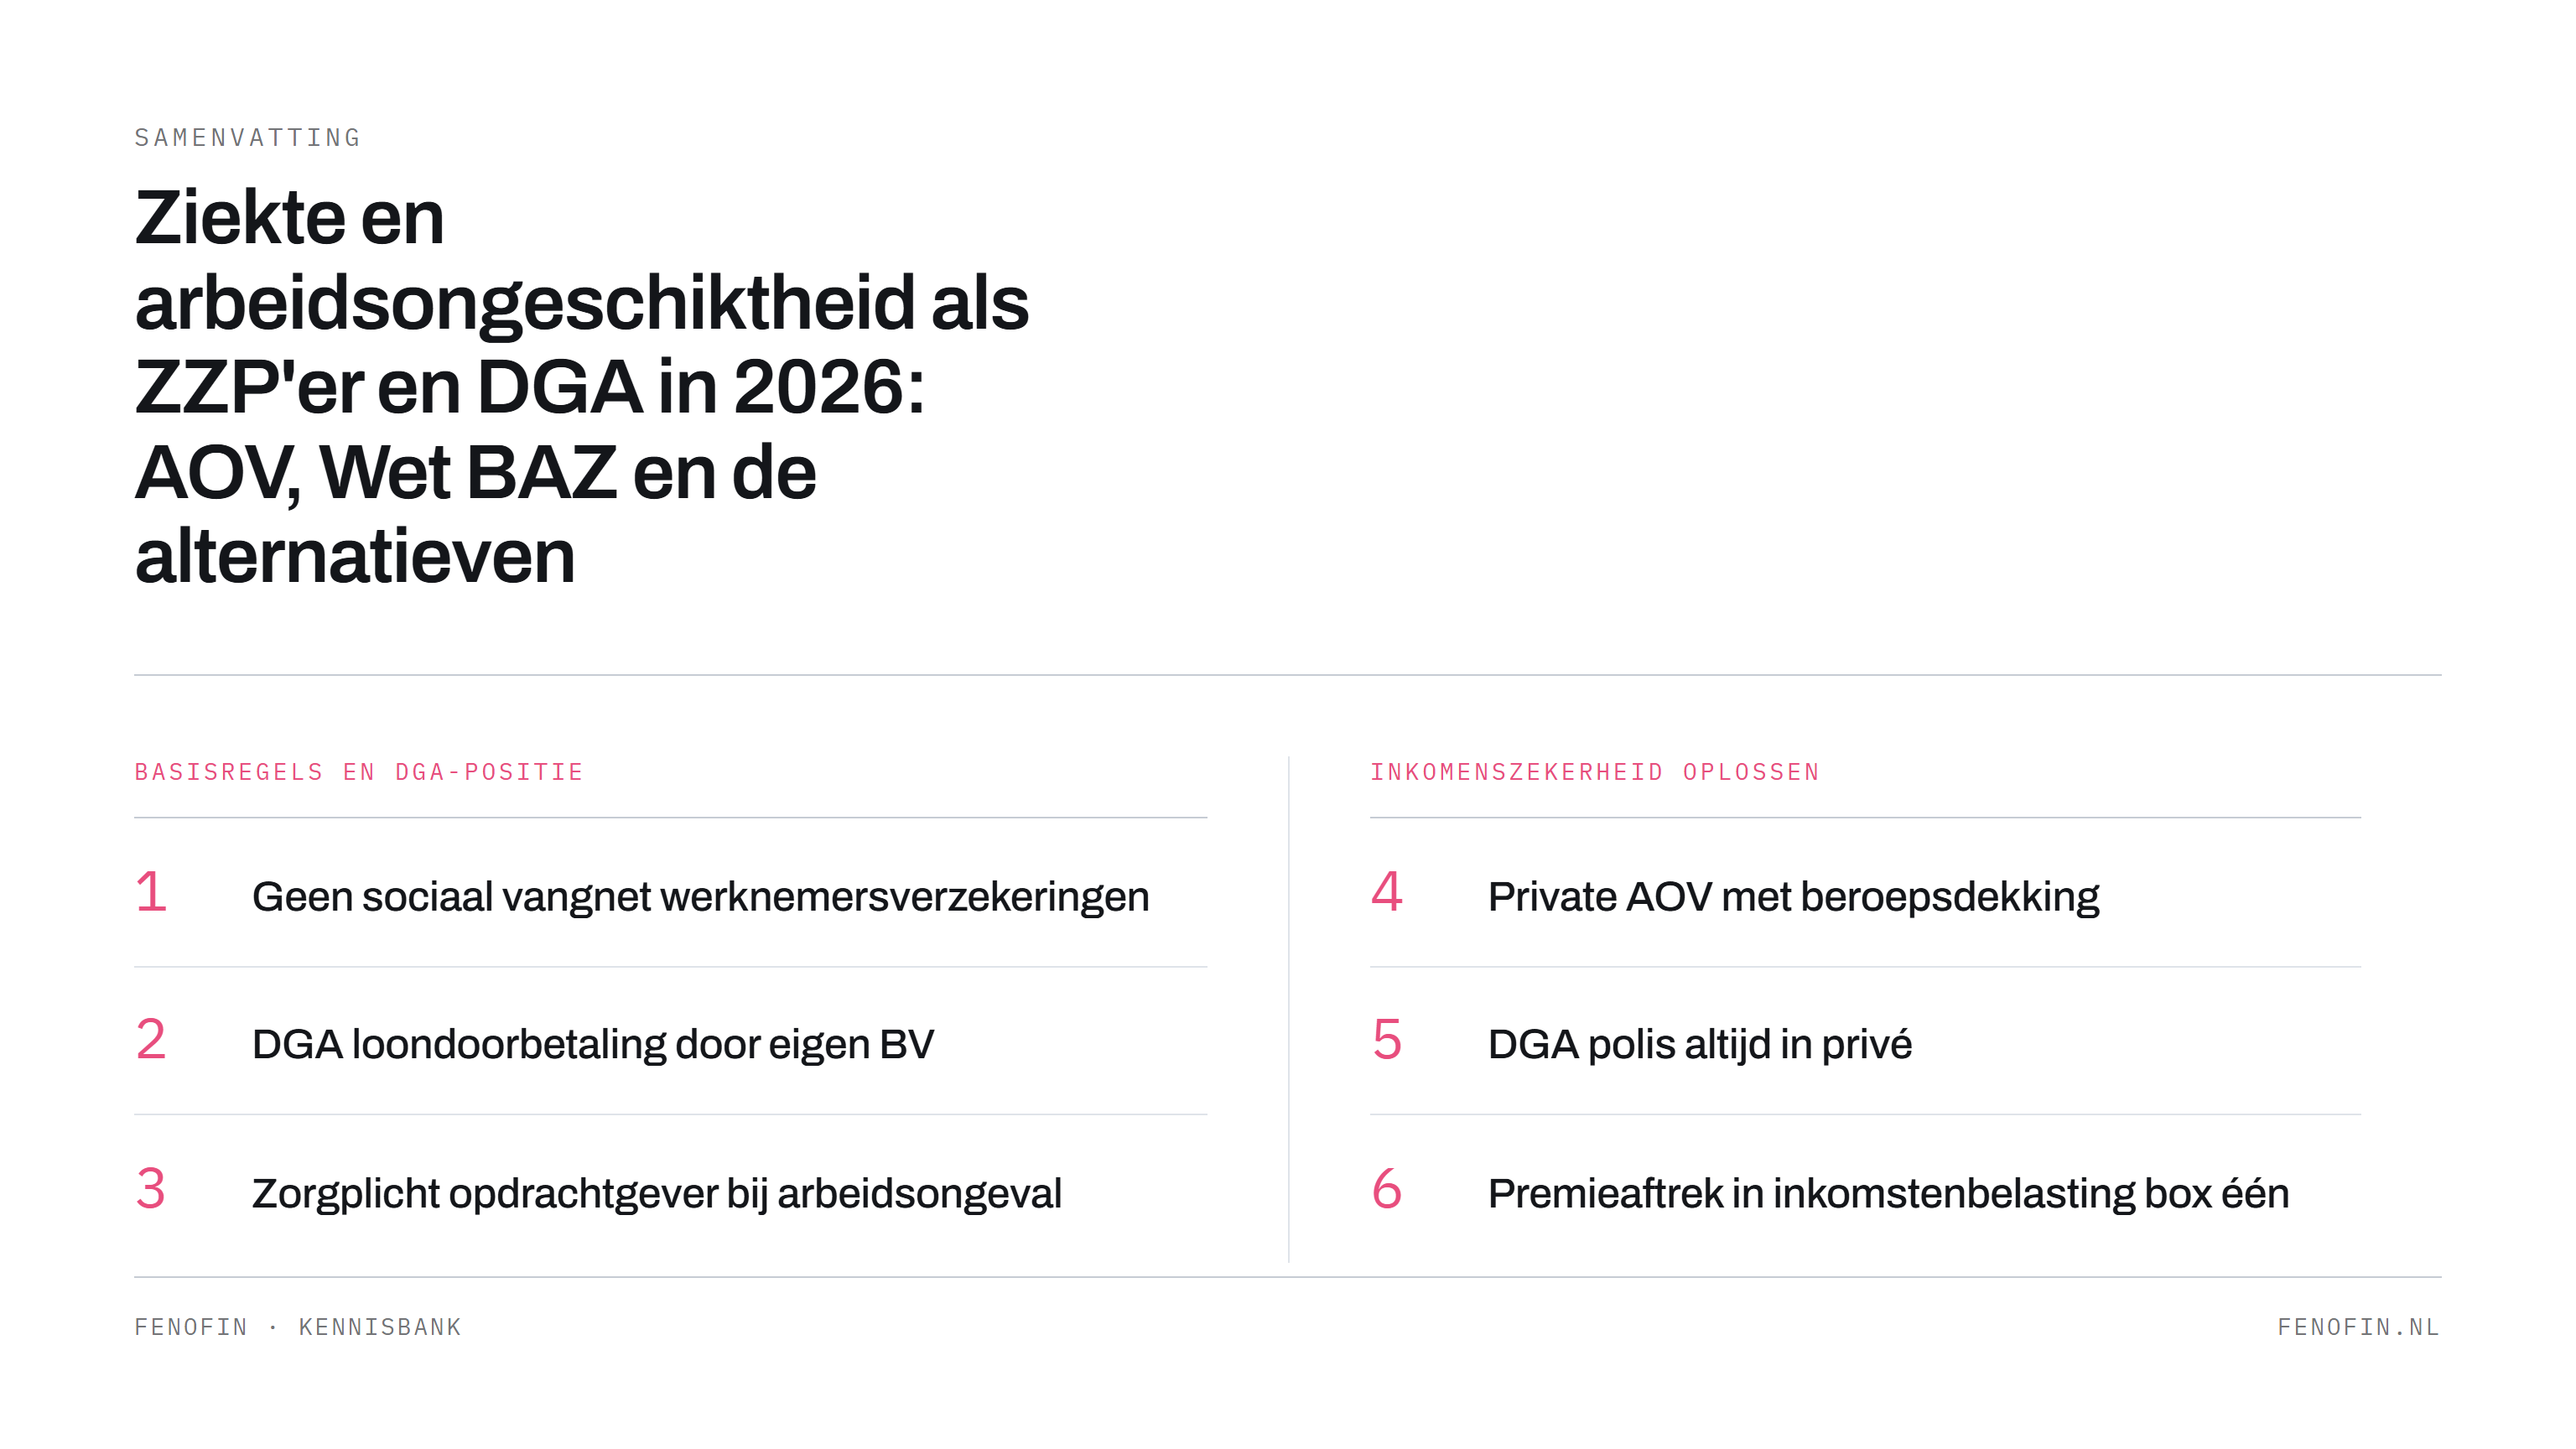
De korte versie
- ZZP'ers vallen buiten het werknemersvangnet doordat een arbeidsovereenkomst ontbreekt. Bij een arbeidsongeval op de werkvloer van een opdrachtgever kan op grond van art. 7:658 lid 4 BW de zorgplicht van die opdrachtgever wel worden ingeroepen — maar alléén voor schade door arbeidsongevallen en beroepsziekten, niet als algemeen vangnet bij ziekte zonder ongevalsoorzaak.
- DGA's hebben formeel wél een arbeidsovereenkomst, maar vallen door het ontbreken van een gezagsverhouding (zeggenschap over eigen ontslag, art. 2 Regeling aanwijzing DGA 2016) buiten ZW/WIA. De eigen BV heeft echter een civielrechtelijke loondoorbetalingsplicht (art. 7:629 BW): minimaal 70% gedurende 104 weken.
- Een AOV in privé is voor de DGA vrijwel altijd fiscaal voordeliger dan via de BV — om negatieve tariefarbitrage (aftrek tegen Vpb-tarief, uitkering belast in box 1) en het faillissementsrisico van de BV te vermijden.
- Premies voor een particuliere AOV zijn voor zowel ZZP als DGA (in privé) aftrekbaar in box 1 op grond van art. 3.124 lid 1 onderdeel c Wet IB 2001, mits de verzekerde óók de verzekeringnemer en begunstigde is (kennisgroepstandpunt KG:070:2024:5, een algemeen standpunt dat geldt voor élke IB-belastingplichtige).
- De aanstaande Wet BAZ (Basisverzekering Arbeidsongeschiktheid Zelfstandigen) raakt uitsluitend ZZP'ers en kent een magere dekking. Het wetsvoorstel ligt sinds 23 maart 2026 bij de Tweede Kamer; volgens UWV is feitelijke uitvoering niet vóór 2030 realiseerbaar.
Waarom ZZP'er en DGA buiten het werknemersvangnet vallen
Om in Nederland aanspraak te kunnen maken op het sociale vangnet van de Ziektewet (ZW) of de Wet werk en inkomen naar arbeidsvermogen (WIA), is een reguliere dienstbetrekking in loondienst vereist met een formele gezagsverhouding.
De ZZP'er — geen arbeidsovereenkomst, geen vangnet
De ZZP'er die werkt als IB-ondernemer met een eenmanszaak of VOF heeft geen arbeidsovereenkomst en voert opdrachten naar eigen inzicht uit. Daarmee valt de ZZP'er per definitie buiten de werknemersverzekeringen.
Er is wél één belangrijke juridische uitzondering — maar lees die zorgvuldig. Als een ZZP'er werkt op de werkvloer van een opdrachtgever en daarbij activiteiten uitvoert die binnen de normale bedrijfsuitoefening van die opdrachtgever vallen, dan geldt de wettelijke zorgplicht van de opdrachtgever óók voor hem (art. 7:658 lid 4 BW). De Hoge Raad heeft dit bevestigd in HR 23 maart 2012, ECLI:NL:HR:2012:BV0616 (Davelaar/Allspan).
Belangrijke nuance: art. 7:658 lid 4 BW ziet op aansprakelijkheid voor schade die voortvloeit uit tekortschietende veiligheidszorg — in de praktijk arbeidsongevallen, beroepsziekten en in beginsel elke schade die ontstaat door onveilige werkomstandigheden of gebrekkige veiligheidsmaatregelen. De reikwijdte is dus iets breder dan strikt 'arbeidsongevallen', maar het blijft een aansprakelijkheidsbepaling en geen algemeen inkomensvangnet bij ziekte zonder veiligheidsverband. Wie als ZZP'er thuis griep krijgt of arbeidsongeschikt raakt door een aandoening die niets met het werk te maken heeft, kan zich niet op deze bepaling beroepen. Behandel art. 7:658 lid 4 BW dus niet als alternatief voor een AOV — het is uitsluitend een aanvullend instrument bij schade door tekortschietende veiligheid op de werkvloer.
De DGA — wél contract, geen gezagsverhouding
De DGA (Directeur-Grootaandeelhouder) heeft formeel een arbeidsovereenkomst met de eigen BV, maar valt evenmin onder het verplichte ZW/WIA-vangnet. Reden: het ontbreken van de vereiste gezagsverhouding. Op grond van art. 2 Regeling aanwijzing directeur-grootaandeelhouder 2016 (Stcrt. 2015, nr. 19073) telt iemand als DGA — en dus niet als werknemer voor WW/WIA/ZW — wanneer hij, al dan niet samen met echtgenoot of bloed-/aanverwanten tot de derde graad, zoveel aandelen of certificaten houdt dat hij over zijn eigen ontslag kan beslissen.
Hoewel de DGA buiten de werknemersverzekeringen valt, geniet hij wél civielrechtelijke loondoorbetalingsbescherming. Bij ziekte van de DGA is de eigen holding-BV verplicht om het loon gedurende minimaal 104 weken voor minstens 70% (maar veelal 100% conform arbeidscontract) door te betalen op grond van art. 7:629 BW. Die civielrechtelijke verplichting is hard — ook als de BV daar onvoldoende liquide middelen voor heeft.
Particuliere AOV: de hoofdroute voor beide groepen
Zowel de ZZP'er als de DGA ontkomt op de lange termijn niet aan een particuliere AOV om inkomensverlies bij langdurige arbeidsongeschiktheid op te vangen. Het succes van een dergelijke polis valt of staat met de voorwaarden — een scherpe premie is aantrekkelijk, maar de kleine lettertjes bepalen of u daadwerkelijk geld krijgt als u ziek thuis zit.
Drie knoppen waaraan u kunt draaien
- De wachttijd (eigen risicotermijn) — u bepaalt zelf wanneer de uitkering start. Dit varieert van 14 dagen tot wel 2 jaar. Hoe langer de wachttijd, hoe drastischer de premie daalt. Een wachttijd van één tot twee jaar is goed te combineren met een financiële buffer of een crowdsurance-vangnet (zie hieronder).
- Het arbeidsongeschiktheidscriterium — dit is de belangrijkste beslissing. Kies altijd voor 'beroepsarbeidsongeschiktheid': de verzekeraar toetst alléén of u uw huidige beroep nog kunt uitoefenen. Kiest u voor 'passende arbeid' of het strenge criterium 'gangbare arbeid', dan mag de verzekeraar u verplichten om elk willekeurig ander werk te accepteren — zelfs als u een hoogopgeleide IT-specialist bent.
- De uitkeringsstaffel — dit percentage bepaalt hoeveel u uitgekeerd krijgt bij een bepaalde mate van arbeidsongeschiktheid. Veel ondernemers kiezen voor een dekking van 70% tot 80% van hun gemiddelde inkomen, om oververzekering en onnodig hoge premies te voorkomen.
Indicatieve premies voor 2026 lopen sterk uiteen, afhankelijk van leeftijd, beroepsklasse (fysiek zwaar werk is duurder) en gekozen wachttijd. Plausibele bandbreedte: € 150–€ 450 netto per maand ná belastingaftrek — voor risicogroepen (zware beroepen, oudere leeftijd, voorgeschiedenis) ligt de premie regelmatig hoger.
DGA: AOV in privé of via de BV?
Moet de DGA de AOV door de BV laten afsluiten of in privé? De BV laten betalen klínkt aantrekkelijk, maar leidt fiscaal én juridisch tot een verlies. De redenen op een rij in onderstaande vergelijking:
| Kenmerk | AOV in de BV | AOV in privé |
|---|---|---|
| Premieaftrek | Aftrekbaar tegen Vpb-tarief (19% tot € 200.000 winst, 25,8% daarboven) | Aftrekbaar in box 1 (toptarief 49,5% in 2026) |
| Uitkeringsbelasting | BV ontvangt uitkering belastingvrij, betaalt door als loon — belast in box 1 (tot 49,5%) | Uitkering belast in box 1 (tot 49,5%) |
| Tariefarbitrage | Negatief: aftrek tegen ~19%, uitkering belast tegen ~49,5% — ~30 procentpunt verlies | Neutraal: premie en uitkering vallen in dezelfde box |
| Faillissementsrisico | Hoog: bij faillissement BV stoppen dekking en uitkeringsstroom direct | Laag: polis staat los van de BV, loopt privé gewoon door |
Conclusie: een AOV in privé is in vrijwel alle scenario's financieel én juridisch superieur. Wel is er één voorwaarde voor de fiscale aftrek waar veel DGA's de mist in gaan.
De drie-rollenregel uit KG:070:2024:5
De Kennisgroep verzekeringsproducten en assurantiebelasting van de Belastingdienst heeft op 6 november 2024 kennisgroepstandpunt KG:070:2024:5 gepubliceerd. Dit is een algemeen standpunt dat geldt voor élke IB-belastingplichtige (zzp'er, IB-ondernemer, DGA in privé) — niet specifiek voor DGA's. De hoofdregel: een AOV-premie is alleen aftrekbaar in box 1 als de belastingplichtige tegelijk verzekeringnemer, verzekerde én begunstigde is.
De DGA-toepassing volgt rechtstreeks uit deze regel: staat de BV als verzekeringnemer of begunstigde op de polis geregistreerd, dan verliest de DGA in privé de aftrek in box 1 — ook al verrekent de BV de premie met de DGA. Sluit de polis dus op uw eigen naam af, met uzelf als enige begunstigde, en betaal de premie rechtstreeks vanaf uw privérekening of via een nettoloonverrekening op uw salarisstrook.
Goedkopere alternatieven: Broodfonds, SharePeople, vrijwillig UWV
Niet elke ondernemer kiest direct voor een dure langlopende AOV met een korte wachttijd. Er zijn twee bekende alternatieven: crowdsurance (Broodfonds, SamSamkring, SharePeople) en de vrijwillige verzekering bij het UWV.
Crowdsurance — schenkkringen voor de eerste twee jaar
Bij Broodfonds, SamSamkring en SharePeople steunen ondernemers elkaar bij ziekte met kleine onderhandse schenkingen. Voordeel: geen medische keuring vooraf. Nadeel: dekkingsduur is beperkt tot maximaal 2 jaar (104 weken) — precies zo lang als de wachttijd die bij sommige AOV's geldt. De slimste constructie? Combineer crowdsurance met een particuliere AOV die pas na 2 jaar wachttijd ingaat. Dit drukt de AOV-premie fors, met behoud van levenslange dekking ná 104 weken.
Let op — geen Wet BAZ-vrijstelling: een Broodfonds of vergelijkbare schenkkring is juridisch geen verzekering maar een kansovereenkomst. Het zal naar verwachting niet kwalificeren als 'minimaal gelijkwaardige private AOV' onder de opt-out van de Wet BAZ. Wie alleen via crowdsurance is gedekt, blijft straks dus premieplichtig voor de publieke basisverzekering.
Vrijwillige verzekering bij het UWV
Aanmelden voor de vrijwillige ZW/WIA bij het UWV moet binnen 13 weken na het einde van de verplichte werknemersverzekering — dat is het moment waarop uw dienstverband of uw werknemersuitkering eindigt, niet per se de datum waarop u uw onderneming inschrijft (al valt dat in de praktijk vaak samen). Aanvullend eist het UWV dat u minimaal 1 jaar verplicht verzekerd bent geweest (met een onderbreking van maximaal 60 dagen). Voor de vrijwillige WIA gelden specifiekere regels bij wisselende dienstverbanden. Voor een ZZP'er met medische klachten is deze route interessant vanwege de acceptatieplicht — een gewone verzekeraar kan u immers weigeren of uitsluiten.
Voor de DGA gelden andere regels:
- Vrijwillige Ziektewet (eerste 104 weken) — volstrekt zinloos voor de DGA. De Centrale Raad van Beroep oordeelde in CRvB 24 november 2020, ECLI:NL:CRVB:2020:2915 dat een DGA geen ziekengeld krijgt zolang zijn eigen BV op grond van art. 7:629 BW civielrechtelijk verplicht is het loon door te betalen. In die procedure werd ruim € 69.000 aan ten onrechte ontvangen ZW-uitkering teruggevorderd.
- Vrijwillige WIA (vanaf week 105) — kan wél zinvol zijn. Omdat de WIA pas ingaat na de 104 weken loondoorbetaling, staat art. 7:629 BW niet in de weg aan een latere WIA-aanspraak. Let op: de DGA moet wel aan de verzekeringsvoorwaarden van het UWV blijven voldoen, en in praktijk is de premie voor één DGA vaak hoger dan een private AOV.
Fiscale behandeling van premies en uitkeringen
Een veelgestelde vraag onder startende IB-ondernemers is of de AOV-premie als zakelijke kosten van de winst mag worden afgetrokken. Het antwoord is formeel: nee. De premie is géén ondernemingslast en hoort niet in uw bedrijfskosten.
Aftrek in box 1 — art. 3.124 lid 1 onderdeel c Wet IB 2001
U profiteert wel van een aanzienlijk privé-belastingvoordeel. De premie is voor de inkomstenbelasting in box 1 rechtstreeks aftrekbaar als 'uitgave voor inkomensvoorziening' op grond van art. 3.124 lid 1 onderdeel c Wet IB 2001: 'premies voor aanspraken op periodieke uitkeringen en verstrekkingen ter zake van invaliditeit, ziekte of ongeval, waarvan de uitkeringen toekomen aan de belastingplichtige'. Dat verlaagt uw verzamelinkomen direct.
Een rekenvoorbeeld: stel u heeft als ZZP'er een belastbaar inkomen van € 38.000 (binnen schijf 1, gecombineerd tarief 35,75% in 2026). U betaalt maandelijks € 200 AOV-premie (€ 2.400 per jaar). Dankzij de belastingteruggave bedragen uw netto AOV-kosten circa € 128 per maand. Omdat u de premie aftrekt, is een toekomstige uitkering wél volledig belast als inkomen in box 1.
Aandachtspunt MKB-winstvrijstelling: trek de AOV-premie nooit als ondernemingskost af. Dat zou de MKB-winstvrijstelling het effectieve aftrekpercentage drukken. Aftrek als 'uitgave voor inkomensvoorziening' op grond van art. 3.124 Wet IB is daardoor altijd voordeliger.
Crowdsurance fiscaal — schenkingsvrijstelling 2026
Voor crowdsurance (Broodfonds, SamSamkring, SharePeople) gelden andere fiscale regels:
- De inleg is niet aftrekbaar in box 1. Het geld blijft op een eigen Broodfondsrekening staan (privévermogen) en moet in box 3 worden opgegeven.
- De uitkering is in praktijk belastingvrij. Bij ziekte ontvangt u ziekengeld in de vorm van kleine onderhandse schenkingen van andere groepsleden. Per individuele schenker per jaar geldt de algemene schenkingsvrijstelling — voor 2026 verhoogd naar € 2.769 (was € 2.690 in 2025). Omdat een Broodfonds-schenking versnipperd is over 20–50 deelnemers, blijft iedere afzonderlijke bijdrage ruim onder die vrijstelling. De Belastingdienst beschouwt dit als kansovereenkomst, wat de behandeling verder vereenvoudigt.
Wet BAZ — de aankomende verplichting voor IB-ondernemers
Tot slot de olifant in de kamer: de naderende verplichte Basisverzekering Arbeidsongeschiktheid Zelfstandigen (BAZ). De actuele stand per mei 2026: het wetgevingsproces loopt, maar de feitelijke invoering is jaren weg.
Status mei 2026
- Ministerraad: ingestemd op 13 maart 2026.
- Koninklijke Boodschap: wetsvoorstel aangeboden aan Tweede Kamer op 23 maart 2026 (Kamerstuk 36912).
- Commissie SZW: procedurevergadering 7 april 2026, inbrengdatum verslag 20 mei 2026 — inhoudelijke behandeling op 2 mei 2026 dus nog niet begonnen.
- Raad van State: in advies W12.25.00273/III kwalificeerde de Afdeling het voorstel als 'niet of nauwelijks uitvoerbaar, zeker zolang de uitvoeringsproblemen bij de WIA niet zijn opgelost'. De Afdeling adviseert eerst de WIA verdergaand te vereenvoudigen.
- UWV en Belastingdienst: in de oorspronkelijke uitvoeringstoets (najaar 2024) was het voorstel 'niet uitvoerbaar, tenzij'. In de herijkte uitvoeringstoets (najaar 2025) gaven beide instanties aan dat het aangepaste wetsvoorstel technisch uitvoerbaar is, mits aan strenge capaciteitsvoorwaarden wordt voldaan. UWV heeft daarbij echter expliciet vermeld dat zonder fundamentele wijzigingen in het arbeidsongeschiktheidsstelsel geen ruimte is om de wet vóór 2030 of in de jaren daarna uit te voeren. De Raad van State concludeert nog scherper dat zelfs invoering per 1 januari 2030 bij ongewijzigd stelsel niet realistisch is. Het wetsvoorstel kan dus mogelijk vóór 31 augustus 2026 in het Staatsblad staan (i.v.m. de deadline van het EU Herstel- en Veerkrachtplan), maar de praktische invoering komt op zijn vroegst in 2030 — en zeer waarschijnlijk later.
Wat zegt de wet inhoudelijk?
- Doelgroep: uitsluitend IB-ondernemers (ZZP'ers met winst uit onderneming). DGA's, meewerkend partners, resultaatgenieters, gemoedsbezwaarden en commanditaire vennoten zonder arbeid in de onderneming zijn uitgezonderd.
- Premie: 5,4% over de winst. De memorie van toelichting en gangbare vakpublicaties (TaxLive, SoloPartners, ZZP Nederland) noemen een maximum van € 171 bruto per maand (op basis van het wettelijk minimumloon 2025; 142,86% × WML 2025 × 5,4%). Bij indexatie naar het minimumloon per 1 januari 2026 (€ 14,71/uur, referentiemaandloon € 2.294,40 bij 36 uur) zou dit geïndexeerd uitkomen op circa € 177. Belangrijk: € 171 is bevestigd in primaire bronnen; het bedrag van € 177 is een aannemelijke extrapolatie maar niet uit primaire bron bevestigd. Houd in publicaties en advisering dus € 171 aan als officieel bedrag.
- Wachttijd: 24 maanden (104 weken).
- Toetsingscriterium: 'algemeen geaccepteerde arbeid'. Dit is een streng absoluut criterium: de zelfstandige is pas arbeidsongeschikt als hij niet meer in staat is om met basisfuncties (eenvoudig administratief werk, lichte productie, parkeerwacht, receptionist) ten minste het minimumloon per maand te verdienen. UWV hanteert daarbij een alles-of-niets-principe.
- Uitkering: gemaximeerd op het minimumloon — voor zelfstandigen met inkomens ruim boven het WML is de BAZ in de praktijk dus een mager vangnet, en fundamenteel anders dan een private AOV op basis van beroepsarbeidsongeschiktheid.
Opt-out vs. overgangsrecht — twee regimes, vaak verward
Het wetsvoorstel kent twee verschillende regimes voor wie al een private AOV heeft of wil afsluiten. In berichtgeving worden ze vaak door elkaar gebruikt, maar het verschil is materieel:
- Opt-out (vervangende private AOV) — een zelfstandige kan in plaats van de publieke BAZ kiezen voor een private AOV die minimaal gelijkwaardig is aan de publieke regeling. Strenge gelijkwaardigheidseisen aan dekking, wachttijd en criterium. Bedoeld voor AOV's afgesloten ná de peildatum.
- Overgangsrecht / 'eerbiedigende werking' — voor AOV's die zijn afgesloten vóór een nog vast te stellen peildatum gelden soepelere voorwaarden: eindleeftijd minimaal 55 jaar, wachttijd maximaal 104 weken, AOV op naam van de zelfstandige. Wie hieraan voldoet, hoeft niet aan de strenge gelijkwaardigheidstoets van de opt-out te voldoen.
Concreet voorbeeld: BAZ vs. opt-out
Stel: een 35-jarige zzp-consultant, gezond, € 50.000 winst per jaar. Twee routes naast elkaar:
| Aspect | BAZ (UWV) — niets doen | Opt-out met private AOV |
|---|---|---|
| Maandlast | ± € 225 (5,4% × winst, max € 171/mnd) | ± € 200–€ 290 (private AOV-premie + stabiliteitsbijdrage UWV) |
| Wachttijd | 104 weken (2 jaar) — verplicht | Zelf te kiezen vanaf 3 maanden; 21 maanden eerder uitkering |
| Maximale uitkering | ± € 2.500 bruto/mnd (gemaximeerd op WML) | Tot 80% inkomen, in dit geval ± € 2.917 bruto/mnd |
| Criterium | 'Algemeen geaccepteerde arbeid' (kun je nog enig werk doen voor WML?) | Beroepsarbeidsongeschiktheid (kun je nog als consultant werken?) |
De opt-out is dus geen vrijstelling — u betaalt nog steeds een kleine stabiliteitsbijdrage aan het UWV plus de private-AOV-premie. Het is een keuze tussen publiek en privaat: u ruilt de magere maar acceptatieplichtige publieke regeling in voor een polis met betere dekking, kortere wachttijd en beroepsdekking. Voor gezonde zzp'ers met een regulier inkomen is dat doorgaans een betere deal. Voor zzp'ers met gezondheidsklachten of zware beroepen kan de BAZ juist gunstig zijn vanwege de acceptatieplicht.
De peildatum was per 2 mei 2026 nog niet officieel vastgesteld; het wetsvoorstel voorziet in vaststelling bij latere ministeriële regeling of koninklijk besluit. Het is dus niet (zomaar) zo dat het tijdig afsluiten van een private AOV automatisch betekent dat u onder het soepelere overgangsrecht valt — de definitieve voorwaarden moeten nog in de regelgeving landen. Wel is het verstandig om ruim vóór de mogelijke peildatum een private AOV met dekking 'beroepsarbeidsongeschiktheid' af te sluiten, zodat u de keuze tussen overgangsrecht of opt-out behoudt.
Conclusie + actielijst
Verzekeren tegen ziekte of een ongeval is een absolute voorwaarde om zonder paniek te kunnen ondernemen. Er is geen one-size-fits-all, maar wel een duidelijke marsroute per structuur.
Actielijst voor de ZZP'er
- Inventariseer crowdsurance-opties (Broodfonds, SamSamkring, SharePeople) om de eerste 2 jaar wachttijd af te dekken — dat houdt uw AOV-premie betaalbaar.
- Sluit ruim op tijd een particuliere AOV af met dekking 'beroepsarbeidsongeschiktheid'. Dit positioneert u voor het soepelere overgangsrecht van de Wet BAZ — al moet de definitieve peildatum nog vastgesteld worden, en wordt de feitelijke uitvoering door UWV niet vóór 2030 verwacht.
- Trek de premie correct af in box 1 als 'uitgave voor inkomensvoorziening' op grond van art. 3.124 lid 1 onderdeel c Wet IB 2001 — niét als ondernemingskost.
- Verdiep u in de zorgplicht van uw opdrachtgever voor het scenario van een ongeval op de werkvloer (art. 7:658 lid 4 BW) — maar reken er niet op als algemeen vangnet bij ziekte.
Actielijst voor de DGA
- Sluit uw AOV altijd in privé af — om tariefarbitrage tussen Vpb-aftrek en box 1-uitkering te voorkomen én om de polis te beschermen tegen een eventueel BV-faillissement.
- Zorg dat u verzekeringnemer, verzekerde én begunstigde bent in privé — dit is de drie-rollenregel uit kennisgroepstandpunt KG:070:2024:5 (algemeen, geldt voor élke IB-belastingplichtige). Staat de BV als begunstigde geregistreerd, dan verliest u de aftrek.
- Documenteer de loondoorbetalingsplicht van uw BV in de eerste 104 weken (art. 7:629 BW). Civielrechtelijk is dat hard — ook als het schaarse liquide middelen betreft.
- Trap niet in de valkuil van de vrijwillige Ziektewet bij UWV — die kan door de voorrang van art. 7:629 BW nooit worden uitgekeerd zolang uw BV bestaat (CRvB 24-11-2020). Wel kan vrijwillige WIA-verzekering ná week 105 zinvol zijn.
Bronnen
- Burgerlijk Wetboek Boek 7, art. 629 — loondoorbetalingsplicht bij ziekte (104 weken / 70%).
- Burgerlijk Wetboek Boek 7, art. 658 lid 4 — zorgplicht opdrachtgever bij arbeidsongevallen en beroepsziekten van personen zonder arbeidsovereenkomst.
- Wet inkomstenbelasting 2001, art. 3.124 lid 1 onderdeel c — uitgaven voor inkomensvoorzieningen (grondslag voor AOV-premieaftrek in box 1).
- Regeling aanwijzing directeur-grootaandeelhouder 2016 (Stcrt. 2015, nr. 19073), art. 2 — DGA-criterium voor de werknemersverzekeringen: zeggenschap over eigen ontslag.
- Belastingdienst kennisgroepstandpunt KG:070:2024:5 (gepubliceerd 6 november 2024) — premieaftrek AOV: drie-rollenregel verzekeringnemer/verzekerde/begunstigde. Algemeen standpunt voor élke IB-belastingplichtige.
- Hoge Raad 23 maart 2012, ECLI:NL:HR:2012:BV0616 (Davelaar/Allspan) — verruimde werking zorgplicht art. 7:658 lid 4 BW voor zelfstandigen die voor hun veiligheid (mede) afhankelijk zijn van de opdrachtgever.
- Centrale Raad van Beroep 24 november 2020, ECLI:NL:CRVB:2020:2915 — vrijwillige Ziektewet voor DGA zinloos zolang BV op grond van art. 7:629 BW loon doorbetaalt; terugvordering van ruim € 69.000 in stand gelaten.
- Wetsvoorstel Basisverzekering Arbeidsongeschiktheid Zelfstandigen (BAZ) — Kamerstuk 36912, aangeboden aan Tweede Kamer op 23 maart 2026.
- Raad van State, advies W12.25.00273/III — wetsvoorstel BAZ 'niet of nauwelijks uitvoerbaar' zolang de uitvoeringsproblemen bij de WIA niet zijn opgelost.
- Belastingdienst — schenkingsvrijstelling 2026: algemene jaarlijkse vrijstelling € 2.769 (was € 2.690 in 2025).
- Belastingdienst — Box 1-tarieven 2026: schijf 1 35,75% tot € 38.883, schijf 2 37,56% tot € 78.426, schijf 3 49,5% (pre-AOW); Vpb 19% tot € 200.000 winst, 25,8% daarboven.
Laatste update: mei 2026. Dit artikel biedt algemene informatie en is geen individueel financieel of fiscaal advies. Raadpleeg uw fiscalist of een onafhankelijk verzekeringsadviseur voor uw specifieke situatie.