1. De korte versie
Consolideren is optellen met aftrekken erin. U telt de balansen en resultatenrekeningen van uw groepsmaatschappijen bij elkaar op, en haalt er vervolgens alles uit wat de vennootschappen onderling met elkaar hebben gedaan: de management fee, de rekening-courant, het aandelenkapitaal van de dochter tegen de deelneming van de moeder. Wat overblijft is hoe de groep er als één geheel voor staat.
In veel kantoren gebeurt dat in een spreadsheet die elk jaar opnieuw wordt overgetypt. In FenoFin is het een module: de administraties blijven gescheiden, maar komen samen in een consolidatiestaat met een kolom per entiteit. De eliminaties legt u vast als sjabloon — een regel zegt bijvoorbeeld “neem het saldo van de categorie Deelnemingen en boek dat weg tegen dit grootboek” — en dat sjabloon rekent elk boekjaar opnieuw de actuele bedragen uit. U beoordeelt het voorstel en boekt het.
Consolidatie is één aparte administratie in FenoFin voor de hele groep: de eliminaties worden er als journaalposten in geboekt, zodat de boekhouding van de dochters ongemoeid blijft.
2. Wanneer u consolideert
De module is gebouwd voor drie situaties, die elkaar overigens niet uitsluiten:
- Een holding met werkmaatschappijen. De gebruikelijke DGA-structuur: een holding die de aandelen houdt, daaronder een of meer werkmaatschappijen. U wilt weten wat de groep als geheel verdient en bezit, niet wat elke BV los doet.
- Een fiscale eenheid voor de btw. Zet u die vlag aan op de groep, dan komt er een zesde stap bij: een btw-aangifte over alle deelnemers samen, per maand, kwartaal of boekjaar, met een pro rata die over de eenheid als geheel wordt berekend — zie paragraaf 8.
- Een samenwerking of project. Twee administraties die samen een project draaien, of een VOF naast de persoonlijke administraties van de vennoten.
Een geconsolideerde jaarrekening is niet in alle gevallen verplicht — de vrijstellingen van Titel 9 Boek 2 BW blijven gewoon gelden. Voor de vraag of u moet consolideren en welke waarderingsgrondslagen daarbij horen, is er een aparte praktijkgids over classificatie en consolidatie van financiële vaste activa. Dit artikel gaat over de module: hoe u het doet.
3. De groep samenstellen: moeder en deelnemers
Een consolidatiegroep krijgt een eigen administratie — de consolidatie-administratie. Dat is de plek waar de eliminatieboekingen landen; de administraties van de moeder en de dochters blijven ongewijzigd. In het groepenbeheer wijst u aan welke administraties meedoen en welke daarvan de moedermaatschappij is.
Belangrijk om te snappen: het is één administratie voor de hele groep, niet iets dat u per onderneming afneemt. U kiest de deelnemers uit alle administraties waar u toegang toe heeft, en of dat er nu twee zijn of acht maakt voor de add-on niet uit — zie paragraaf 10.
De toegang tot de consolidatie-administratie hoeft u ook niet apart te regelen: die is afgeleid van de moedermaatschappij. Wie bij de moeder mag, ziet ook de geconsolideerde cijfers; wie op de moeder is uitgesloten, ziet ze niet. Handmatig iemand aan de consolidatie-administratie koppelen heeft daarom geen zin — de synchronisatie draait dat terug.
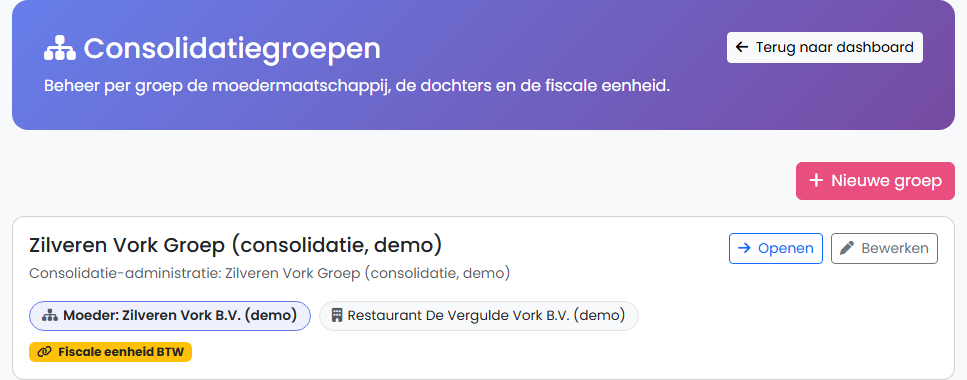
Twee dingen zijn hier de moeite waard. Ten eerste: de moeder is één van de deelnemers, geen aparte categorie — u vinkt haar aan als deelnemer en wijst haar daarna aan als moeder. Ten tweede: ziet u een deelnemer waar u zelf geen toegang toe hebt, dan blijft die bij het opslaan gewoon staan. De groep wordt niet stilzwijgend uitgekleed doordat iemand met beperktere rechten hem bewerkt.
Wie een groep mag aanmaken is apart geregeld, want een groep aanmaken is ook een aankoop (zie paragraaf 10). Dat doet de hoofdgebruiker: het kantoorhoofd voor een moeder die op de verzamelfactuur van zijn kantoor staat, of de klant met een eigen abonnement via Profiel → Add-ons. Teamleden en extra gebruikers kopen niets, en het beheer van een bestaande groep geeft geen recht op een nieuwe.
4. Zes stappen, één overzicht
Het dashboard van de consolidatie-administratie is een wizard. Elke stap toont of hij af is, en de stappen die nog niet aan de beurt zijn blijven gesloten. Zo ziet u in één oogopslag waar de groep staat.
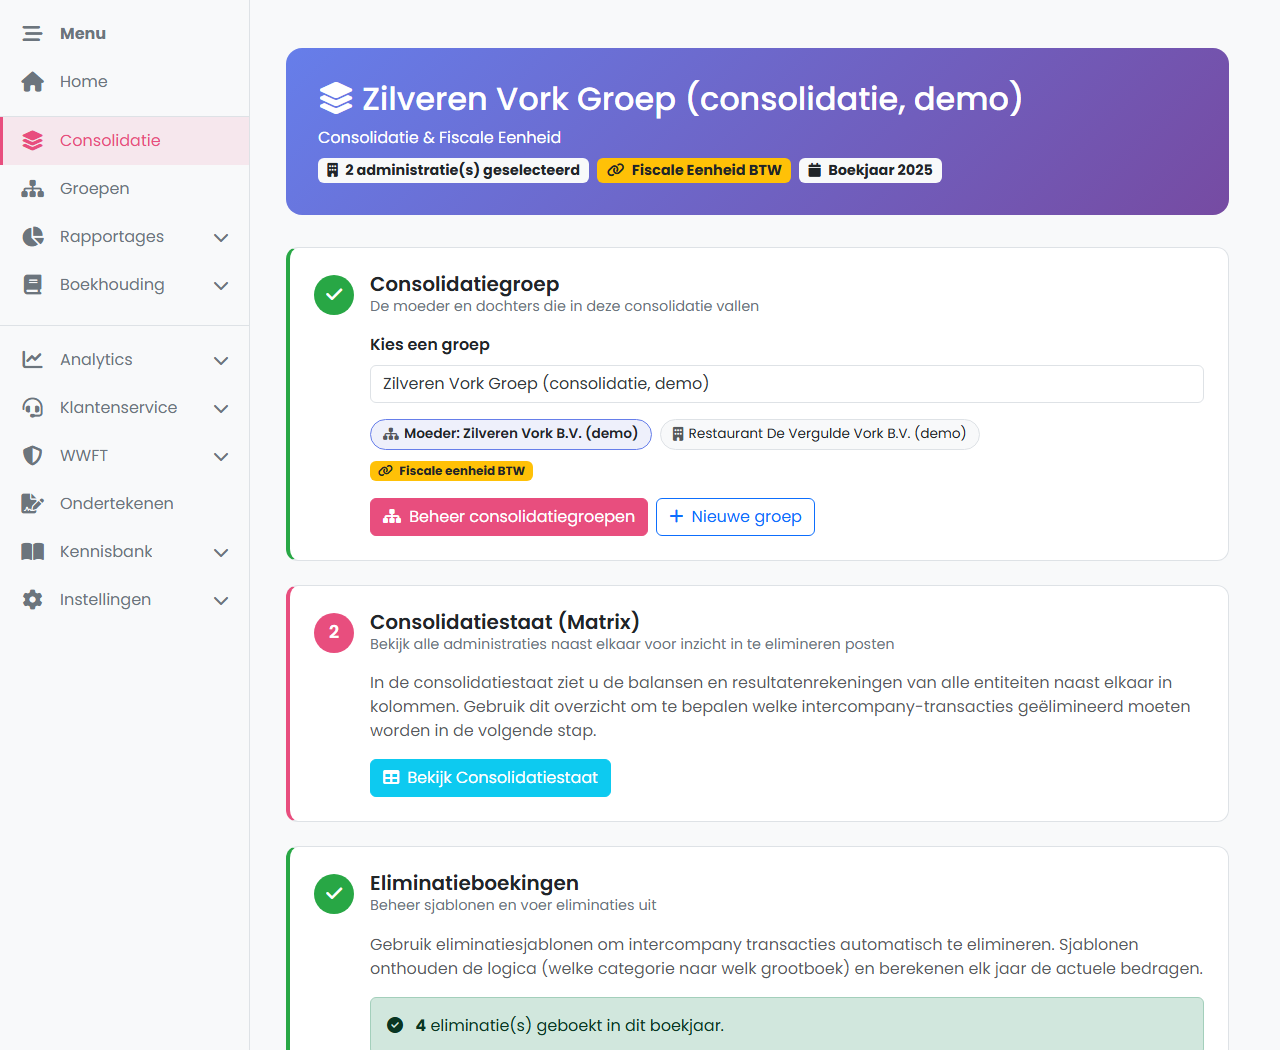
De volgorde is niet vrijblijvend. De consolidatiestaat laat zien wat er te elimineren valt; de eliminatieboekingen doen het; de rapportage toont het resultaat. Springt u een stap over, dan staan er posten in de geconsolideerde balans die er niet horen — een deelneming die nergens tegen wegvalt, bijvoorbeeld.
5. De consolidatiestaat: een kolom per administratie
Dit is het hart van de module. Elke rij is een grootboekrekening, elke kolom een deelnemende administratie. Daarnaast staan twee kolommen die het werk zichtbaar maken: Eliminaties en Geconsolideerd. Wat u in de eliminatiekolom ziet staan, is precies wat er uit de optelsom is gehaald.
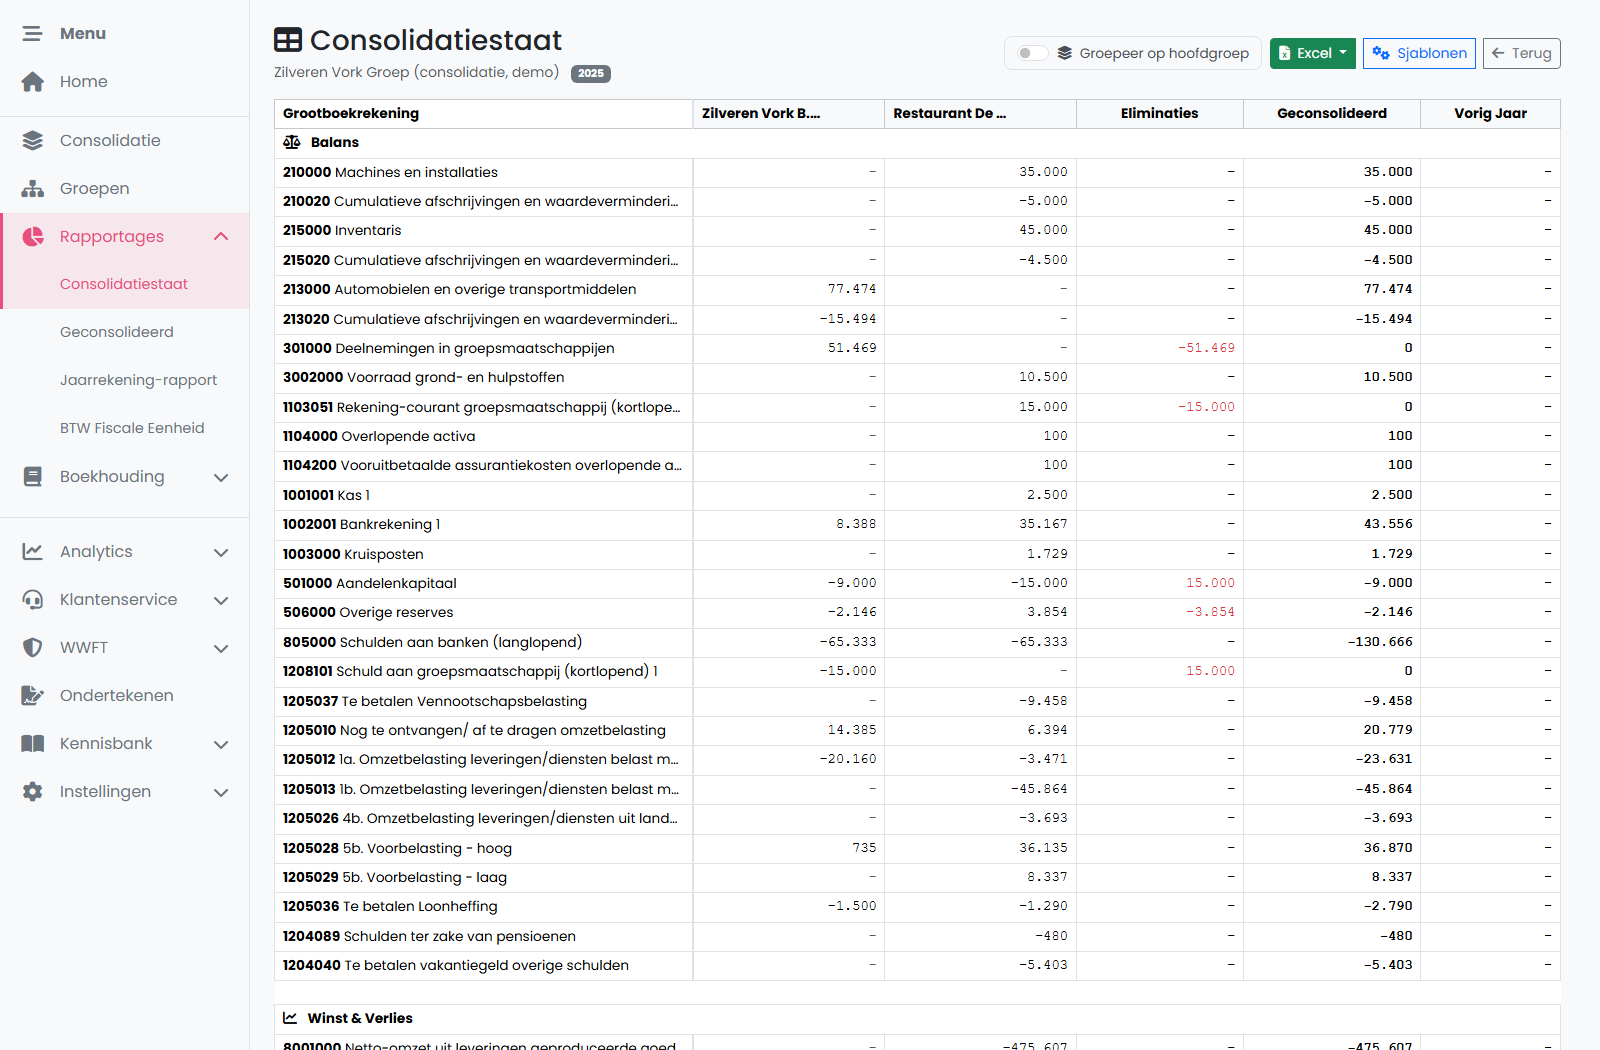
Klikt u op een cel, dan opent een venster met het saldo per dochter op dat grootboek — plus een suggestie voor de tegenrekening. Staat er een bedrag op “Vorderingen op groepsmaatschappijen”, dan draagt FenoFin “Schulden aan groepsmaatschappijen” aan. U kunt de eliminatie daar direct boeken, of hem opslaan als sjabloon zodat hij volgend jaar terugkomt.
Boven de tabel staat een schakelaar om op hoofdgroep te groeperen, en een export naar Excel. Handig als u de staat wilt meesturen naar een accountant die zelf wil narekenen.
6. Eliminaties: sjablonen, voorstellen en aandeel van derden
Er zijn drie manieren om te elimineren, en ze bestaan naast elkaar.
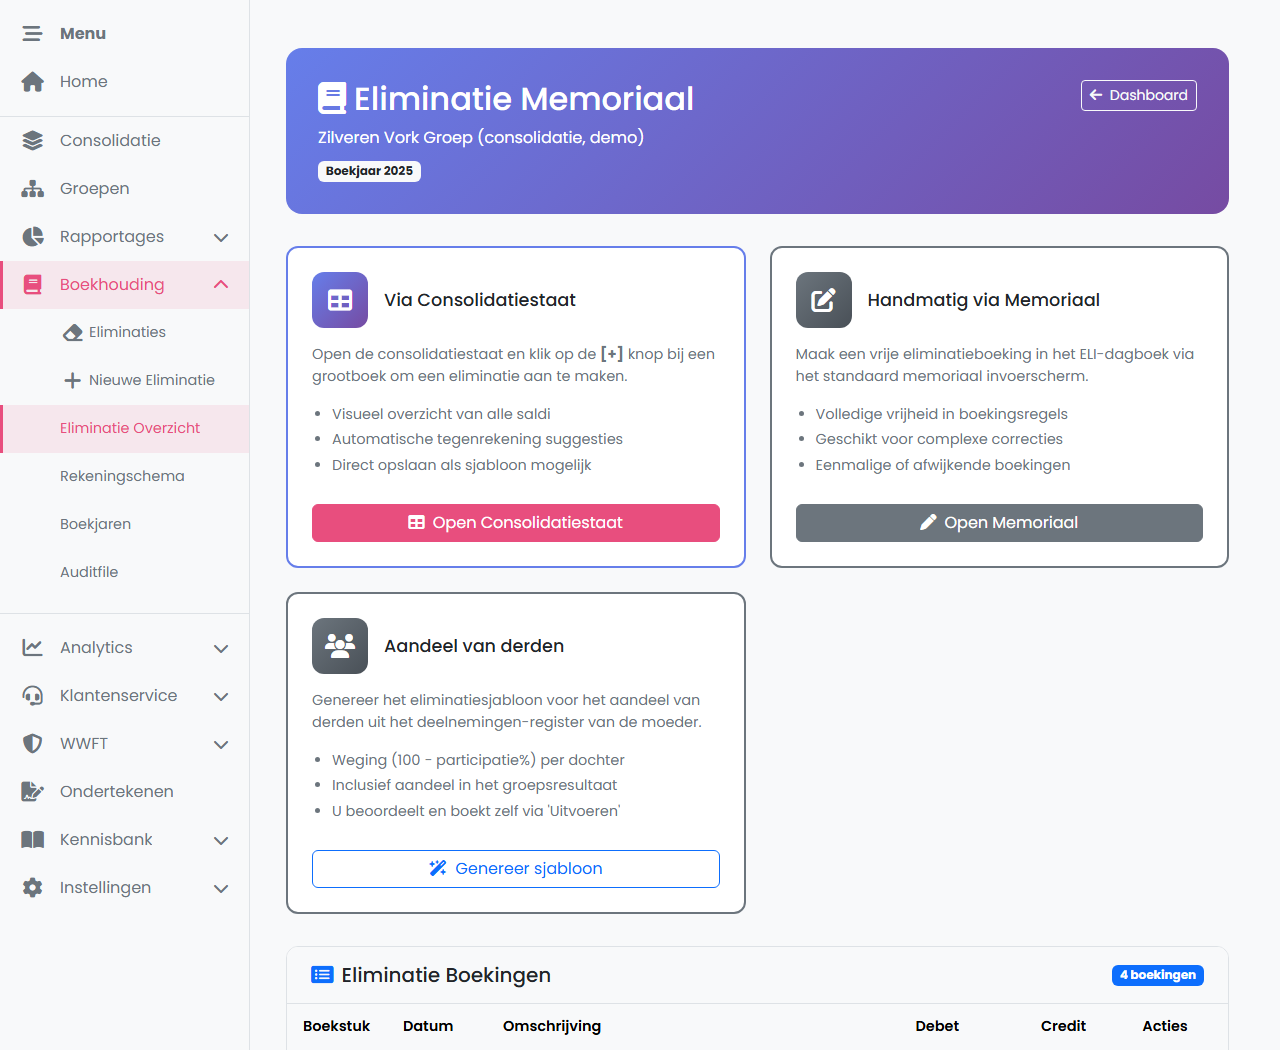
Via de consolidatiestaat werkt visueel: u ziet de saldi naast elkaar en klikt de eliminatie aan. Handmatig via het memoriaal is de vrije route voor een eenmalige of afwijkende correctie — een gewone boeking in het ELI-dagboek. En aandeel van derden is de bijzondere: die leest het deelnemingenregister van de moeder en genereert een sjabloon met de weging 100 min het belangpercentage, inclusief het aandeel in het groepsresultaat. Houdt de moeder 80% van een dochter, dan hoort 20% van het vermogen en het resultaat aan derden toe.
Een sjabloon bestaat uit regels, en elke regel zegt: neem het saldo van deze jaarrekeningcategorie — eventueel beperkt tot één deelnemer — neem daar dit percentage van, en boek het tegen dit grootboek. Omdat de regel naar een categorie verwijst en niet naar een bedrag, rekent hij elk boekjaar opnieuw. Voordat er iets wordt geboekt ziet u het voorstel met de actuele bedragen en of het in balans is.
Twee waarborgen: een sjabloon kan per boekjaar maar één keer worden uitgevoerd, en een uitvoering kan worden teruggedraaid. Stond er vorig jaar een sjabloon dat dit jaar nog niet is gedraaid, dan wordt dat gemeld — zo blijft er geen eliminatie liggen.
Elk groepsjaar staat op zichzelf: de eliminaties van vorig jaar lopen niet door naar het nieuwe jaar. U boekt ze ieder jaar volledig met de actuele standen. Een sjabloon doet dat vanzelf; een vrije eliminatie van vorig jaar toont FenoFin in het eliminatie-overzicht, zodat u haar opnieuw boekt — desgewenst meteen als sjabloon.
7. Geconsolideerde balans, W&V en jaarrekeningrapport
Na de eliminaties volgt het resultaat: een geconsolideerde balans en winst-en-verliesrekening, met de vergelijkende cijfers van vorig jaar ernaast.
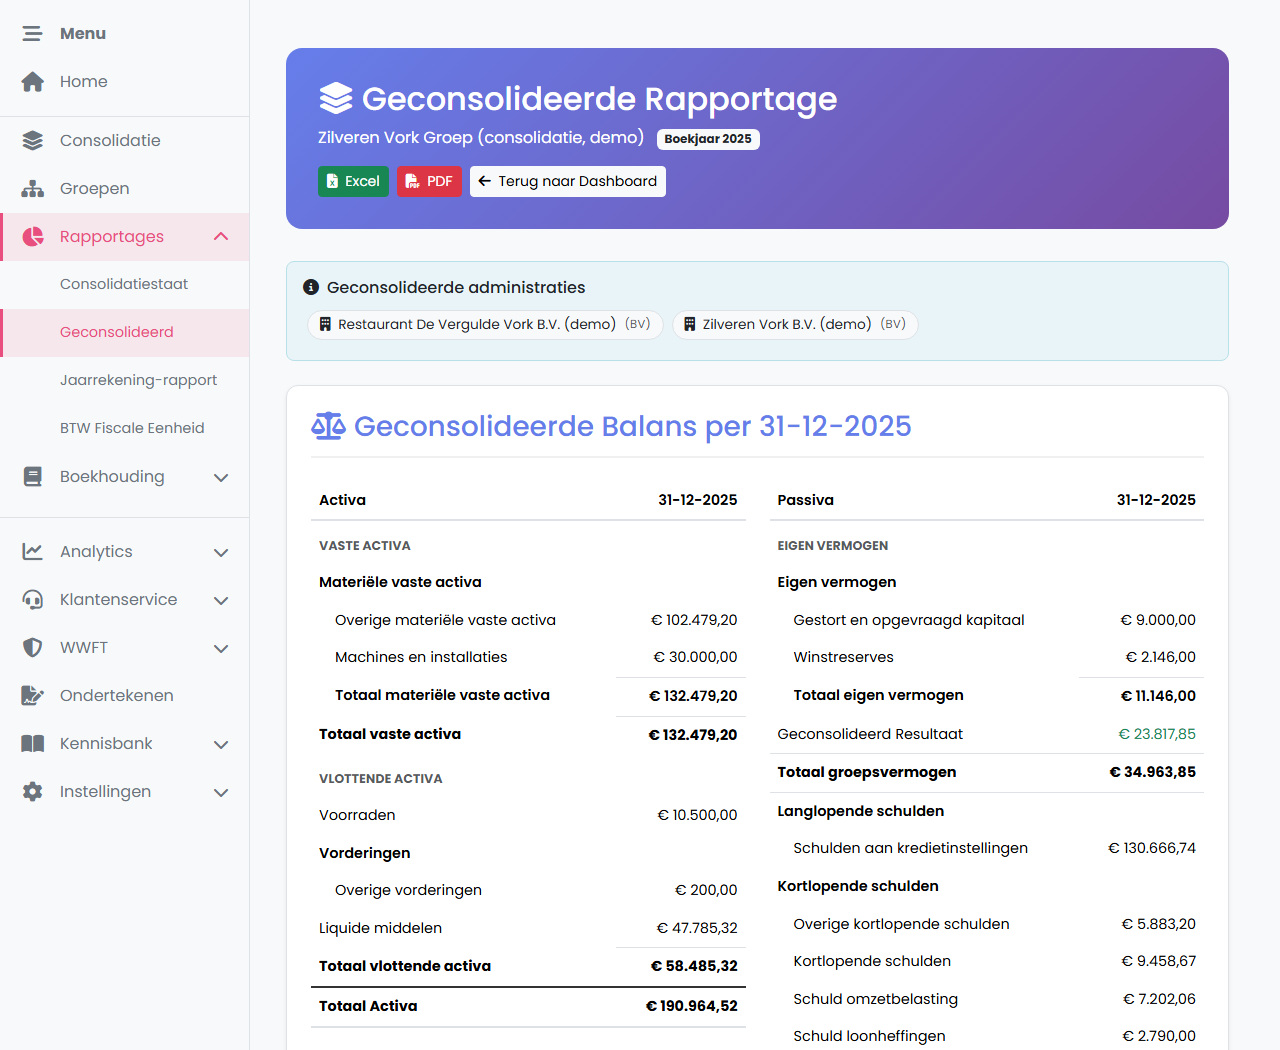
Elke regel is doorklikbaar. U ziet dan uit welke administratie en welk grootboek het bedrag komt — de weg terug van een geconsolideerd totaal naar de onderliggende boeking. Dat is ook de reden dat de module u waarschuwt wanneer de optelsom dochters meetelt waar u zelf geen toegang toe hebt: het getal klopt, maar u kunt het niet volledig onderbouwen.
Het geconsolideerde jaarrekening-rapport
Dat scherm toont de cijfers. De stap erna maakt er een document van. Het jaarrekening-rapport van een consolidatiegroep is tweeledig: het geconsolideerde deel van de groep én de enkelvoudige jaarrekening van de moedermaatschappij, in één document onder één samenstellingsverklaring.
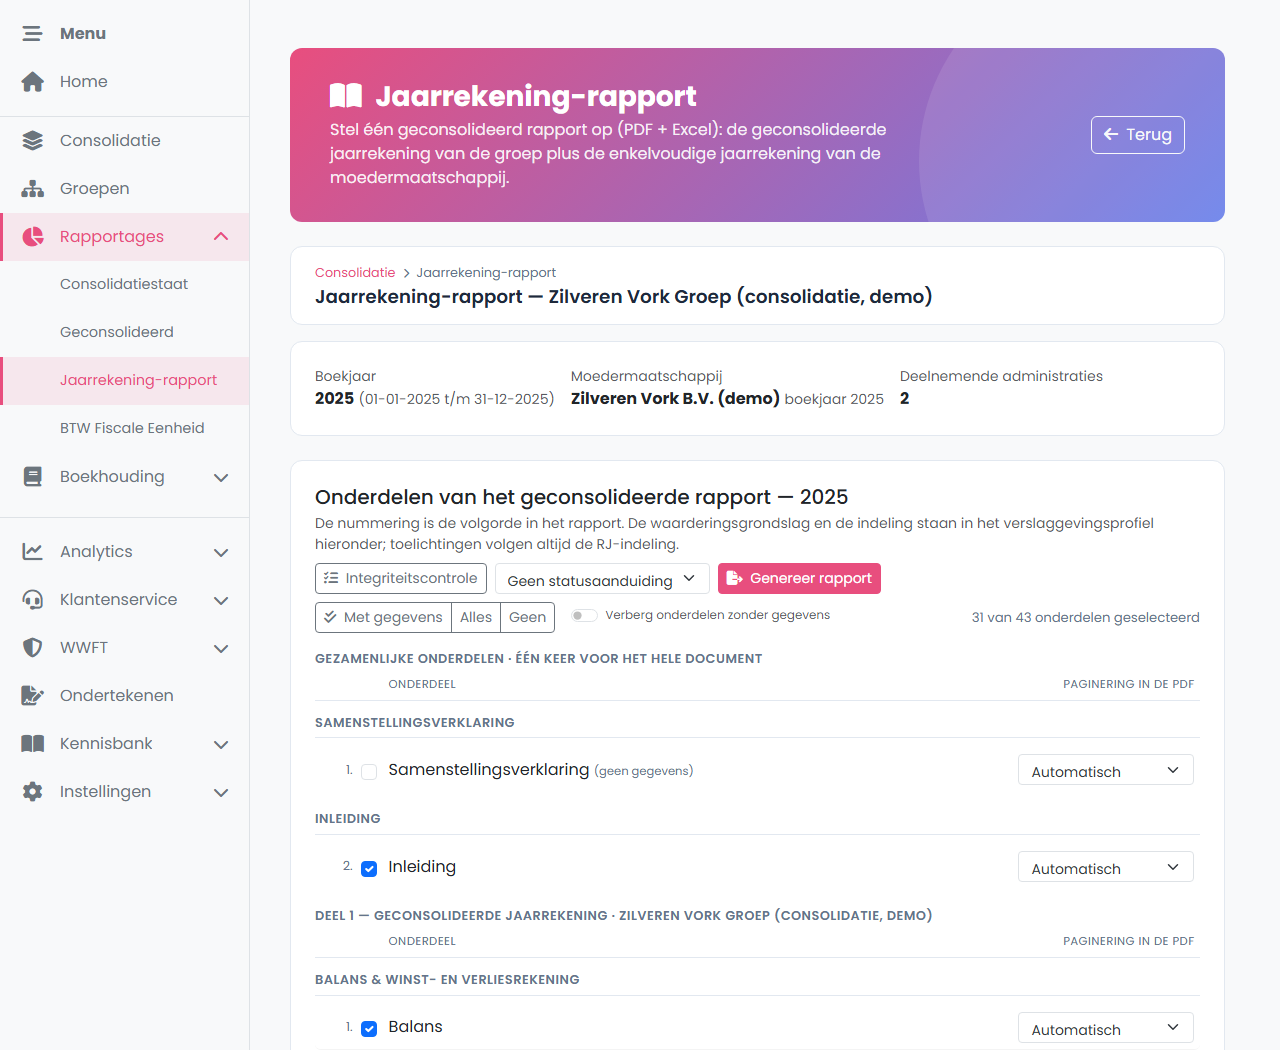
Het rapport draait altijd op de RJ-indeling: de geconsolideerde kern kent geen fiscale rubrieknamen, en één document mag geen twee indelingen mengen. Specifiek voor een groep komen er twee onderdelen bij die u in een enkelvoudig rapport niet ziet: de tabel In de consolidatie opgenomen maatschappijen (art. 2:379 BW, met statutaire zetel en aandeel) en het aandeel van derden in het groepsvermogen (art. 2:411 lid 1 BW).
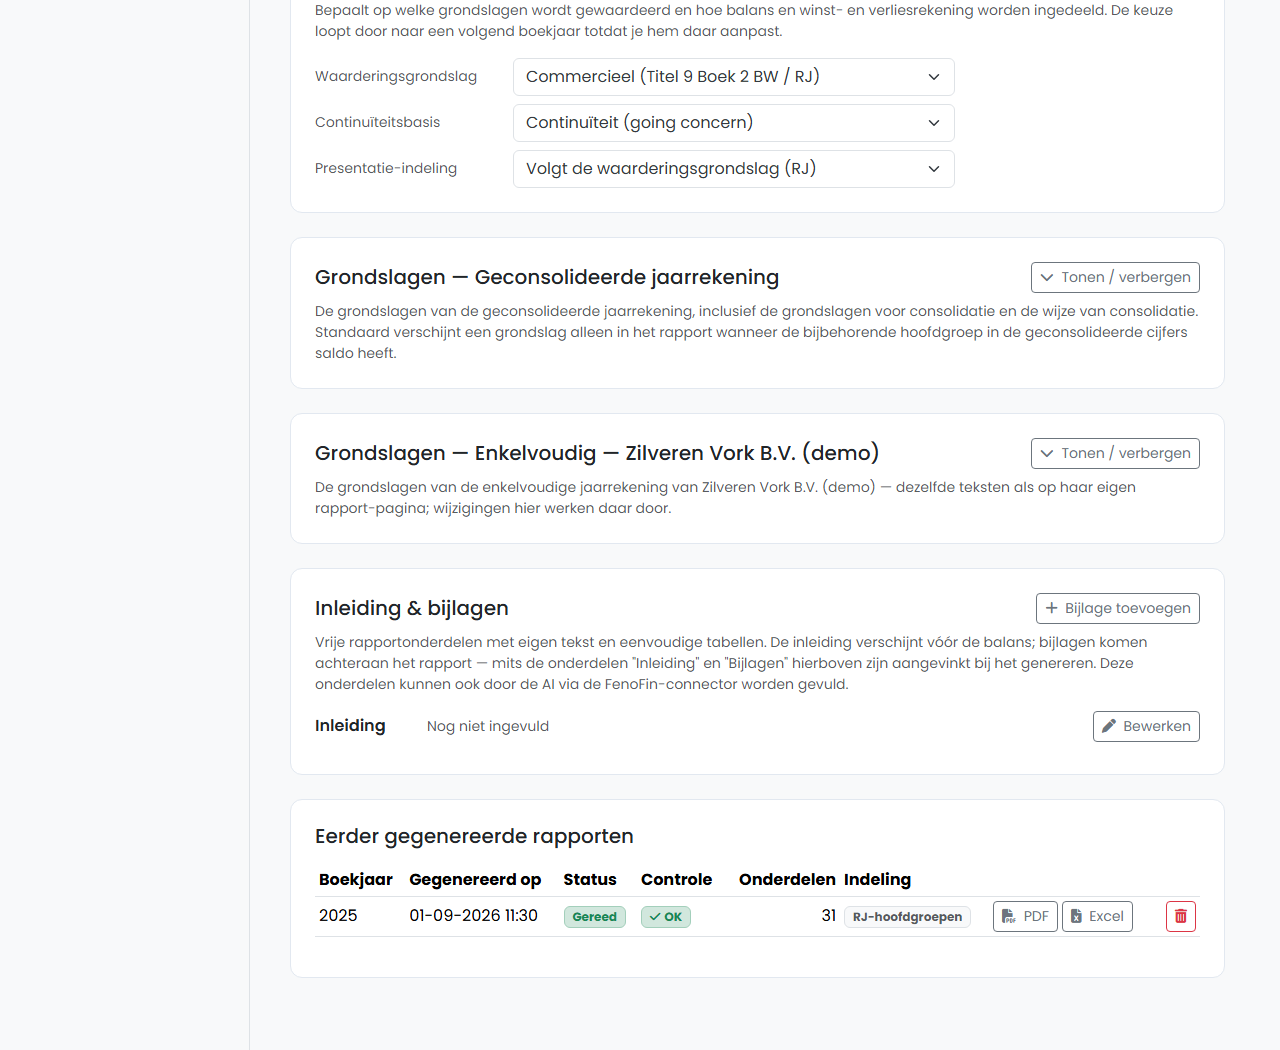
Twee dingen om te weten voordat u genereert. Deel 2 verschijnt alleen wanneer er een moedermaatschappij is aangewezen met een boekjaar dat overlapt én u toegang tot die administratie heeft; anders maakt de tool alleen het geconsolideerde deel. En het rapportdocument landt altijd in het documentendossier van de moeder — de consolidatie-administratie heeft er zelf geen. Met de knop Integriteitscontrole ziet u vóóraf of beide delen aansluiten, inclusief de controles op de bron-administraties.
8. De fiscale eenheid voor de omzetbelasting
Vormen de deelnemers samen een fiscale eenheid voor de btw, dan vinkt u dat aan in het groepenbeheer. Er komt dan een zesde stap op het dashboard bij: de btw-aangifte van de eenheid. Wijkt het btw-nummer van de eenheid af van dat van de holding, dan legt u het op die pagina vast. Standaard doen alle deelnemers van de groep mee. Wijkt de fiscale kring af van de consolidatiekring, of begint de eenheid pas halverwege een boekjaar, dan legt FenoFin dat als beheerinstelling voor u vast — met dien verstande dat een ingangs- of einddatum het boekjaar volledig moet dekken. Doet hij dat niet, dan presenteert FenoFin dat jaar bewust niet als fiscale eenheid: een aangifte over een halve periode zou meer verwarring geven dan houvast.
Één ondernemer, dus één aangifte
Een fiscale eenheid is voor de omzetbelasting één ondernemer (art. 7 lid 4 Wet OB 1968). Daar volgen twee dingen uit die u direct in de cijfers terugziet. Ten eerste zijn onderlinge prestaties tussen de leden geen belastbare prestaties: een interne managementfee of doorbelasting boekt u zonder btw. Ten tweede gaat de aangifte over de eenheid als geheel, niet over de losse BV.
FenoFin telt daarvoor de rubrieken van de leden bij elkaar op. De module haalt interne facturen niet zelf uit de aangifte — dat hoeft ook niet: boekt u onderlinge prestaties zonder btw, dan komen ze in geen enkele rubriek terecht en tellen ze verderop ook niet mee in de pro rata. Boekt u ze wél met btw, dan staan ze opgeblazen in 1a en 5b. Het saldo klopt dan nog steeds — wat de ene BV afdraagt trekt de andere af — maar de grondslagen niet.
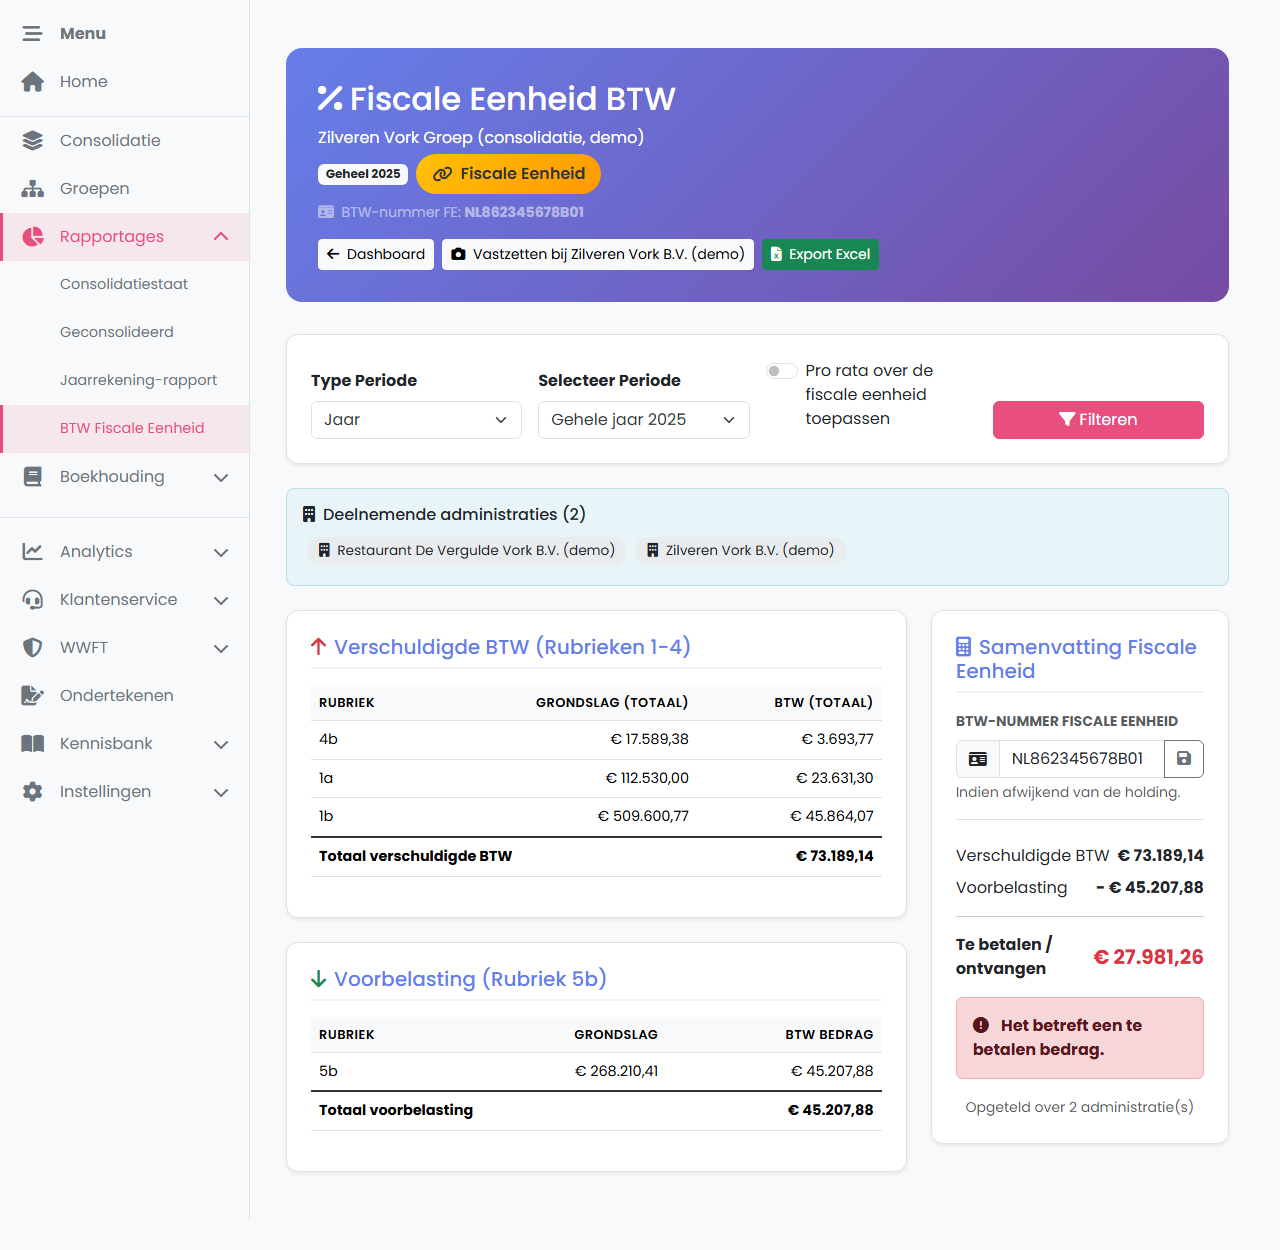
U kiest zelf de periode: een maand, een kwartaal of het hele boekjaar. Klikt u op een rubriek, dan ziet u per administratie welk deel daaruit komt — precies wat u nodig heeft als een bedrag u niet bekend voorkomt. De opstelling gaat ook als Excel de deur uit.
Pro rata: over de eenheid, niet per BV
Presteert een van de leden vrijgesteld, dan is niet alle voorbelasting aftrekbaar. FenoFin bepaalt dat aftrekpercentage over de eenheid als geheel: de belaste omzet van alle leden gedeeld door hun totale omzet. De correctie raakt vervolgens alleen de gemengde kosten — voorbelasting die rechtstreeks aan belaste prestaties is toe te rekenen blijft volledig aftrekbaar.
Vastzetten en doorbelasten
De aangifte van de eenheid zet u vast op de administratie van het hoofd — de moedermaatschappij van de groep. Vanaf dat moment ligt er een momentopname vast, en verandert er daarna nog iets in de onderliggende boekingen, dan signaleert FenoFin dat: u weet dan dat er een suppletie aankomt. Werkt u als kantoor met de module Aangiften, dan dient u de aangifte van de eenheid vanuit het hoofd in via Digipoort, en een eventuele suppletie ook (zie Btw-aangifte en suppletie indienen via Digipoort). Zonder die module dient u zelf in bij de Belastingdienst.
Blijft over dat de btw nog op de balans van de deelnemers staat terwijl het hoofd hem betaalt. Daarvoor is de doorbelasting. In één handeling boekt FenoFin het btw-saldo van een deelnemer weg tegen de rekening-courant, met de spiegelboeking in de administratie van het hoofd; beide zijn ook weer in één keer terug te draaien. Het jaarrekening-rapport van het hoofd krijgt daar een eigen sectie Fiscale eenheid omzetbelasting uit, met per lid wat er is doorbelast en wat er eventueel nog openstaat; bij de deelnemer komt een toelichting bij de belastingpositie.
9. Auditfile-export en agentic bedienen
Wil een accountant of externe softwarepakket de cijfers zelf inlezen, dan exporteert u de groep als XAF 4.0-auditfile of als Excel. Alle transacties van de deelnemers en de eliminatieboekingen komen in één bestand, waarbij elke transactie een prefix met de bedrijfsnaam krijgt zodat de herkomst traceerbaar blijft.
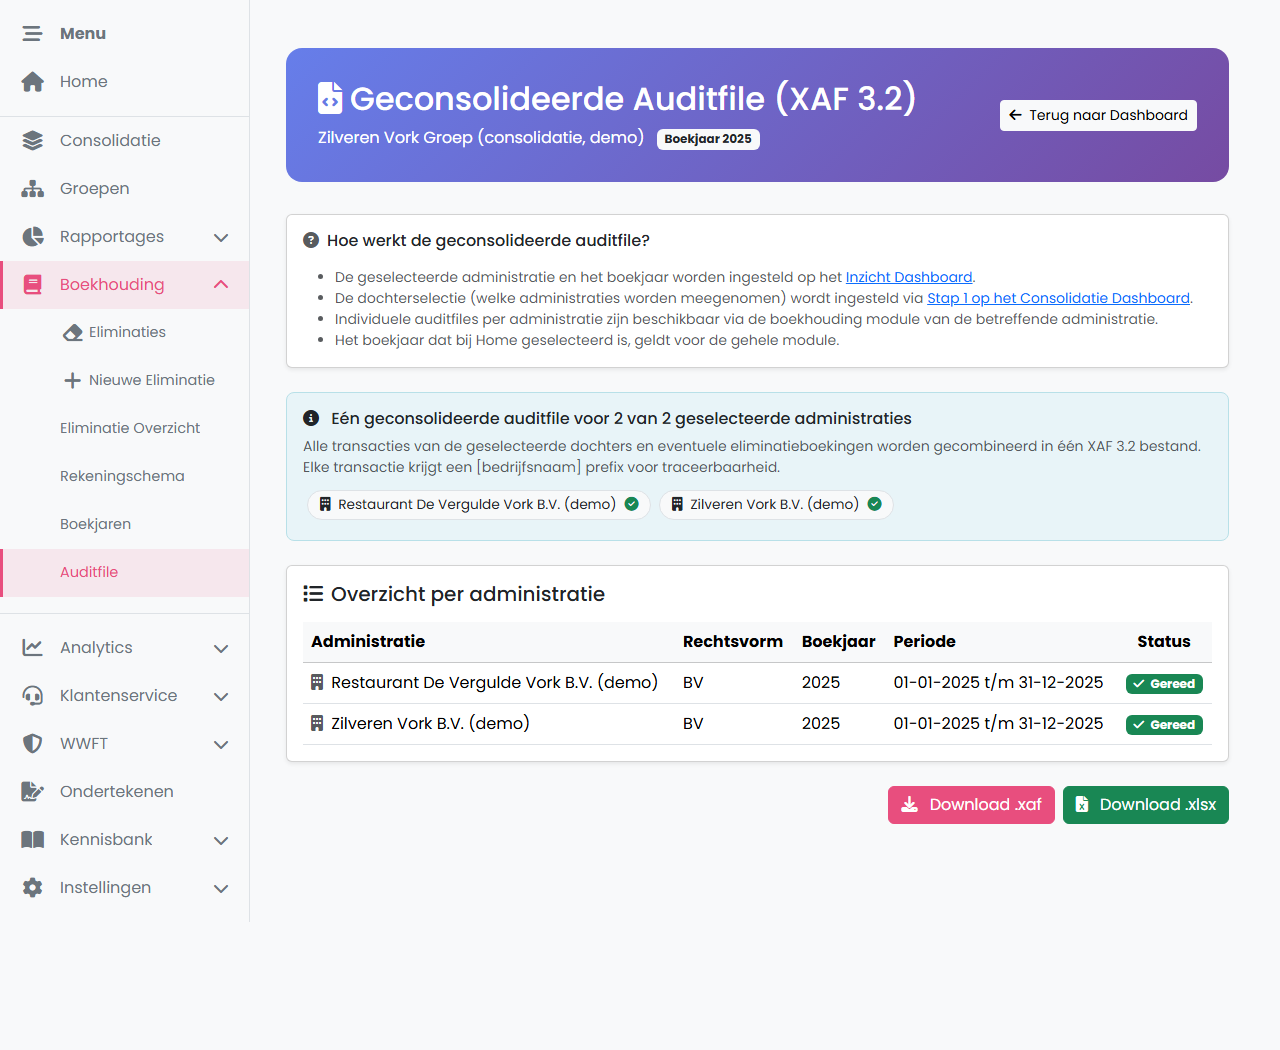
Het hele proces is ook agentic te bedienen. Via de FenoFin Connector kan uw AI-agent de groep en de matrix uitlezen, de intercompany-saldi opvragen met een paar-controle erbij, en het eliminatie-overzicht ophalen. Schrijven kan ook: een sjabloon aanmaken of wijzigen, een sjabloon uitvoeren, een eliminatie boeken of terugdraaien, en het sjabloon voor het aandeel van derden laten genereren. Ook het tweedelige jaarrekening-rapport kan de agent starten — via exact dezelfde route als de knop op de rapportpagina, dus met hetzelfde resultaat.
Elke schrijfactie van de agent komt eerst als voorstel bij u langs. U geeft akkoord; de agent boekt niet uit zichzelf.
De consolidatietools verschijnen alleen wanneer de agent op de consolidatie-administratie of op een deelnemende dochter werkt. Op een willekeurige andere administratie bestaan ze niet.
10. Voordat u begint
Vier dingen om te weten:
- Consolidatie is een add-on — per groep, niet per administratie. U betaalt voor de ene consolidatie-administratie waarin u de groep samenbrengt; hoeveel deelnemende administraties daarin zitten maakt voor de prijs niet uit. Werkt u via een kantoor, dan komt elke actieve consolidatiegroep op de verzamelfactuur van dat kantoor; betaalt u zelf, dan loopt de add-on via uw eigen abonnement. Een groep aanmaken is dus een aankoopbeslissing, en daarom ligt dat recht bij de hoofdgebruiker en niet bij elke gebruiker. De consolidatie-administratie telt overigens niet ook nog als extra administratie.
- Stoppen wist niets. Zet u de add-on stop, dan gaat de consolidatie-administratie op inactief en verdwijnt de groep van de eerstvolgende factuur. De groep zelf, de eliminatieboekingen en de sjablonen blijven bewaard.
- De boekjaren moeten overlappen. Een deelnemer zonder overlappend boekjaar valt buiten de auditfile-export; dat wordt per administratie gemeld.
- Een deelnemer verdwijnt niet zomaar. Zolang een administratie in een actieve consolidatiegroep zit, kan zij niet zonder meer worden gedeactiveerd — anders zou de groep stil een deelnemer verliezen.
Staat de groep eenmaal, dan is het jaarwerk kort: de sjablonen rekenen de nieuwe bedragen uit, u beoordeelt de voorstellen en boekt ze. Het overtypen van vorig jaar is daarmee van tafel.
Bekijk het volledige rapport van de Zilveren Vork Groep (fictieve demo-administraties): de groepsjaarrekening met Restaurant De Vergulde Vork B.V. en Zilveren Vork B.V., inclusief de enkelvoudige jaarrekening van moeder Zilveren Vork B.V. Download het voorbeeldconsolidatierapport 2025 (PDF).