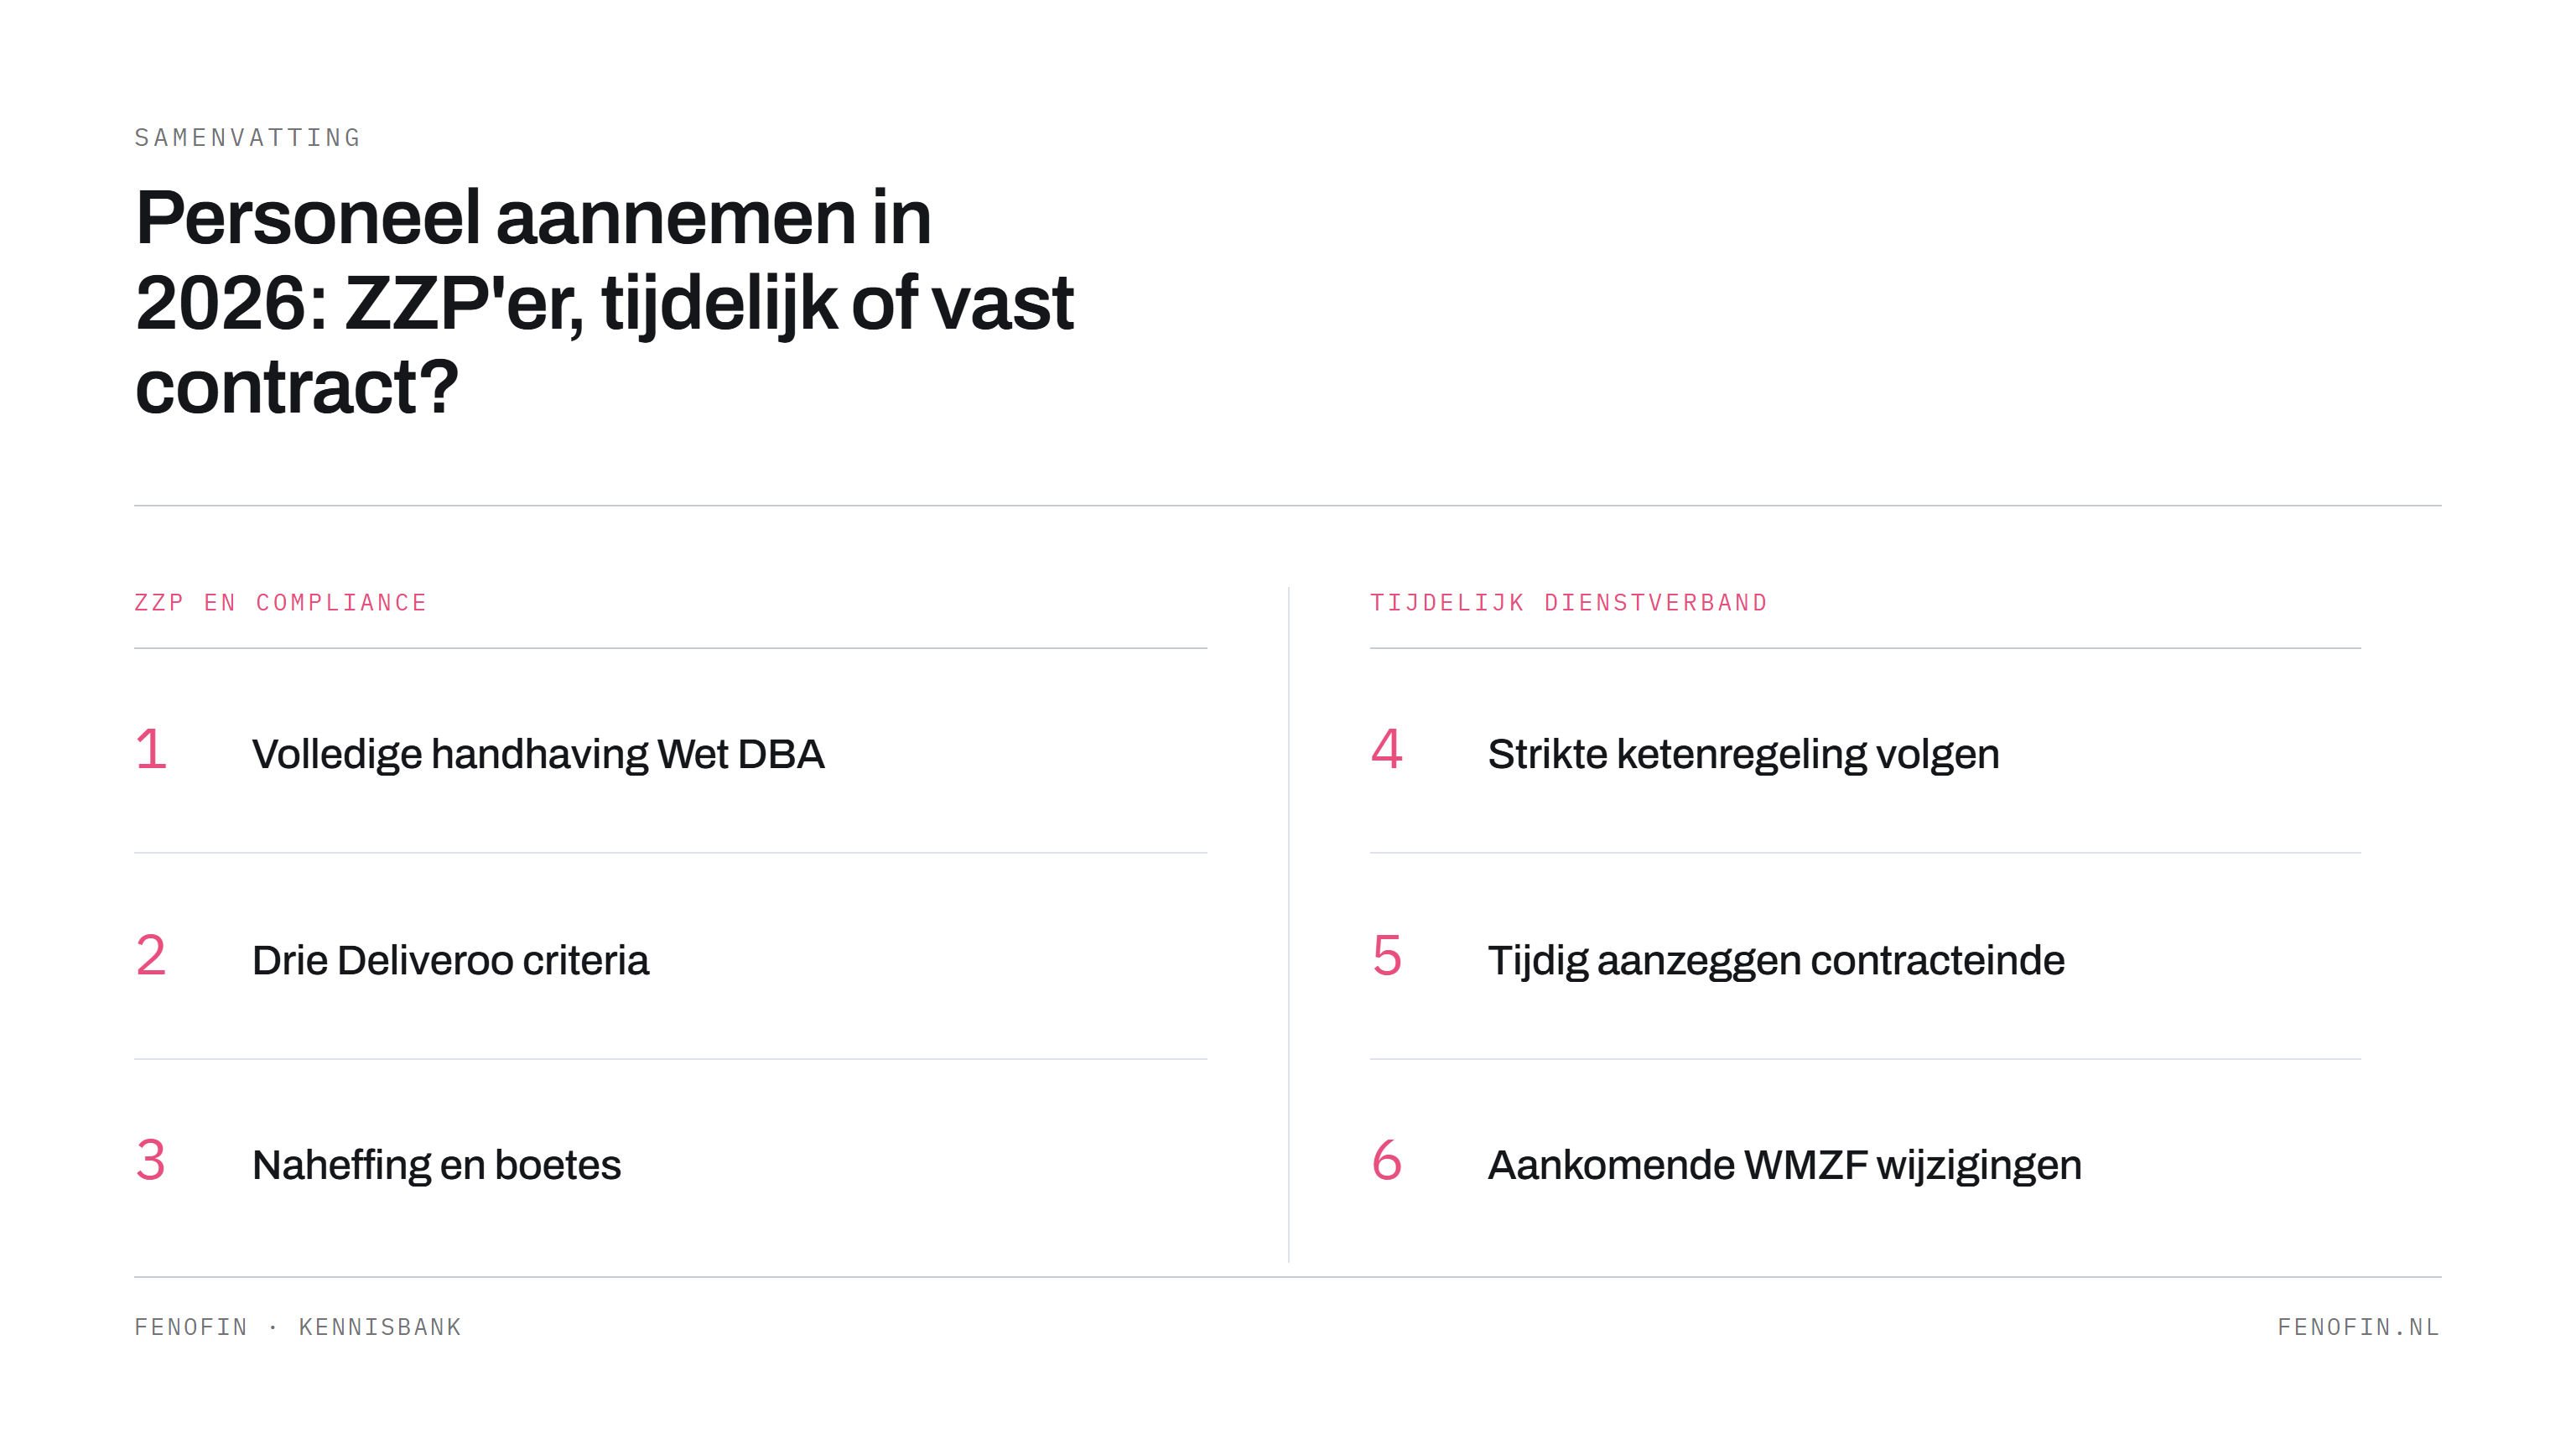
Personeel aannemen in 2026: een strategische keuze
Werkgevers in Nederland navigeren in 2026 door een uitdagend arbeidslandschap. De arbeidsmarkt is historisch krap: de werkloze beroepsbevolking (CBS, ILO-definitie) lag in Q3 2025 tussen 3,8% en 4,0% en kent een licht oplopende trend. Tegelijkertijd zien we een verschuiving in de wensen van werkenden: na jaren van flexibilisering hechten steeds meer mensen waarde aan inkomens- en werkzekerheid.
U staat als ondernemer of HR-professional in 2026 voor een strategische keuze bij iedere uitbreiding van uw team. Huurt u een ZZP'er in voor maximale wendbaarheid? Kiest u voor een tijdelijk contract om risico's af te tasten? Of biedt u direct een vast contract aan om personeel snel te binden en te profiteren van gunstige werkgeverstarieven? In dit artikel bespreken we de actuele juridische spelregels, de boeterisico's vanuit de fiscus en de tarieven en subsidies die in 2026 van kracht zijn.
1. ZZP'ers inhuren: handhaving Wet DBA en het Deliveroo-arrest
De inzet van ZZP'ers is jarenlang een laagdrempelige manier geweest om pieken en dalen op te vangen. Sinds 1 januari 2025 is het handhavingsmoratorium definitief opgeheven en handhaaft de Belastingdienst weer voluit op de Wet DBA. In 2026 is dit toezicht verder geprofessionaliseerd en uitgebreid.
Bij herkwalificatie van een arbeidsrelatie naar een dienstbetrekking eist de fiscus loonbelasting en premies werknemersverzekeringen na — al snel meer dan 30% van de uitbetaalde vergoedingen. De naheffingstermijn voor loonbelasting bedraagt 5 jaar (art. 20 lid 3 AWR). Voor correcties die voortvloeien uit het opheffen van het moratorium kijkt de Belastingdienst in beginsel niet verder terug dan 1 januari 2025, behalve bij kwade trouw of eerdere niet-naleving van aanwijzingen.
Daar bovenop kan de fiscus vergrijpboetes opleggen op grond van art. 67f AWR (de juiste bepaling voor loonbelasting als aangiftebelasting). Volgens het Besluit Bestuurlijke Boeten Belastingdienst (BBBB) bedraagt de vergrijpboete 25% bij grove schuld en 50% bij opzet, met een wettelijk maximum van 100% bij strafverzwarende omstandigheden.
De drie criteria uit het Deliveroo-arrest
Het juridisch fundament onder de beoordeling van een arbeidsrelatie is het Deliveroo-arrest van de Hoge Raad (HR 24-03-2023, ECLI:NL:HR:2023:443). De Hoge Raad hanteert een holistische benadering waarin alle omstandigheden van het geval worden gewogen. Drie criteria springen eruit:
- Gezag: geeft u inhoudelijke instructies, bepaalt u werktijden en houdt u toezicht? Hoe meer u zich bemoeit met de uitvoering (in plaats van enkel het eindresultaat te beoordelen), hoe sterker de aanwijzing voor een gezagsverhouding.
- Inbedding: vormt het werk een kernactiviteit van uw organisatie? Een ZZP-chauffeur bij een transportbedrijf is organisatorisch ingebed; een schilder die uw bedrijfspand verft niet.
- Ondernemerschap: loopt de werkende daadwerkelijk persoonlijk financieel risico? Heeft hij of zij meerdere opdracht-gevers, eigen investeringen en presenteert hij/zij zich naar buiten als ondernemer (eigen website, marketing, acquisitie)?
Wetgeving 2026: VBAR gesneuveld, rechtsvermoeden blijft
De Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden (VBAR) is in maart 2026 grotendeels gesneuveld na hevige kritiek uit de markt en een kritisch advies van de Raad van State. Eén onderdeel bleef wél overeind: het rechtsvermoeden werknemerschap bij een uurtarief onder € 38 (excl. btw), peildatum 1 januari 2026. Bij een lager tarief ontstaat automatisch het wettelijk vermoeden dat sprake is van werknemerschap; de bewijslast ligt dan bij de opdrachtgever. Dit rechtsvermoeden heeft uitsluitend civielrechtelijke werking (de werkende kan het inroepen bij de rechter) en is beoogd in werking te treden in 2027.
Op de achtergrond bereidt het kabinet een bredere Zelfstandigenwet voor, gebaseerd op een initiatiefwetsvoorstel van VVD, D66, CDA en SGP en bevestigd in het coalitieakkoord van januari 2026. De wet introduceert drie cumulatieve toetsen: zelfstandigentoets, werkrelatietoets en een sectoraal rechtsvermoeden.
Tegelijkertijd worden fiscale voordelen voor ZZP'ers afgebouwd. De zelfstandigenaftrek bedraagt in 2026 nog slechts € 1.200 (afbouwpad richting € 900 in 2027). De "goedkope flexkracht" behoort daarmee definitief tot het verleden — ZZP'ers verhogen hun uurtarieven om netto hetzelfde over te houden.
2. Tijdelijke contracten: ketenregeling en de WMZF
Wilt u het risico van schijnzelfstandigheid vermijden maar nog niet direct vast in dienst nemen, dan is een tijdelijk contract de logische tussenstap. Ook deze contractvorm is strak gereguleerd.
De ketenregeling (art. 7:668a BW)
U mag in 2026 maximaal 3 opvolgende tijdelijke contracten aanbieden in een totale periode van maximaal 36 maanden. Bij overschrijding van één van beide grenzen ontstaat van rechtswege een vast contract. Een onderbreking van het dienstverband van meer dan 6 maanden reset de keten. In sommige cao's is de ketenregeling verruimd tot 6 contracten in 4 jaar — controleer altijd uw sectorale cao.
Aanzegtermijn (art. 7:668 BW)
Bij een tijdelijk contract van 6 maanden of langer moet u uiterlijk 1 maand vóór de einddatum schriftelijk laten weten of u verlengt — en zo ja, onder welke voorwaarden. Vergeet u dit, dan bent u een vergoeding verschuldigd van maximaal één bruto maandsalaris (naar rato bij gedeeltelijke nalatigheid). Juridisch is dit een vergoeding, geen boete.
Proeftijdregels (art. 7:652 BW)
- Tijdelijk contract ≤ 6 maanden: geen proeftijd toegestaan (een opgenomen proeftijd is nietig).
- Tijdelijk contract > 6 maanden en < 2 jaar: proeftijd van maximaal 1 maand.
- Tijdelijk contract ≥ 2 jaar of vast contract: proeftijd van maximaal 2 maanden.
Transitievergoeding (art. 7:673 BW)
Een werknemer bouwt vanaf de eerste werkdag — ook tijdens de proeftijd — recht op een transitievergoeding op zodra u het initiatief tot beëindiging neemt of een tijdelijk contract niet verlengt. In 2026 bedraagt de wettelijke maximum-transitievergoeding € 102.000, of één bruto jaarsalaris als dat hoger ligt.
De Wet Meer Zekerheid Flexwerkers (WMZF)
De WMZF wijzigt de flexmarkt fundamenteel. Belangrijkste wijzigingen:
- Nulurencontracten verdwijnen en worden vervangen door bandbreedtecontracten met een gegarandeerd minimum aantal uren (max 130% van het minimum). Let op: scholieren, studenten en bijbaners blijven uitgezonderd; voor pgb-houders komt een tijdelijke uitzondering.
- De vervaltermijn in de ketenregeling om een keten te doorbreken wordt opgerekt van 6 maanden naar 5 jaar. Voor seizoenswerk geldt een uitzondering van 3 maanden, voor studenten blijft 6 maanden gelden. Hiermee wordt de "draaideurconstructie" effectief onmogelijk.
- Verwachte inwerkingtreding: 1 januari 2027 voor uitzendkrachten en 1 januari 2028 voor reguliere dienstverbanden (Kamerbrief 12 maart 2026). Het wetsvoorstel was medio april 2026 nog niet aangenomen door de Tweede Kamer.
3. Het vaste contract: lagere WW-premie en subsidies
Om vaste zekerheid te stimuleren heeft de overheid het vaste contract financieel aantrekkelijker gemaakt. Naast het binden van medewerkers profiteert u van premiedifferentiatie en gerichte subsidies.
Premiedifferentiatie WW (AWf-premie 2026)
Sinds de Wet arbeidsmarkt in balans (WAB) is de AWf-premie gekoppeld aan het type contract:
- Lage WW-premie 2,74%: voor schriftelijke contracten voor onbepaalde tijd zonder oproepbeding.
- Hoge WW-premie 7,74%: voor alle andere contractvormen (tijdelijk, oproep, min-max).
Rekenvoorbeeld: bij een bruto maandsalaris van € 3.500 bedraagt het premieplichtig loon inclusief 8% vakantiegeld circa € 45.360 per jaar. Hoge premie = circa € 3.510; lage premie = circa € 1.242. Dat scheelt ruim € 2.268 per medewerker per jaar.
De 30%-uren-afwijking voor deeltijders
Heeft u een werknemer met een vast deeltijdcontract van minder dan 30 uur per week (drempel verlaagd van 35 naar 30 uur per 1 januari 2025)? En werkt deze persoon jaarlijks meer dan 30% over ten opzichte van de contracturen? Dan moet u met terugwerkende kracht alsnog de hoge WW-premie van 7,74% afdragen over het volledige loon van dat kalenderjaar (herziening WW-premie). Monitor uren-registraties daarom continu.
Subsidies en de NHG-grens
- NHG-grens 2026: € 470.000 (€ 498.200 met energiebesparende voorzieningen). Werknemers met een vast contract krijgen makkelijker een hypotheek met NHG.
- LKV (Loonkostenvoordeel): tot € 6.000 per jaar voor maximaal 3 jaar, voor werknemers met een arbeidsbeperking of uit de banenafspraak. Let op: het LKV oudere werknemer (56+) is voor nieuwe gevallen afgeschaft per 1 januari 2026 (overgangsregeling voor wie vóór 1-1-2024 in dienst trad).
- Het Lage-inkomensvoordeel (LIV) is reeds per 1 januari 2025 volledig afgeschaft (Wet 36458, aangenomen door de Eerste Kamer in april 2024). Het jeugd-LIV was al per 1-1-2024 vervallen.
- SLIM-subsidie: tot € 24.999 per mkb-bedrijf (officieel maximum onder de € 25.000-grens vanwege vereenvoudigde afwikkeling) voor scholings- en ontwikkeltrajecten.
Eerlijke kostenvergelijking: ZZP'er versus vast contract
Een ZZP'er met een uurtarief van € 85–€ 100 lijkt duurder dan een werknemer met een bruto uursalaris van € 25–€ 30. Maar bij een werknemer komen er werkgeverslasten bij: 8% vakantiegeld, WW-premie (2,74% bij vast contract), ZVW-werkgeversheffing, WIA/WGA-premies, pensioenpremies, loondoorbetaling bij ziekte (tot 2 jaar), verzuimverzekering, arbodienst, opleidingen en faciliteiten (laptop, telefoon, thuiswerkvergoeding, reiskosten).
Onder de streep is een vaste werknemer bij langdurige inzet — zeker met benutting van LKV of SLIM — vrijwel altijd goedkoper én kwalitatief waardevoller dan een ZZP'er. Bovendien elimineert u het boeterisico op grond van de Wet DBA volledig.
4. Trend: verschuiving richting vaste zekerheid
De afgelopen jaren zien we een duidelijke verschuiving. Volgens CBS-cijfers over Q3 2025 hadden 5,64 miljoen werknemers in Nederland een vast contract, goed voor 57,3% van de werkzame beroepsbevolking (circa 9,85 miljoen werkenden). Afgezet tegen de totale beroepsbevolking (inclusief werklozen, circa 10,25 miljoen) komt dit neer op ongeveer 55,1%.
De trend wordt politiek aangejaagd door hogere werkgeverslasten voor flex (WAB) en het opheffen van het DBA-moratorium. Daarnaast kiezen werknemers zelf massaal voor zekerheid, gedreven door inflatie, stijgende kosten en de oververhitte woningmarkt. Werkgevers die het vaste contract proactief inzetten als wervingswapen, hebben in 2026 een streep voor in de strijd om talent.
Conclusie en action-list voor werkgevers in 2026
Voor de gezonde toekomstbestendigheid van uw personeelsbestand in 2026 is het vaste contract overduidelijk de veiligste én op lange termijn voordeligste optie. Lage WW-premie, subsidies (LKV € 6.000, SLIM € 24.999) en duurzame binding van talent maken de businesscase rond. Kiest u in specifieke gevallen toch voor een ZZP'er wegens schaarse niche-kennis? Respecteer dan strikt de grenzen van de Wet DBA en het Deliveroo-arrest om vergrijpboetes (25–100%) en naheffingen (tot 5 jaar terug) te voorkomen.
- Audit uw ZZP-dossiers: beoordeel élke ingehuurde werkende langs de drie Deliveroo-criteria (gezag, inbedding, ondernemerschap). Twijfelt u? Beëindig de inhuur of converteer naar een arbeidsovereenkomst.
- Profiteer van de lage WW-premie (2,74%): zorg dat álle vaste contracten zonder oproepbeding schriftelijk door beide partijen zijn ondertekend en in het personeelsdossier zijn opgenomen.
- Monitor de 30%-regel bij deeltijders < 30 uur: zet een geautomatiseerd alert op in uw urenregistratie. Grijp tijdig in om naheffing van de hoge WW-premie (7,74%) over het hele jaar te voorkomen.
- Bereid u voor op de WMZF: bouw nulurencontracten om naar bandbreedtecontracten met een gegarandeerd minimum, ruim vóór de inwerkingtreding (1-1-2027 uitzendkrachten, 1-1-2028 reguliere contracten).
- Benut scholingssubsidies: dien tijdig een aanvraag in voor de SLIM-subsidie (tot € 24.999) om duurzame inzetbaarheid en personeelsbehoud te financieren.
Bronnen
- Belastingdienst.nl — Handhaving Wet DBA en toezicht 2026.
- Hoge Raad 24 maart 2023, ECLI:NL:HR:2023:443 (Deliveroo-arrest).
- Algemene wet inzake rijksbelastingen, art. 20 lid 3 (naheffings-termijn 5 jaar) en art. 67f (vergrijpboete loonbelasting).
- Besluit Bestuurlijke Boeten Belastingdienst (BBBB) — vergrijpboetes 25% / 50% / max 100%.
- Burgerlijk Wetboek Boek 7, art. 7:652 (proeftijd), 7:668 (aanzegtermijn), 7:668a (ketenregeling) en 7:673 (transitievergoeding).
- UWV.nl — Premiedifferentiatie WW/AWf 2026 en LKV-bedragen.
- Rijksoverheid.nl — Wet Meer Zekerheid Flexwerkers (Kamerbrief 12 maart 2026).
- Rijksoverheid.nl — Afschaffing LIV per 1-1-2025 (Wet 36458).
- RVO.nl — SLIM-subsidie (max € 24.999 per mkb-bedrijf).
- Belastingdienst.nl — Zelfstandigenaftrek 2026 (€ 1.200).
- NHG.nl — Kostengrens 2026 (€ 470.000 / € 498.200 met energiebesparende voorzieningen).
- CBS — Werkzame en werkloze beroepsbevolking, Q3 2025.