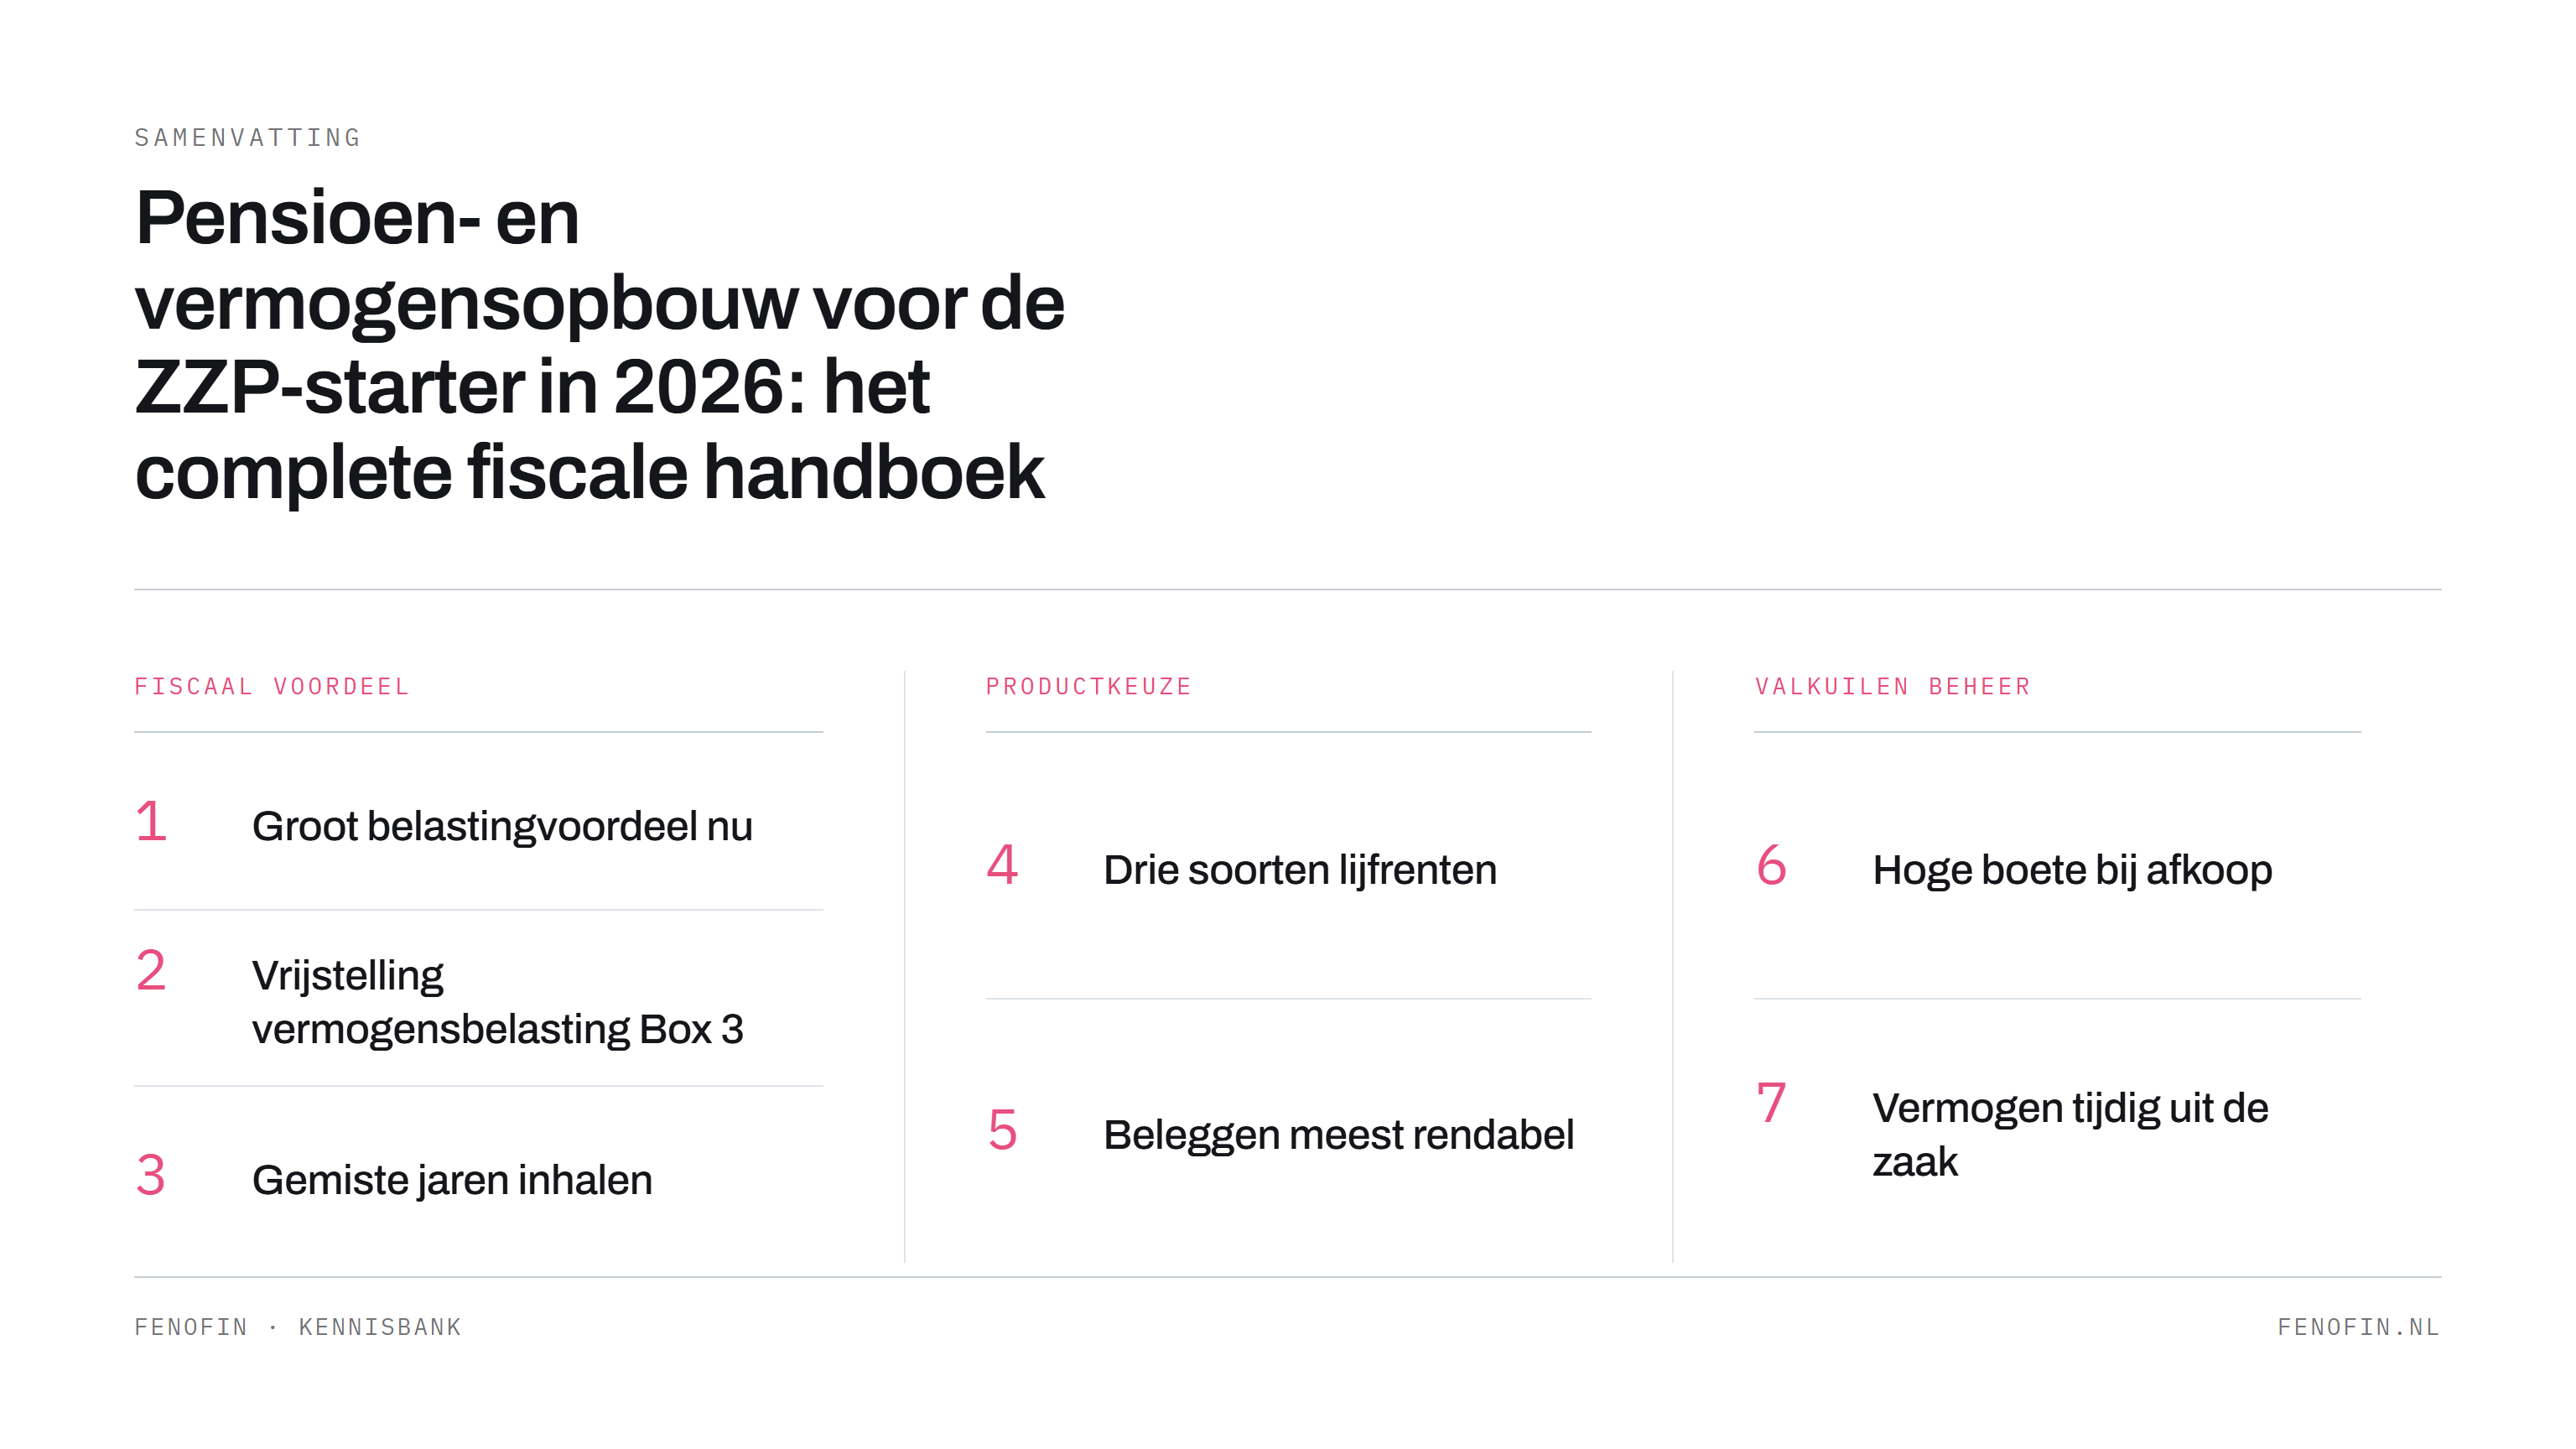
Als startende ZZP'er komt er ontzettend veel op je af. Je moet acquisitie doen, je administratie inrichten en je vakkennis op peil houden. Toch is er één onderwerp dat vaak onterecht naar de achtergrond verdwijnt: je pensioenopbouw en vermogen in 2026. Zonder de automatische pensioenopbouw van een werkgever ben je als ondernemer volledig zelf verantwoordelijk voor je financiële toekomst. Begin je hier te laat mee, dan loop je niet alleen een comfortabele oude dag mis, maar laat je in het heden ook tienduizenden euro's aan fiscaal voordeel liggen.
Vooral in winstrijke jaren levert pensioenopbouw via de jaarruimte een fors fiscaal voordeel op. Val je met je winst in de hoogste belastingschijf (toptarief 49,50%, art. 2.10 Wet IB 2001), dan trek je je storting af tegen dit hoge tarief. Wanneer je later met pensioen gaat daalt je inkomen normaliter stevig: zonder werk of onderneming val je terug op AOW en lijfrente-uitkeringen, en schuif je daarmee één of meer belastingschijven naar beneden. AOW-gerechtigden betalen bovendien een verlaagd tarief in de eerste schijf. Je bespaart dus belasting tegen het toptarief nu, en betaalt later over diezelfde euro's belasting tegen een laag tarief. Deze tariefarbitrage is juist in topjaren het grootst; in winstluwe jaren waarin je zelf al in schijf 1 valt, is het voordeel aanzienlijk kleiner.
Daar komt nog een derde voordeel bovenop: het kapitaal op je geblokkeerde lijfrenterekening valt niet in Box 3. Over dit saldo betaal je dus tijdens de opbouwfase géén jaarlijkse vermogensrendementsheffing — in 2026 forfaitair 1,28% over banktegoeden en 6,00% over beleggingen. Je spaar- of beleggingskapitaal groeit dus onbelast door totdat het als lijfrente-uitkering wordt opgenomen. Bij een lange horizon tikt dit rendementsvoordeel over de jaren fors aan, bovenop het eerder besproken tariefvoordeel.
In dit uitgebreide artikel leggen we precies uit hoe je in 2026 op een slimme, verantwoorde én fiscaal optimale manier vermogen opbouwt. We bespreken de actuele belastingregels, rekenen met de geverifieerde cijfers van de Belastingdienst voor 2026 en duiken in de valkuilen van de fiscus. Van de berekening van je jaarruimte tot de strenge regels rondom vermogensetikettering: na het lezen van deze gids weet jij exact wat je te doen staat.
1. Jaarruimte en reserveringsruimte in 2026: jouw fiscale motor
De overheid stimuleert ondernemers om zelf voor hun oudedagsvoorziening te zorgen. Dit doet zij via de zogeheten jaarruimte. De jaarruimte is het maximale bedrag dat je in een bepaald kalenderjaar met belastingvoordeel (aftrekbaar in Box 1) op een geblokkeerde pensioenrekening mag storten. Sinds de inwerkingtreding van de Wet toekomst pensioenen (Wtp) per 1 juli 2023 zijn de percentages flink verhoogd, wat het voor de ZZP'er in 2026 aantrekkelijker dan ooit maakt om pensioen op te bouwen.
Volgens de wettelijke regels mag je in 2026 maar liefst 30% van je premiegrondslag gebruiken voor je pensioenopbouw (art. 3.127 lid 1 Wet IB 2001). Dit is een enorme sprong vergeleken met de 13,3% die gold vóór de Wtp: het percentage is daarmee ruimschoots verdubbeld en gold direct vanaf belastingjaar 2023.
De formule voor 2026
Om je jaarruimte te berekenen hanteert de Belastingdienst een vaste formule. Je bouwt namelijk geen pensioen op over je volledige inkomen; er wordt rekening gehouden met de AOW-uitkering die je later van de overheid krijgt. Dit deel heet de AOW-franchise.
Jaarruimte = 30% × (bruto inkomen − AOW-franchise)
Let op: voor de berekening van je jaarruimte in 2026 kijk je in principe naar de winst uit onderneming (vóór ondernemers-aftrek) van het voorgaande jaar (2025). Ben je een starter en staak je niet? Dan kun je onder specifieke voorwaarden of in de loop van de jaren je ruimte inhalen via de reserveringsruimte.
Hieronder vind je de geverifieerde parameters voor het belastingjaar 2026:
| Parameter 2026 | Bedrag / percentage | Wettelijke grondslag / bron |
|---|---|---|
| Percentage jaarruimte | 30% | art. 3.127 lid 1 Wet IB 2001 |
| AOW-franchise | € 19.172 | art. 3.127 lid 3 Wet IB 2001; officieel 2026 |
| Max. in aanmerking te nemen inkomen | € 137.800 | art. 3.127 lid 3 Wet IB 2001 |
| Maximale premiegrondslag | € 118.628 | berekend: € 137.800 − € 19.172 |
| Maximale jaarruimte | € 35.589 | 30% × € 118.628 = € 35.588,40 ≈ € 35.589 |
| Max. in te halen reserveringsruimte | € 42.753 | art. 3.127 lid 2 Wet IB 2001; Belastingdienst fisin2026 |
Reserveringsruimte: het inhalen van gemiste jaren
Heb je de afgelopen 10 jaar geen of te weinig pensioen opgebouwd? Dan heb je onbenutte jaarruimte opgebouwd. Dit noemen we de reserveringsruimte. In 2026 mag je deze oude ruimte inhalen, met een wettelijk maximum van € 42.753 per jaar (art. 3.127 lid 2 Wet IB 2001). Dit biedt startende ZZP'ers de kans om na een paar winstgevende jaren in één klap een grote, fiscaal aftrekbare storting te doen.
Rekenvoorbeeld jaarruimte 2026
Stel, je had in het voorgaande jaar een bruto winst uit onderneming (vóór ondernemersaftrek) van € 75.000.
- Je inkomensdeel boven de franchise (de premiegrondslag) is: € 75.000 − € 19.172 = € 55.828.
- Je jaarruimte is 30% van dit bedrag: 0,30 × € 55.828 = € 16.748.
Dit bedrag van € 16.748 mag je in 2026 storten op een lijfrenterekening en volledig aftrekken van je inkomen in Box 1. Val je in de hoogste belastingschijf van 49,50% (art. 2.10 Wet IB 2001), dan bespaar je direct ruim € 8.290 aan inkomstenbelasting.
2. Revisierente en de vijf uitzonderingen bij vroegtijdig opnemen
Een belangrijk kenmerk van pensioenopbouw via de jaarruimte is dat het geld vaststaat. De fiscus geeft je belastingaftrek in Box 1 onder de uitdrukkelijke voorwaarde dat het gereserveerde kapitaal uitsluitend wordt gebruikt voor een periodieke oudedagsvoorziening (lijfrente-uitkering).
Besluit je als ondernemer om het geld op je geblokkeerde pensioenrekening toch voortijdig op te nemen (‘afkoop’)? Dan treedt er een zware fiscale sanctie in werking. Allereerst wordt het volledige opgenomen bedrag bij je inkomen in Box 1 opgeteld, waardoor je inkomstenbelasting (tot maximaal 49,50% in 2026) betaalt. Daarnaast brengt de Belastingdienst een boete in rekening: de revisierente (art. 30i AWR).
De revisierente bedraagt maximaal 20% (art. 30i Algemene wet inzake rijksbelastingen). Dit is het wettelijk plafond: via de tegenbewijsregeling kan de daadwerkelijk verschuldigde revisierente bij een kortere looptijd van de lijfrente lager uitvallen. Tel je in het worst-case scenario de maximale inkomstenbelasting (49,50%) en de maximale revisierente (20%) bij elkaar op, dan kan de totale fiscale afrekening oplopen tot maar liefst 69,5%. Van elke € 10.000 die je opneemt houd je in dat scenario slechts € 3.050 over.
De vijf wettelijke uitzonderingen
Gelukkig is de wetgever niet volledig meedogenloos. Er zijn situaties in het leven van een ondernemer denkbaar waarbij de nood aan het kapitaal legitiem is. Er bestaan vijf belangrijke uitzonderingen waarbij de revisierente achterwege blijft (de inkomstenbelasting in Box 1 betaal je uiteraard wel):
- Langdurige arbeidsongeschiktheid: word je als ZZP'er langdurig arbeidsongeschikt en valt je inkomen drastisch terug, dan mag je je lijfrentekapitaal onder strenge inkomensgrenzen boetevrij vervroegd laten uitkeren.
- Afkoop van een ‘kleine lijfrente’: is je opgebouwde kapitaal relatief laag? In 2026 is de wettelijke grens voor een kleine lijfrente vastgesteld op € 5.513. Blijft de totale afkoopsom onder dit bedrag, dan is er geen revisierente verschuldigd.
- Overlijden van de rekeninghouder: bij overlijden vervalt het kapitaal aan de nabestaanden. Als zij besluiten de lijfrente af te kopen, wordt er wel inkomstenbelasting geheven bij de erfgenamen, maar rekent de fiscus geen 20% strafkorting.
- Het oud-regime: heb jij, of heb je een polis overgenomen die dateert van ver vóór de grote wets-wijzigingen (veelal afgesloten vóór 1992 of 2001)? Voor dit ‘oud-regime’ kapitaal gelden vaak veel soepelere afkoopregels en is de revisierente vaak niet van toepassing.
- Emigratie: bij emigratie legt de Belasting-dienst vaak een zogeheten conserverende aanslag op. Onder specifieke, complexe internationale verdragsbepalingen kan afkoop in het buitenland plaatsvinden zonder de Nederlandse revisierente-boete.
Tip voor ZZP'ers: zoek je naar een overbrugging richting je pensioendatum? Overweeg dan de wettelijke mogelijkheid van de tijdelijke oudedagslijfrente (OD-lijfrente). Hiermee mag je direct na je pensioendatum het kapitaal versneld laten uitkeren in een periode van minimaal 5 en maximaal 20 jaar. De maximale uitkering hiervoor bedraagt in 2026 wettelijk € 27.192 per jaar. Dit jaarmaximum geldt uitsluitend voor de TIJDELIJKE OD-lijfrente: een reguliere oudedagslijfrente met een uitkeringsduur van minimaal 20 jaar kent géén jaarlijks uitkeringsmaximum. De tijdelijke variant is ideaal voor ondernemers die de eerste jaren van hun pensioen meer willen reizen of besteden.
3. Drie lijfrenteproducten vergeleken: sparen, beleggen of verzekeren?
Om gebruik te maken van je jaarruimte moet je het geld storten in een goedgekeurd lijfrenteproduct dat voldoet aan art. 3.124 t/m 3.131 Wet IB 2001. In de basis heb je als ZZP'er drie smaken: beleggen, sparen of verzekeren. Elk product heeft een ander risicoprofiel en een andere kostenstructuur.
1. De beleggingslijfrente
Bij een beleggingslijfrente wordt jouw inleg geïnvesteerd in (vaak index-)fondsen. Gezien de lange horizon van pensioen-opbouw is dit voor de meeste starters veruit de meest rendabele optie. De markt biedt historisch gezien een rendement dat inflatie verslaat. Je loopt uiteraard wel beleggingsrisico. Naarmate je pensioendatum nadert bouwen de meeste aanbieders het risico automatisch af (lifecycle-beleggen).
2. De spaarlijfrente (banksparen)
Hierbij stort je het geld op een geblokkeerde bankrekening (art. 3.124 Wet IB 2001). Je krijgt een vaste of variabele rente. Het risico is vrijwel nul (mede dankzij het depositogarantiestelsel), maar het verwachte rendement op lange termijn is doorgaans niet opgewassen tegen de inflatie. Dit is wel een uitstekende veilige haven voor ondernemers die vlak voor hun AOW-leeftijd zitten.
3. De verzekeringslijfrente
Traditionele verzekeraars bieden polissen aan waarbij het pensioenkapitaal is verzekerd. Vaak zit er in deze producten een overlijdensrisicodekking ingebouwd. De keerzijde? De kosten-structuur is vaak ondoorzichtig en substantieel hoger dan bij sparen of beleggen. Bovendien is overstappen naar een andere aanbieder lastig. Deze vorm heeft de afgelopen jaren sterk aan populariteit ingeboet.
Vergelijking van aanbieders voor de ZZP'er in 2026
Om de keuze inzichtelijk te maken, hebben we een representatief overzicht gemaakt van populaire aanbieders op de Nederlandse markt en hun typerende kenmerken:
| Aanbieder | Type product | Typerende kostenstructuur & kenmerken (2026) |
|---|---|---|
| Brand New Day | Beleggen / sparen | Specifieke ZZP-pensioenrekening met vast servicetarief van ca. € 60 per jaar, plus fondskosten. Eigen indexfondsen en automatische lifecycle-optie. Populair door gebruikersgemak. |
| BrightPensioen | Beleggen | Coöperatieve sociale onderneming, B Corp-gecertificeerd. Werkt met een flat-fee lidmaatschap van ca. € 210 per jaar ongeacht het belegd vermogen, plus ca. 0,20% fondskosten. Zeer voordelig als je vermogen hard groeit. |
| Meesman | Beleggen | Pionier in passief indexbeleggen in Nederland; biedt sinds mei 2022 een pensioenrekening aan. Fondskosten 0,35–0,50%. Biedt géén automatische lifecycle-functionaliteit. |
| DEGIRO | Beleggen | Lijfrenterekening via execution-only broker (zonder advies/beheer). Kosten ca. 0,20% per jaar. Geschikt voor ervaren beleggers die volledige controle willen en zelf ETF's (zoals VWCE) aankopen. |
| Knab | Sparen / beleggen | Zowel banksparen (pensioensparen) als beheerd beleggen. Per november 2025 vestiging van het Oostenrijkse BAWAG Group AG; merk en producten zijn ongewijzigd. Overzichtelijke varianten voor ondernemers die niet willen beleggen. |
| NN, ASR, Reaal | Verzekeren | Vaak gecombineerd met arbeidsongeschiktheids- of nabestaandendekkingen. Hogere administratiekosten en minder flexibel. |
Let op: vergelijk voor je instapt altijd de actuele fondskosten (TER) en servicekosten op de website van de specifieke aanbieder.
4. De FOR is afgeschaft: slimme alternatieven in 2026
Decennialang was de Fiscale Oudedagsreserve (FOR) de heilige graal voor veel ZZP'ers. Je kon een deel van je winst op de balans reserveren zonder het daadwerkelijk af te storten. De consequentie? Een papieren tijger. Veel ondernemers gaven het geld in werkelijkheid uit en kwamen bij staking of pensionering in gigantische fiscale problemen omdat er belasting moest worden afgerekend over geld dat er niet was.
Per 1 januari 2023 is de opbouw in de FOR daarom definitief afgeschaft. Bestaande reserveringen (opgebouwd t/m 2022) mochten blijven staan, maar verdere dotaties zijn onmogelijk. Dit dwingt de moderne ZZP'er om verder te kijken. Wat zijn de slimste alternatieven in 2026?
Alternatief 1: Box 3 sparen en beleggen
In plaats van je geld vast te zetten (lijfrente/jaarruimte) kun je het kapitaal ook simpelweg overboeken naar je privé bank- of beleggingsrekening in Box 3. Het grote voordeel: flexibiliteit. Je kunt altijd bij je geld voor bijvoorbeeld een verbouwing of een wereldreis. Het nadeel? Je mist het initiële aftrekvoordeel én je betaalt jaarlijks vermogensbelasting over een forfaitair rendement (art. 5.2 Wet IB 2001).
Voor 2026 hanteert de Belastingdienst de volgende, geverifieerde cijfers in Box 3:
- Heffingsvrij vermogen: € 59.357 per belastingplichtige (of € 118.714 met fiscaal partner).
- Belastingtarief: 36% over het forfaitair rendement.
- Forfait banktegoeden (sparen): 1,28% (voorlopig; definitief begin 2027 op basis van werkelijke rentestanden 2026).
- Forfait overige bezittingen (beleggingen/vastgoed): 6,00% (definitief).
- Forfait schulden: 2,70% (voorlopig; definitief begin 2027).
Door slim te spreiden en het heffingsvrije vermogen optimaal te benutten, is Box 3 een krachtig instrument naast je geblokkeerde lijfrente. Het oorspronkelijke kabinetsvoorstel om het heffingsvrij vermogen te verlagen naar € 51.396 en het forfait overige bezittingen te verhogen naar 7,78%, is door de Tweede Kamer verworpen.
Alternatief 2: ondernemingsinvesteringen (KIA, EIA, MIA)
In plaats van geld te parkeren kun je de winst ook terugploegen in je onderneming. Investeer je in 2026 in duurzame, milieu-vriendelijke of energiebesparende bedrijfsmiddelen? Dan mag je via de Kleinschaligheidsinvesteringsaftrek (KIA), Energie-investeringsaftrek (EIA) of Milieu-investeringsaftrek (MIA) een flink percentage extra van je winst aftrekken. Dit verlaagt direct je Box 1-belastingdruk en vergroot de intrinsieke waarde (het kapitaal) van je eigen bedrijf.
Alternatief 3: vastgoed
Het aankopen van een bedrijfspand of een pand voor particuliere verhuur is een tastbaar alternatief voor de FOR. Hoewel de overdrachtsbelasting en de Box 3-heffing (tegen 6,00% forfait over de WOZ-waarde) de afgelopen jaren flink zijn verzwaard, biedt vastgoed op lange termijn zowel een maandelijkse cashflow (huur) als potentiële waardestijging.
De afweging box 3 of holding/BV voor je vastgoed is een op zichzelf staand vraagstuk: forfait 6,00%, OVB 8% op woningen, de tegenbewijsregeling en het beoogde stelsel werkelijk rendement (2028) maken de keuze niet triviaal. Lees voor een volledig rekenvoorbeeld oude box 3 vs. huidige box 3 vs. BV-route: Beleggingspand verkopen of naar de BV? De complete 2026-afweging.
5. Vermogensetikettering: overtollig zakelijk geld naar Box 1 of Box 3?
Een valkuil waar relatief succesvolle ZZP'ers met lage kosten in 2026 snel in trappen, is het onbeperkt oppotten van winst op de zakelijke rekening. Het klinkt logisch: zolang het op de bedrijfsrekening (Box 1) staat wordt het niet geraakt door de vermogensrendementsheffing van Box 3. Toch trekt de Belastingdienst hier een harde grens via de regels rondom vermogensetikettering.
De Belastingdienst stelt dat vermogen dat ‘duurzaam overtollig’ is voor de bedrijfsvoering, wettelijk verplicht moet worden overgebracht naar je privévermogen (Box 3). De kernvraag is: is het geld écht bedoeld voor je bedrijf (werkkapitaal, reserveringen voor een machine of te betalen belastingen) of is het stiekem een spaarpotje voor later?
De juridische spelregels
- Zakelijk vermogen: geld dat een functie vervult binnen de onderneming.
- Keuzevermogen: liquide middelen waarvan aannemelijk is dat ze op korte termijn nodig kunnen zijn. Als ondernemer ben je vrij om dit tijdelijk als zakelijk of als privé (Box 3) te etiketteren.
- Duurzaam overtollige middelen: geld dat het bedrijf voorlopig niet nodig heeft. Dit moet verplicht naar Box 3.
Jurisprudentie is streng voor de ZZP'er
Dat de fiscus en rechters het oppotten van zakelijk geld niet zomaar toestaan, blijkt uit diverse harde rechterlijke uitspraken die cruciaal zijn voor de praktijk in 2026:
- Gerechtshof Den Haag (ECLI:NL:GHDHA:2023:2219, 28 september 2023): een 62-jarige ondernemer met dalende omzet had aanzienlijke liquide middelen op zijn zakelijke rekening staan (oplopend tot circa € 724.891 in het ene en € 508.797 in een ander jaar). Hij betoogde dat dit een reservering was voor slechte tijden en pensioen. Het Hof oordeelde dat het leeuwendeel van het kapitaal duurzaam overtollig was en niet meer aan de onderneming dienstbaar — het werd verplicht overgeheveld naar Box 3, inclusief belastingheffing over voorgaande jaren.
- Gerechtshof Arnhem-Leeuwarden (ECLI:NL:GHARL:2018:8253, 18 september 2018): een zelfstandig advocaat had een bedrag van € 388.988 (afgerond € 389.000) aan liquide middelen op zijn bedrijfsrekening. De Inspecteur stelde dat slechts € 50.000 nodig was voor de bedrijfsvoering. In deze specifieke zaak oordeelde het Hof juist in het voordeel van de advocaat, omdat hij voldoende zakelijke risico's kon aantonen — waaronder bezuinigingen op de gefinancierde rechtsbijstand (circa 80% van zijn omzet), onzekerheid over huisvesting en gezondheid. De les: wie grote buffers wil verantwoorden, moet concrete en onderbouwde zakelijke risico's kunnen laten zien.
Vuistregel voor de starter: houd maximaal 6 tot 12 maanden aan operationele kosten (plus de nog te betalen inkomstenbelasting en btw) aan op je zakelijke rekening. Alles daarboven zonder concreet en op papier onderbouwd bestedingsdoel behoort juridisch gezien thuis in Box 3.
Conclusie & actielijst voor 2026
Als ZZP'er ben jij de architect van je eigen pensioen. Het grote voordeel in 2026 is dat de fiscale wetgeving je, dankzij de 30% jaarruimte, alle middelen in handen geeft om extreem belastingvriendelijk vermogen op te bouwen. Aan de andere kant straft de Belastingdienst fouten — zoals het oppotten van te veel geld in de zaak of het te vroeg opnemen van je lijfrente-kapitaal — genadeloos af met de revisierente.
Om te voorkomen dat je de fiscale boot mist, is dit de concrete actielijst die elke startende en doorgroeiende ondernemer in 2026 moet afwerken:
- Bereken je premiegrondslag: pak je aangifte inkomstenbelasting van vorig jaar erbij. Trek € 19.172 (AOW-franchise 2026) af van je brutowinst om je premiegrondslag te bepalen.
- Benut je 30% jaarruimte: vermenigvuldig je premiegrondslag met 0,30 en stort dit bedrag op een geblokkeerde beleggings- of spaarlijfrente vóór 31 december, zodat je het direct kunt aftrekken in Box 1.
- Vergelijk aanbieders kritisch: open niet zomaar een rekening bij je huisbank. Vergelijk partijen zoals Brand New Day, BrightPensioen en Meesman op hun fondskosten, servicekosten en jaarlijkse lidmaatschappen.
- Gebruik je reserveringsruimte: heb je jaren overgeslagen? Haal je ongebruikte ruimte van de afgelopen 10 jaar in. Je mag in 2026 maximaal € 42.753 aan reserveringsruimte inhalen.
- Ontroom je zakelijke rekening tijdig: voorkom discussies met de Belastingdienst over vermogens-etikettering. Maak ‘duurzaam overtollige middelen’ over naar je privé (Box 3)-rekening. Dit scheelt je fiscale naheffingen.
Bronnen
- Wet inkomstenbelasting 2001, art. 2.10 (belastingtarieven Box 1).
- Wet inkomstenbelasting 2001, art. 3.124 (lijfrentevormen, waaronder beleggings- en spaarlijfrente).
- Wet inkomstenbelasting 2001, art. 3.127 (jaarruimte: 30%, AOW-franchise € 19.172, max. inkomen € 137.800, max. reserveringsruimte € 42.753).
- Wet inkomstenbelasting 2001, art. 3.131 (reserveringsruimte en het inhalen in de loop der jaren).
- Algemene wet inzake rijksbelastingen, art. 30i (wettelijk maximum revisierente 20%, tegenbewijsregeling bij kortere looptijd).
- Wet inkomstenbelasting 2001, art. 5.2 (Box 3-forfaits 2026, heffingsvrij vermogen € 59.357 en 36% belastingtarief).
- Belastingdienst.nl — fisin2026: tarieven Box 3 en algemene IB-tarieven boekjaar 2026.
- Gerechtshof Arnhem-Leeuwarden 18 september 2018, ECLI:NL:GHARL:2018:8253 (advocaat € 388.988 als ondernemingsvermogen).
- Gerechtshof Den Haag 28 september 2023, ECLI:NL:GHDHA:2023:2219 (62-jarige ondernemer met overtollig zakelijk vermogen).
- Brand New Day, BrightPensioen, Meesman, DEGIRO en Knab — productvoorwaarden en tariefstructuren 2026 op de respectievelijke websites.