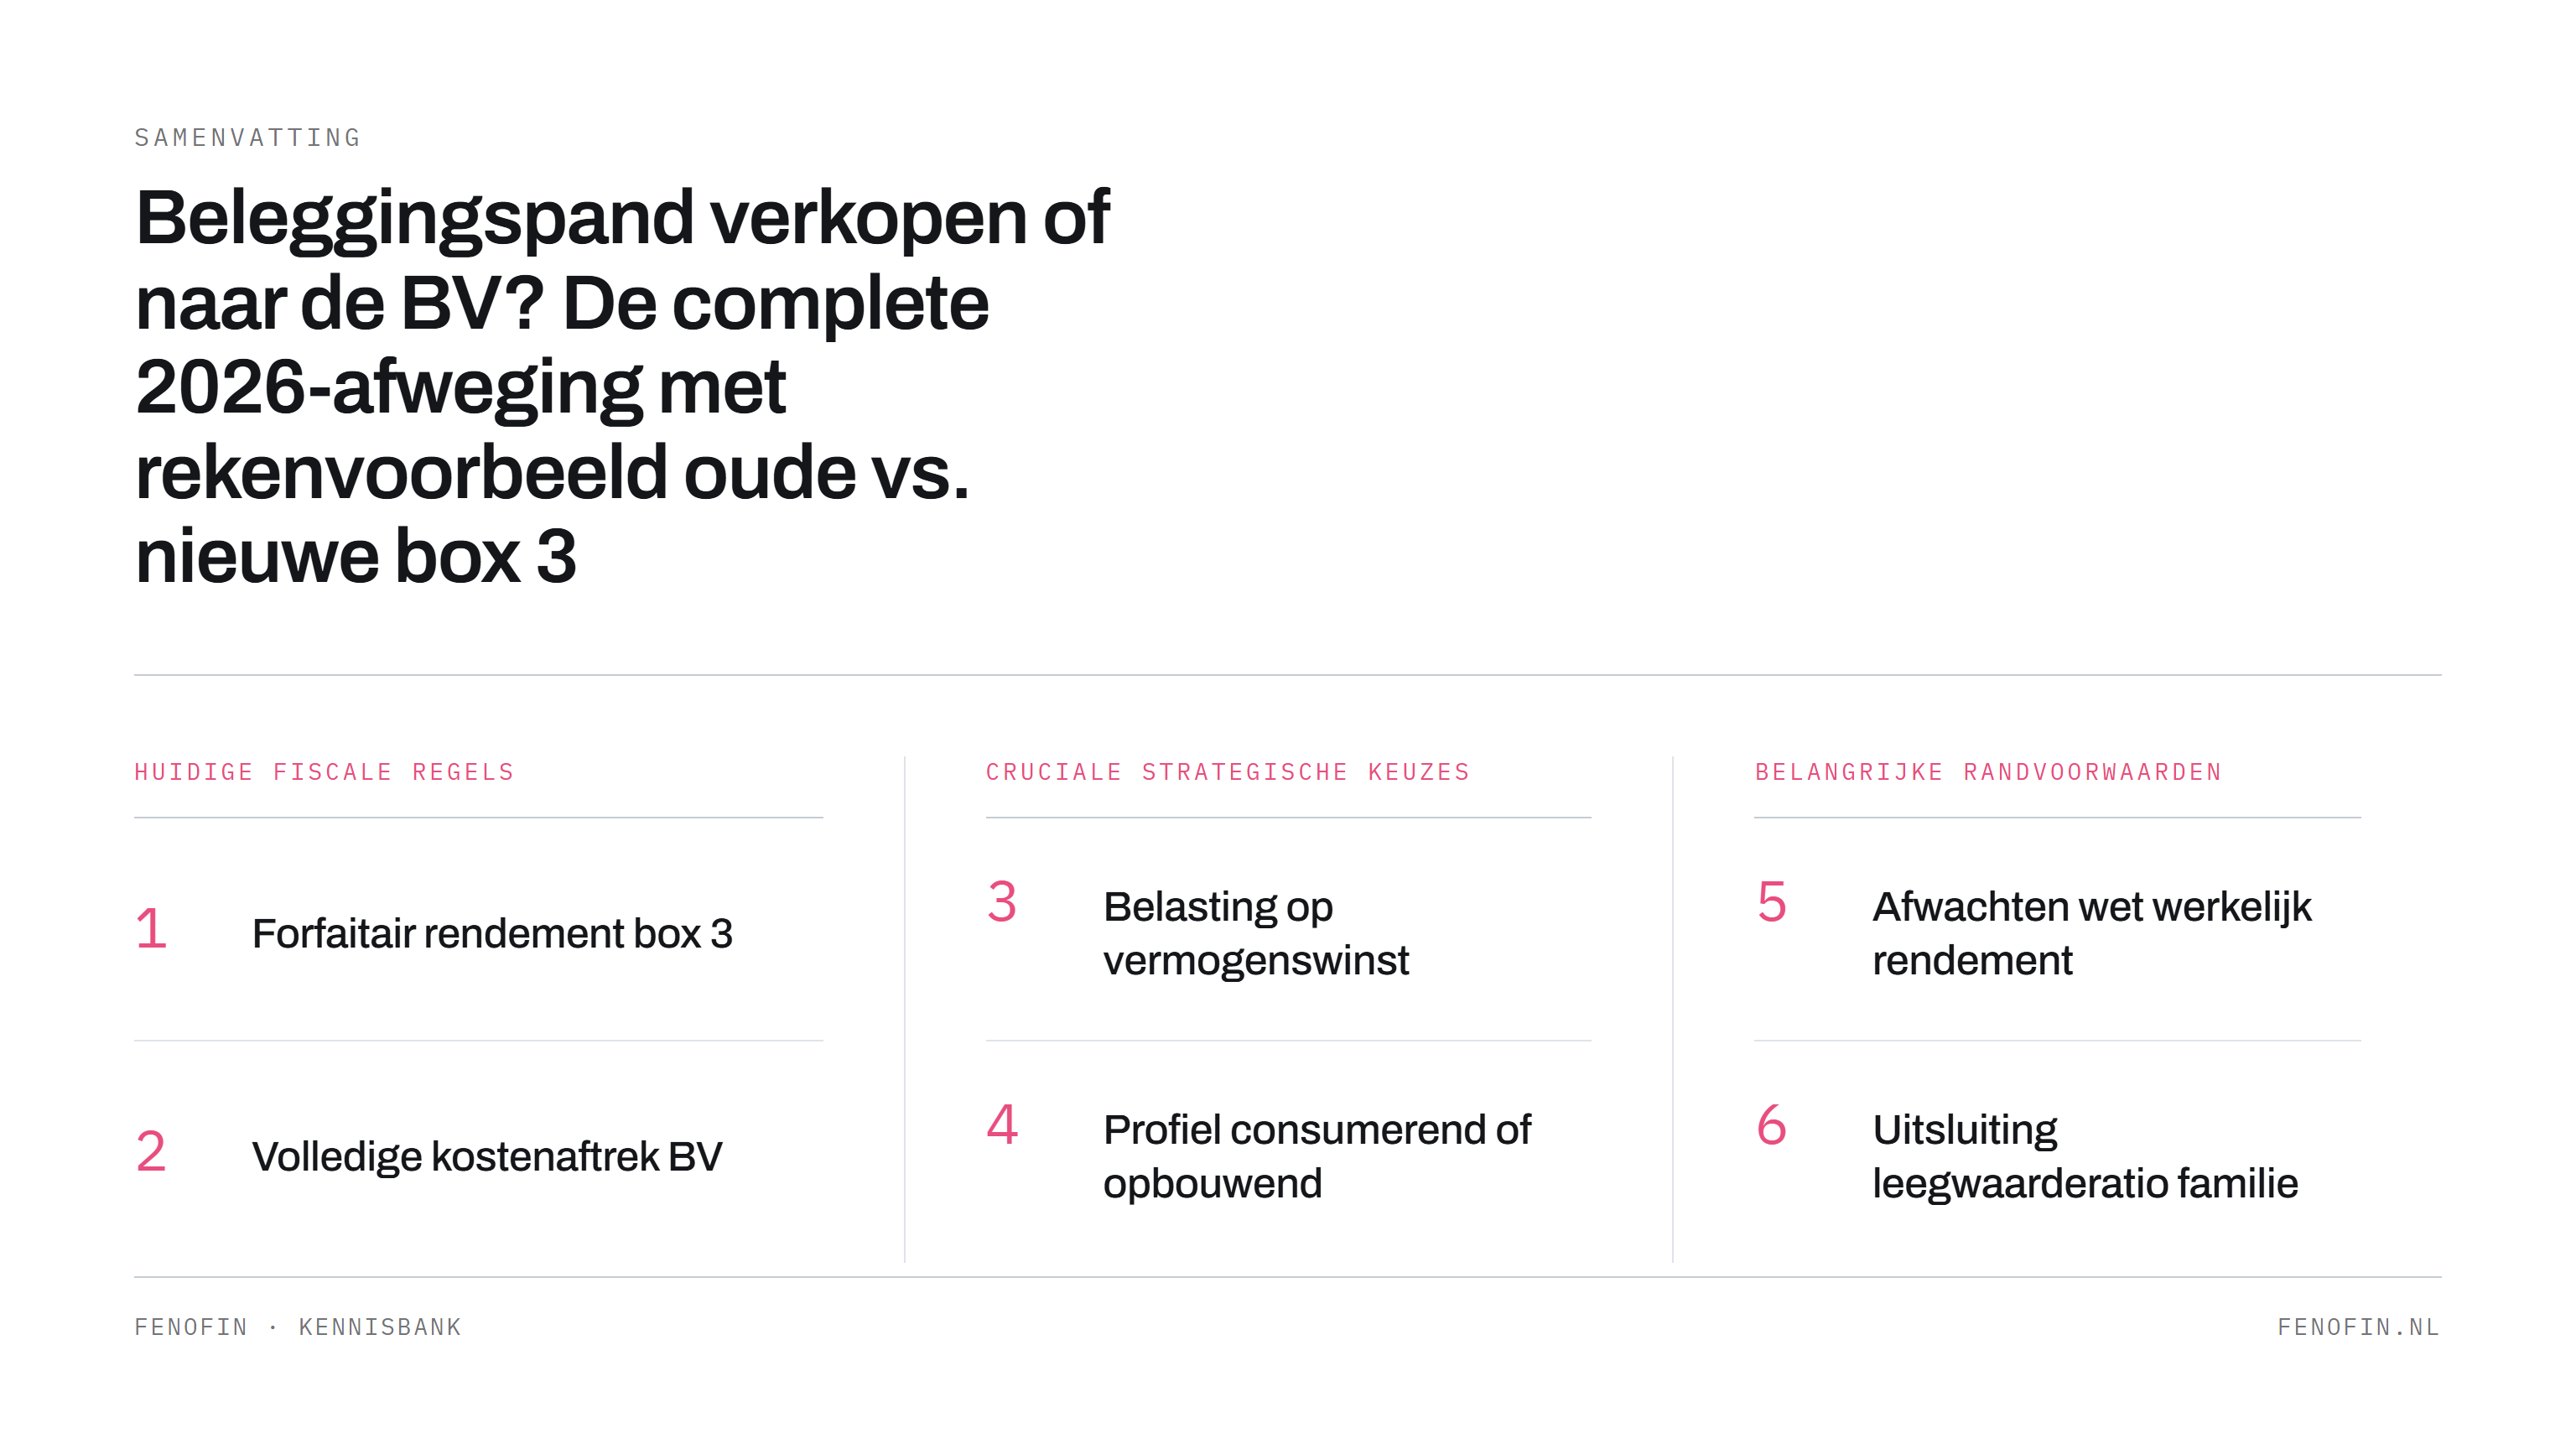
Beleggingspand verkopen of naar de BV? De complete 2026-afweging
De opeenstapeling van fiscale maatregelen en strengere huurwetgeving stelt vastgoedbeleggers voor een strategisch kruispunt: aanhouden in privé, overdragen aan de BV of toch verkopen? In dit artikel duiken we in de harde cijfers voor 2026 en laten we middels een uitgebreid rekenvoorbeeld zien of het voor u als DGA zin heeft om uw beleggingspand over te hevelen naar de BV.
1. De context voor 2025-2026: waarom iedereen het over ‘uitponden’ heeft
Vastgoedbeleggers in Nederland verkeren in zwaar weer. In 2025 bereikte de zogenaamde ‘uitpondgolf’ een voorlopig hoogtepunt: volgens Kadaster-data verkochten beleggers bruto circa 65.000 woningen. Rabobank noteert de netto krimp van het particuliere huursegment op ongeveer 36.000 woningen. Zowel Rabobank (Q1 2026) als ABN AMRO (januari 2026) verwacht dat deze golf in de eerste helft van 2026 piekt en daarna afvlakt.
De drijfveren zijn kristalhelder. De effectieve belastingdruk in box 3 is hoog. De per 1 juli 2024 ingevoerde Wet betaalbare huur maakt het WWS dwingend tot en met 186 punten; de liberalisatiegrens 2026 is € 1.228,07 per maand (Rijksoverheid, 25 november 2025, art. 7:247 BW). Het verbod op tijdelijke huurcontracten (Wet vaste huurcontracten, Stb. 2023, 480) geldt al sinds 1 juli 2024 — in 2026 lopen de laatste nog toegestane 2-jaars contracten voor zelfstandige woningen natuurlijk af.
Voor 2026 spelen drie concrete wijzigingen die uw rendement direct raken:
- OVB verlaagd naar 8% voor woningen die niet als eigen hoofdverblijf dienen (art. 14 WBR). Bedrijfspanden en commercieel vastgoed blijven op 10,4%. Coalitieakkoord 30 januari 2026 noemt 7% in 2027 als intentie.
- Box 3-forfait overige bezittingen: 6,00% (verlaagd via Kamer-amendement 27 november 2025 t.o.v. de voorgestelde 7,78%). Heffingsvrij vermogen € 59.357 blijft intact; de verlaging naar € 51.396 is door de Tweede Kamer tegengehouden.
- Leegwaarderatio: gelieerde partijen uitgesloten per 1 januari 2026. Verhuurt u aan familie of gelieerde rechtspersonen tegen een niet-marktconforme huur, dan vervalt de LWR-korting en wordt de volle WOZ als grondslag gehanteerd. Voor overige verhuurders blijft de tabel 73%–100% gelden; zie paragraaf 2.
2. Privé in box 3 blijven of naar de BV? De fiscale spelregels
Box 3 (Overbruggingswet, 2023–2026)
Voor beleggingsvastgoed rekent de Belastingdienst met een fictief rendement van 6,00%. Bij een tarief van 36% is de maximale heffing 2,16% over de WOZ-waarde (art. 5.2 Wet IB 2001). Dit is een plafond: het heffingsvrij vermogen van € 59.357 per persoon en de schuldendrempel van € 3.800 per belastingplichtige (€ 7.600 fiscale partners) werken proportioneel door op de rendementsgrondslag. Het schuldenforfait is 2,70% — doorgaans flink lager dan uw werkelijke hypotheekrente. Werkelijke kosten (onderhoud, verzekering, beheer) zijn niet aftrekbaar.
Leegwaarderatio: waardering verhuurde woning
Voor verhuurde woningen met huurbescherming wordt de grondslag niet gesteld op de volle WOZ-waarde, maar op WOZ × leegwaarderatio. De tabel is ongewijzigd sinds 2023:
| Jaarhuur als % van WOZ | Leegwaarderatio |
|---|---|
| 0% – 1% | 73% |
| 1% – 2% | 79% |
| 2% – 3% | 84% |
| 3% – 4% | 90% |
| 4% – 5% | 95% |
| 5% en hoger | 100% |
Nieuw per 1 januari 2026: verhuurt u aan gelieerde partijen (familie of gelieerde rechtspersonen) tegen een niet-marktconforme (te lage) huur, dan vervalt de LWR-korting — u rekent 100% WOZ. Dit codificeert eerdere HR-rechtspraak en voorkomt dat familieverhuur met bewust lage huren de tabel benut. LWR geldt alleen voor woningen, niet voor commercieel vastgoed.
De BV-route (2026)
Binnen een BV wordt belasting geheven over uw dáádwerkelijke rendement. De Vpb is onveranderd: 19% tot € 200.000 winst, 25,8% daarboven. Bij uitkering als dividend volgt box 2 (art. 2.12 Wet IB 2001): 24,5% tot € 68.843 per fiscaal partner, 31% daarboven. Gecombineerde druk bij uitkering: 38,8% tot 48,8%. Voordeel: volledige kostenaftrek (onderhoud, OZB, beheer, werkelijke hypotheekrente), afschrijving tot WOZ-bodemwaarde, en verliesverrekening.
Randvoorwaarden voor de DGA: Wet excessief lenen (art. 4.13 Wet IB 2001; drempel € 500.000 in art. 4.14a lid 2, verlaagd van € 700.000 per 1-1-2024) en earningsstripping (art. 15b Wet Vpb 1969: aftrek netto rentelasten max. 24,5% EBITDA of € 1 mln franchise). De franchise blijft intact voor vastgoedlichamen dankzij het amendement Van Eijk/Vermeer (14 november 2024).
3. Praktisch rekenvoorbeeld: van oude box 3 naar de nieuwe werkelijkheid
Casus: u bezit één beleggingspand met WOZ € 500.000. Huur € 25.000/jaar (5% bruto), hypotheek € 250.000 (LTV 50%) à 4% rente (€ 10.000/jaar), onderhoud en beheer € 5.000/jaar. In de BV is € 3.000/jaar afschrijving toegestaan. Werkelijk netto jaarrendement: € 10.000.
Scenario A — OUDE box 3 (belastingjaar 2022)
Netto rendementsgrondslag: € 500.000 bezit − € 250.000 schuld = € 250.000. Fictief rendement ca. 4% × 31% = circa € 3.100/jaar. Netto overgehouden: € 6.900.
Scenario B — HUIDIGE overbruggingswet box 3 (2026)
- Fictief rendement: € 500.000 × 6,00% = € 30.000
- Schuldenforfait: € 250.000 × 2,70% = € 6.750
- Grondslag: € 23.250 × 36% = € 8.370/jaar
Aanname: het heffingsvrij vermogen is opgebruikt door overig spaargeld; in werkelijkheid werkt het proportioneel door op de grondslag.
Leegwaarderatio: bij huur € 25.000 op WOZ € 500.000 is huur/WOZ = 5,0% en valt dus in de 100%-schijf — géén korting. Bij een lagere huur zou dat anders zijn: met € 15.000 huur (3% huur/WOZ, LWR 90%) daalt de grondslag tot € 450.000, fictief rendement € 27.000, grondslag na schuldenforfait € 20.250, belasting € 7.290/jaar — een besparing van € 1.080/jaar puur door de LWR.
Scenario C — De BV-route (2026)
- Belastbare winst: € 25.000 − € 10.000 − € 5.000 − € 3.000 afschrijving = € 7.000
- Vpb 19%: € 1.330
- Dividend box 2 (24,5% over € 5.670): € 1.389
- Totaal bij uitkering: € 2.719/jaar. Bij herinvestering (geen uitkering): slechts € 1.330 Vpb.
Eenmalige inbrengkosten: 8% OVB over € 500.000 = € 40.000. Geruisloze inbreng is voor box 3-vastgoed niet mogelijk (art. 3.65 Wet IB 2001 vereist een materiële onderneming; HR 17 september 2021, ECLI:NL:HR:2021:1321 met parallelarresten :1328 en :1333 bevestigen dat zelfs een portefeuille van ca. 1.100 garageboxen en 57 commerciële panden niet kwalificeert). Break-even vs. huidige box 3 in deze casus: ruim 7 jaar. Vóór werkelijk rendement inzet — daarna is de som anders, zie scenario D.
Scenario D — Wet werkelijk rendement (beoogd 2028)
Voor een pand dat minimaal 90% van het jaar verhuurd is, worden werkelijke huurinkomsten belast en mogen onderhoudskosten + andere periodieke kosten (verzekering, beheer, lokale lasten) én daadwerkelijke rente in aftrek (kasstelsel). Het schuldenforfait 2,70% vervalt. Het heffingsvrij vermogen wordt vervangen door een heffingsvrij resultaat van € 1.800 per persoon per jaar (officiële MvT-term, wetsvoorstel 36748).
Beperking: verbeteringskosten (renovatie, isolatie, warmtepomp, uitbreiding) zijn niet direct aftrekbaar — die verhogen de verkrijgingsprijs en drukken pas later de vermogenswinst. Alleen onderhoud (behoud van de oorspronkelijke staat) telt als lopende aftrekpost. De hoofdregel van de nieuwe wet is trouwens vermogensaanwasbelasting (jaarlijks op aandelen, obligaties, fondsen, crypto). Alleen voor onroerende zaken en startup-aandelen geldt de uitzondering: vermogenswinstbelasting met realisatiebeginsel.
Toegepast op de casus:
- Werkelijk rendement: € 25.000 − € 10.000 − € 5.000 = € 10.000
- Minus heffingsvrij resultaat € 1.800: grondslag € 8.200
- Belasting (36%): € 2.952/jaar. Zonder vrijstelling (bij overige werkelijk-rendement-inkomsten): € 3.600.
Implementatierisico: wetsvoorstel 36748 is op 12 februari 2026 door de Tweede Kamer aangenomen en ligt bij de Eerste Kamer. Minister Heinen heeft aanpassingen aangekondigd — reken op reële kans op vertraging.
De ontbrekende factor: Vermogenswinst bij verkoop (waardestijging)
Bovenstaande scenario’s schetsen enkel de jaarlijkse operationele belastingdruk over de huuropbrengsten. Het rendement op vastgoed zit historisch gezien echter voor een aanzienlijk deel in de waardestijging. Hoe wordt er omgegaan met de winst als u het pand in de toekomst verkoopt? Stel dat het pand uit de casus na verloop van tijd wordt verkocht met € 100.000 overwaarde (verkoopwinst ten opzichte van de aankoopwaarde/boekwaarde):
Huidige box 3 (2026): de gerealiseerde waardestijging van € 100.000 is 100% onbelast. Het huidige systeem belast uitsluitend het forfaitaire rendement, ongeacht de daadwerkelijke verkoopwinst. U betaalt hierover € 0.
De BV-route (2026): in de BV is de volledige verkoopwinst belast. U betaalt eerst Vennootschapsbelasting (19% over € 100.000 = € 19.000). Keert u de resterende € 81.000 uit naar privé, dan volgt de aanmerkelijkbelangheffing in box 2 (24,5% over € 81.000 = € 19.845). De totale gecombineerde belastingdruk op uw waardestijging bedraagt € 38.845 (effectief 38,8%). Dit verdampt het operationele jaarvoordeel van de BV (uit Scenario C) vrijwel direct.
Wet werkelijk rendement (beoogd 2028): onder het nieuwe stelsel geldt voor vastgoed een vermogenswinstbelasting volgens het realisatiebeginsel. Dit betekent dat de waardestijging onbelast blijft zolang u het pand bezit, maar afgerekend wordt op het moment van verkoop. Over de € 100.000 winst betaalt u dan 36% belasting, oftewel € 36.000 (let op: aantoonbare verbeteringskosten voor bijvoorbeeld verduurzaming of renovatie verhogen uw verkrijgingsprijs en mogen hier nog van worden afgetrokken).
Conclusie op de casus: hoewel de BV in de operationele sfeer (huurinkomsten minus kosten) op papier voordeliger lijkt dan de huidige box 3, slaat die balans volledig om zodra er sprake is van substantiële waardestijging. Zolang de Wet werkelijk rendement nog niet is ingevoerd, is het onbelast incasseren van vermogenswinst het zwaarstwegende argument om vastgoed in privé te houden.
Overzichtstabel: jaarlijkse belastingdruk én vermogenswinst per scenario
| Scenario | Belasting/jaar | Effectieve druk op WOZ | Vermogenswinst op € 100.000 | Opmerking |
|---|---|---|---|---|
| A. Oude box 3 (2022) | ca. € 3.100 | 0,62% | € 0 (onbelast) | Gunstige saldering bezit − schuld |
| B. Huidige box 3 (2026) | € 8.370 | 1,67% | € 0 (onbelast) | 2,16% is plafond; LWR-korting mogelijk bij lagere huur/WOZ |
| C. BV-route bij uitkering (2026) | € 2.719 | 0,54% | € 38.845 (38,8%) | Eenmalig € 40.000 OVB; bij herinvestering slechts € 1.330 Vpb |
| D. Werkelijk rendement (2028) | € 2.952 | 0,59% | € 36.000 (36%) | Na heffingsvrij resultaat; € 3.600 zonder vrijstelling |
De overgang van oude naar huidige box 3 was hét grote kantelpunt dat veel vastgoedbeleggers in de problemen bracht. Vermogenswinst verandert het beeld echter wezenlijk: de operationeel voordelige BV verliest dat voordeel bij verkoop, terwijl box 3 de waardestijging volledig onbelast laat (zie subsectie 3b hierboven).
4. De tegenbewijsregeling box 3: een sigaar uit eigen doos?
Sinds 19 juli 2025 is de Wet tegenbewijsregeling box 3 van kracht (wet in Stb. 2025, 195; inwerkingtredings-KB Stb. 2025, 196). U mag aantonen dat uw werkelijke rendement lager is dan het forfait. De haak: in die berekening wordt ook de ongerealiseerde WOZ-stijging meegeteld als rendement. In een stijgende woningmarkt werkt dit als een sigaar uit eigen doos.
Optioneel: de regeling treedt alleen in werking als u er zelf een beroep op doet. Onder het reguliere regime blijft 6,00% forfait gelden, óngeacht de WOZ-ontwikkeling. Reken altijd beide varianten door — alleen in jaren met een harde waardedaling of extreme financieringslasten is de tegenbewijsregeling voordelig.
5. Praktisch: nieuw aankopen via de BV versus bestaand overhevelen
De combinatie van 8% OVB bij inbreng én de vermogenswinstheffing binnen de BV (zie subsectie 3b) maakt dat nieuw aankopen rechtstreeks via een vastgoed-BV doorgaans de passendere route is voor opbouwende DGA’s. Overhevelen van bestaand privé-vastgoed blijft mogelijk, maar de 8% OVB is in dat geval een directe verzonken kost waartegen ook later gerealiseerde waardestijging belast wordt. Voor wie toch besluit te overhevelen — of nieuw binnen de BV aankoopt — gelden de volgende praktische aandachtspunten.
Nieuw aankopen via de BV
Een directe start in de zakelijke structuur voorkomt dubbele heffing: u betaalt OVB eenmaal bij eerste verkrijging (8% woningen, 10,4% commercieel) en niet nog een tweede keer bij latere inbreng. Herinvestering uit ingehouden Vpb-winst werkt compound — Scenario C toont € 1.330 Vpb bij herinvestering zonder dividenduitkering. Earningsstripping (art. 15b Wet Vpb 1969) en Wet excessief lenen (art. 4.13 Wet IB 2001, drempel € 500.000) blijven onverminderd gelden — plan uw financieringsmix daar vooraf op in.
Overhevelen van bestaand privé-vastgoed
- Overdrachtsbelasting en geruisloze inbreng — zie scenario C hierboven: 8% OVB op woningen (10,4% op commercieel), geen geruisloze inbreng mogelijk. De eenmalige 8%-kost wordt bij latere verkoop niet gecompenseerd — in tegendeel, de BV is dan slechter af dan privé (zie subsectie 3b hierboven).
- Zakelijke herfinanciering — tarieven liggen 0,5%–1,5% hóger dan particulier; strengere LTV (60–70%); persoonlijke borgstelling vanuit de DGA vaak vereist.
- Zittende huurders — geen probleem: het ‘koop breekt geen huur’-beginsel (art. 7:226 BW) verhuist alle contracten automatisch naar de BV.
- Doorlooptijd — notaris, taxateur en bank samen gemiddeld 6 tot 12 weken.
6. Beslisboom en kernconclusie: wanneer loont de BV echt?
Het 2023–2024 rush-verhaal klopt niet meer
Rond 2023–2024 was de boodschap simpel: wie een beleggingspand had, moest zo snel mogelijk naar de BV. In 2026 klopt die analyse niet meer zonder meer, omdat drie dingen zijn veranderd:
- Het box 3-forfait is verlaagd naar 6,00% (was 7,78% voorgesteld) — box 3 prikt minder hard.
- De Wet werkelijk rendement is op 12 februari 2026 door de Tweede Kamer aangenomen. Ook met implementatierisico: de kans dat u binnen 2–3 jaar onder een stelsel valt dat werkelijke rente en kosten accepteert, is reëel.
- De € 40.000 OVB wordt in dat korte box 3-venster niet terugverdiend.
Vuistregels per profiel
- Verkopen (uitponden) — kleine portefeuille (< € 300.000), stevige financiering, cashflow negatief, geen herinvesteringsambitie.
- Aanhouden in privé en 2028 afwachten — één tot enkele panden, lage tot middelhoge LTV, horizon 2–3 jaar draagbaar. Het verwachtingsscenario pleit voor afwachten.
- Nieuw aankopen direct in de BV — voor DGA’s met bestaande holding vrijwel altijd de standaardroute; voorkomt de 8% ‘boete’ bij latere overheveling.
- Overhevelen bij consumerende strategie — zelden rationeel. Bij dividenduitkering zakt het BV-voordeel onder werkelijk rendement tot € 233–€ 881/jaar; terugverdientijd OVB 45–170+ jaar.
- Overhevelen bij opbouwende strategie — kan wél lonen. Bij structurele herinvestering bespaart u in de casus € 1.622/jaar t.o.v. werkelijk rendement (terugverdientijd ~25 jaar); bij LTV 70% + 7% direct rendement krimpt dat richting 10–15 jaar. Vereist lange horizon en een daadwerkelijk herinvesteringsplan.
Kernconclusie
De BV-afweging in 2026 draait om strategie, niet om portefeuillewaarde in euro’s. Voor de consumerende belegger (één pand, gemiddelde LTV, dividendbehoefte) is overhevelen zelden rationeel: de 8% OVB wordt niet terugverdiend voordat werkelijk rendement (2028) het jaarvoordeel tot € 233–€ 881 reduceert. Voor de opbouwende belegger die winsten herinvesteert, zwaar financiert en 10+ jaar wil doorbouwen, blijft de BV superieur — het 19%-Vpb-voordeel compoundt exponentieel. Nieuwe aankopen doet u in beide gevallen direct vanuit een vastgoed-BV; voor bestaande panden is afwachten verstandig bij consumentenprofiel, overhevelen bij opbouwprofiel.
Actiepunten
- Bepaal uw profiel (consumerend of opbouwend) en reken de terugverdientijd van de 8% OVB door voor uw specifieke situatie — inclusief leegwaarderatio en werkelijke LTV.
- Verken bij uw geldverstrekker de opties voor zakelijke herfinanciering (DSCR-beoordeling, LTV, renteopslagen).
- Plan uitstelbaar onderhoud (schilderwerk, ketelvervanging, dakherstel) indien mogelijk ná 1 januari 2028 — dan aftrekbaar onder werkelijk rendement. Verbeteringen (isolatie, verduurzaming) blijven ook dan niet direct aftrekbaar.
Wat FenoFin boekhoudkundig voor uw vastgoedonderneming betekent
Welke vastgoedkeuze u ook onderzoekt, een goede administratie maakt de uitgangspunten controleerbaar. Voor uw vastgoedonderneming of vastgoed-BV verbindt FenoFin de pandregistratie, onderhoudsspecificaties en huurfacturatie. Hieronder ziet u echte schermen uit de applicatie, met één fictief pand in een demo-administratie.
Elk activum heeft zijn eigen verhaal
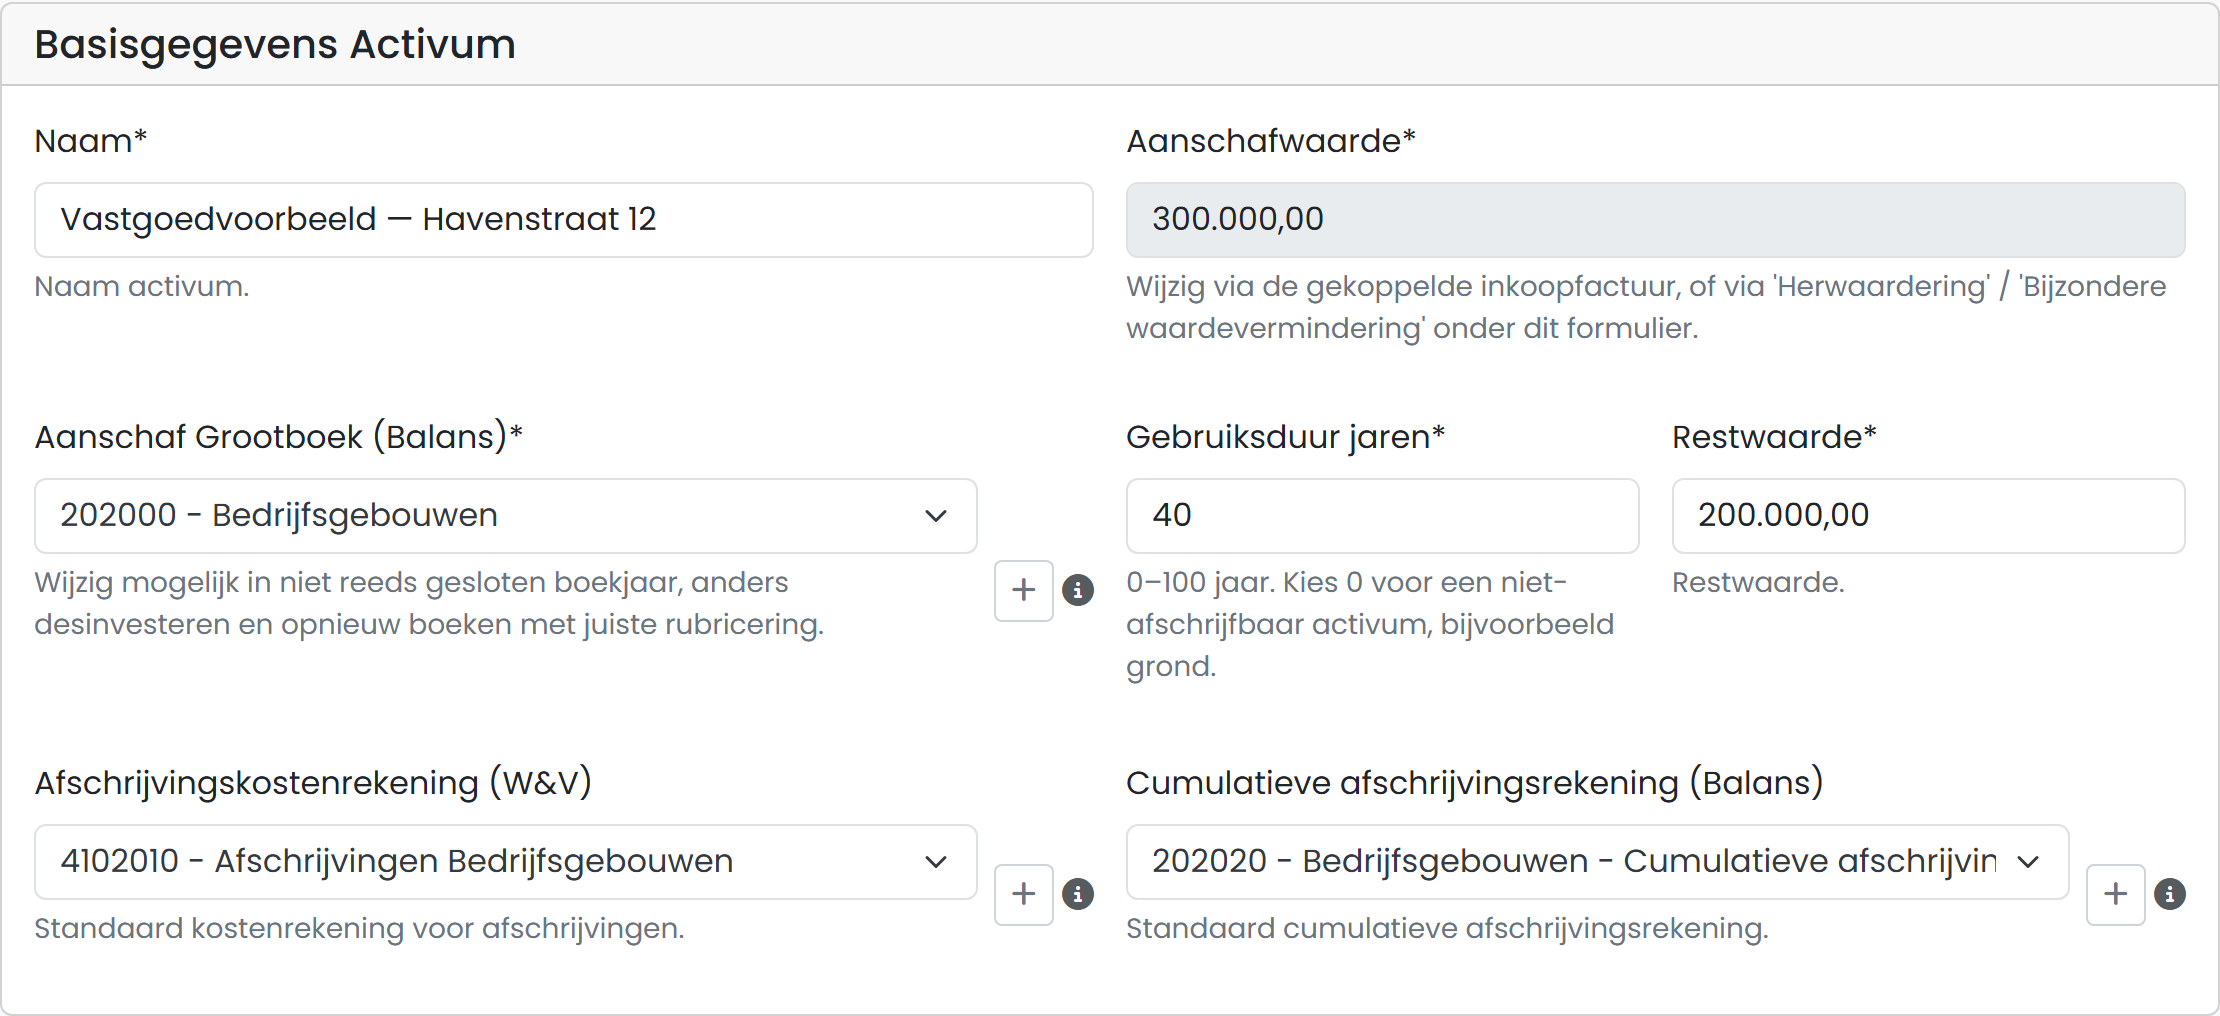
Registreer uw panden en andere investeringen afzonderlijk, met aanschafdatum, aanschafwaarde, restwaarde en afschrijvingsinstellingen. Koppel de onderliggende stukken, zodat u en uw boekhouder kunnen terugvinden waar de boekwaarde op is gebaseerd.
Laat uw AI-agent via de FenoFin Connector een activastaat inbrengen, instellingen bijwerken en de aansluiting op het grootboek controleren. FenoFin berekent het afschrijvingsschema; u beoordeelt de uitgangspunten en boekingsvoorstellen.
Zie welk onderhoud eraan komt en hoe u het onderbouwt
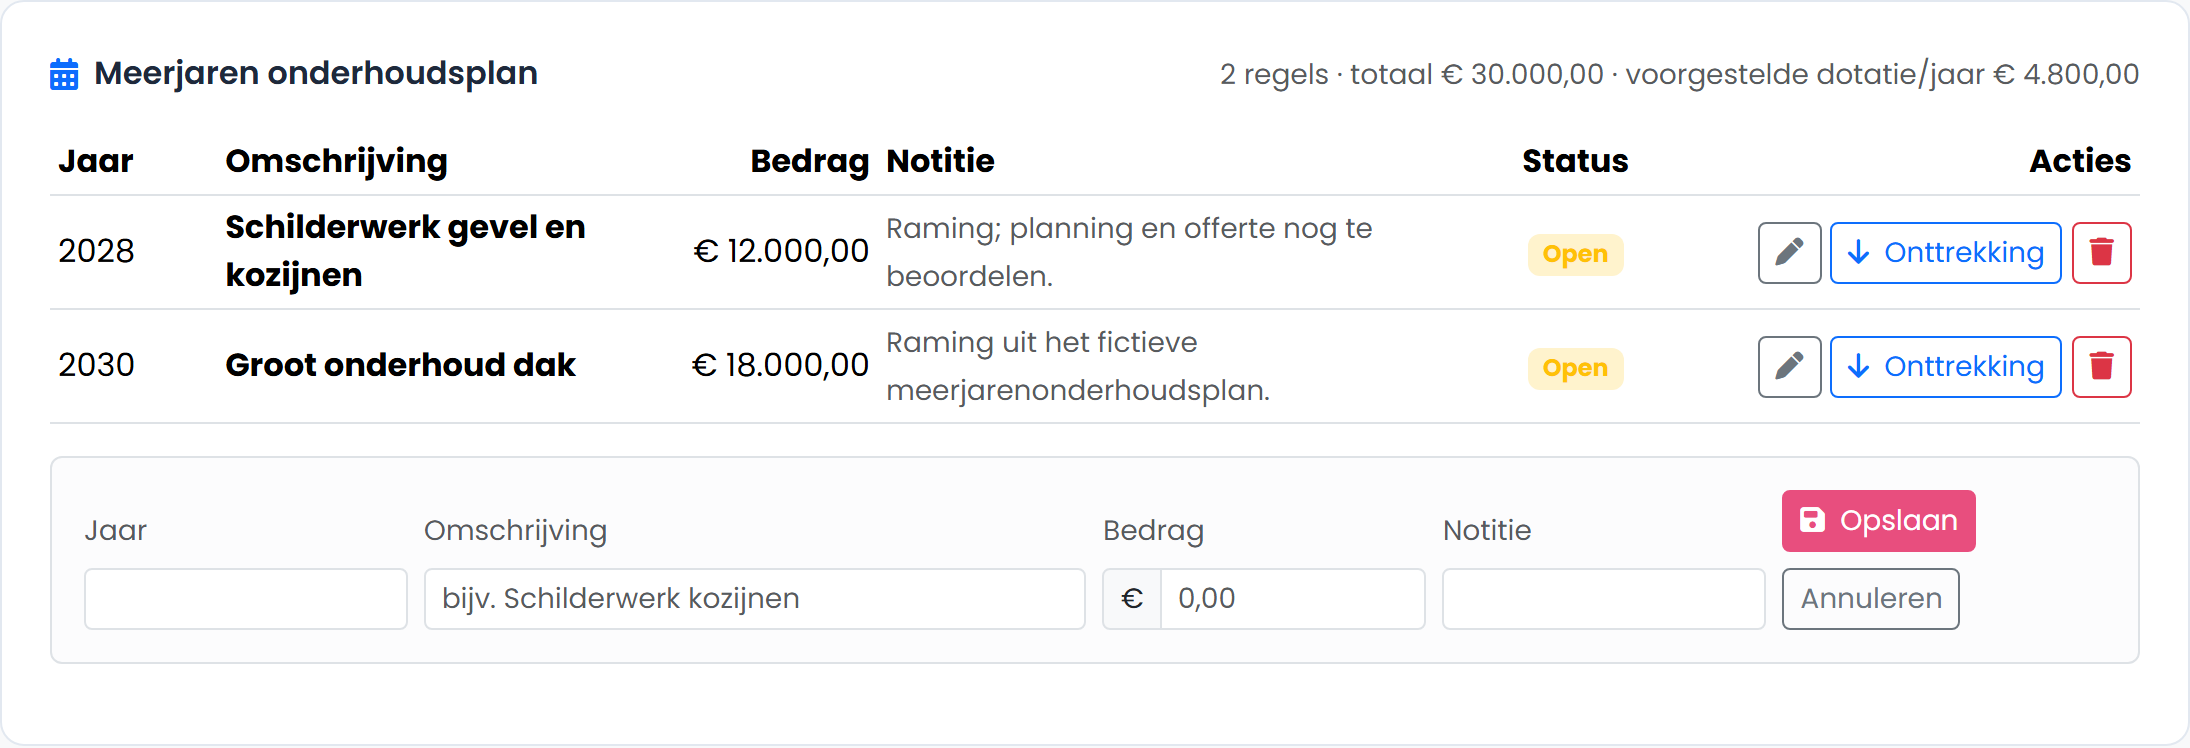
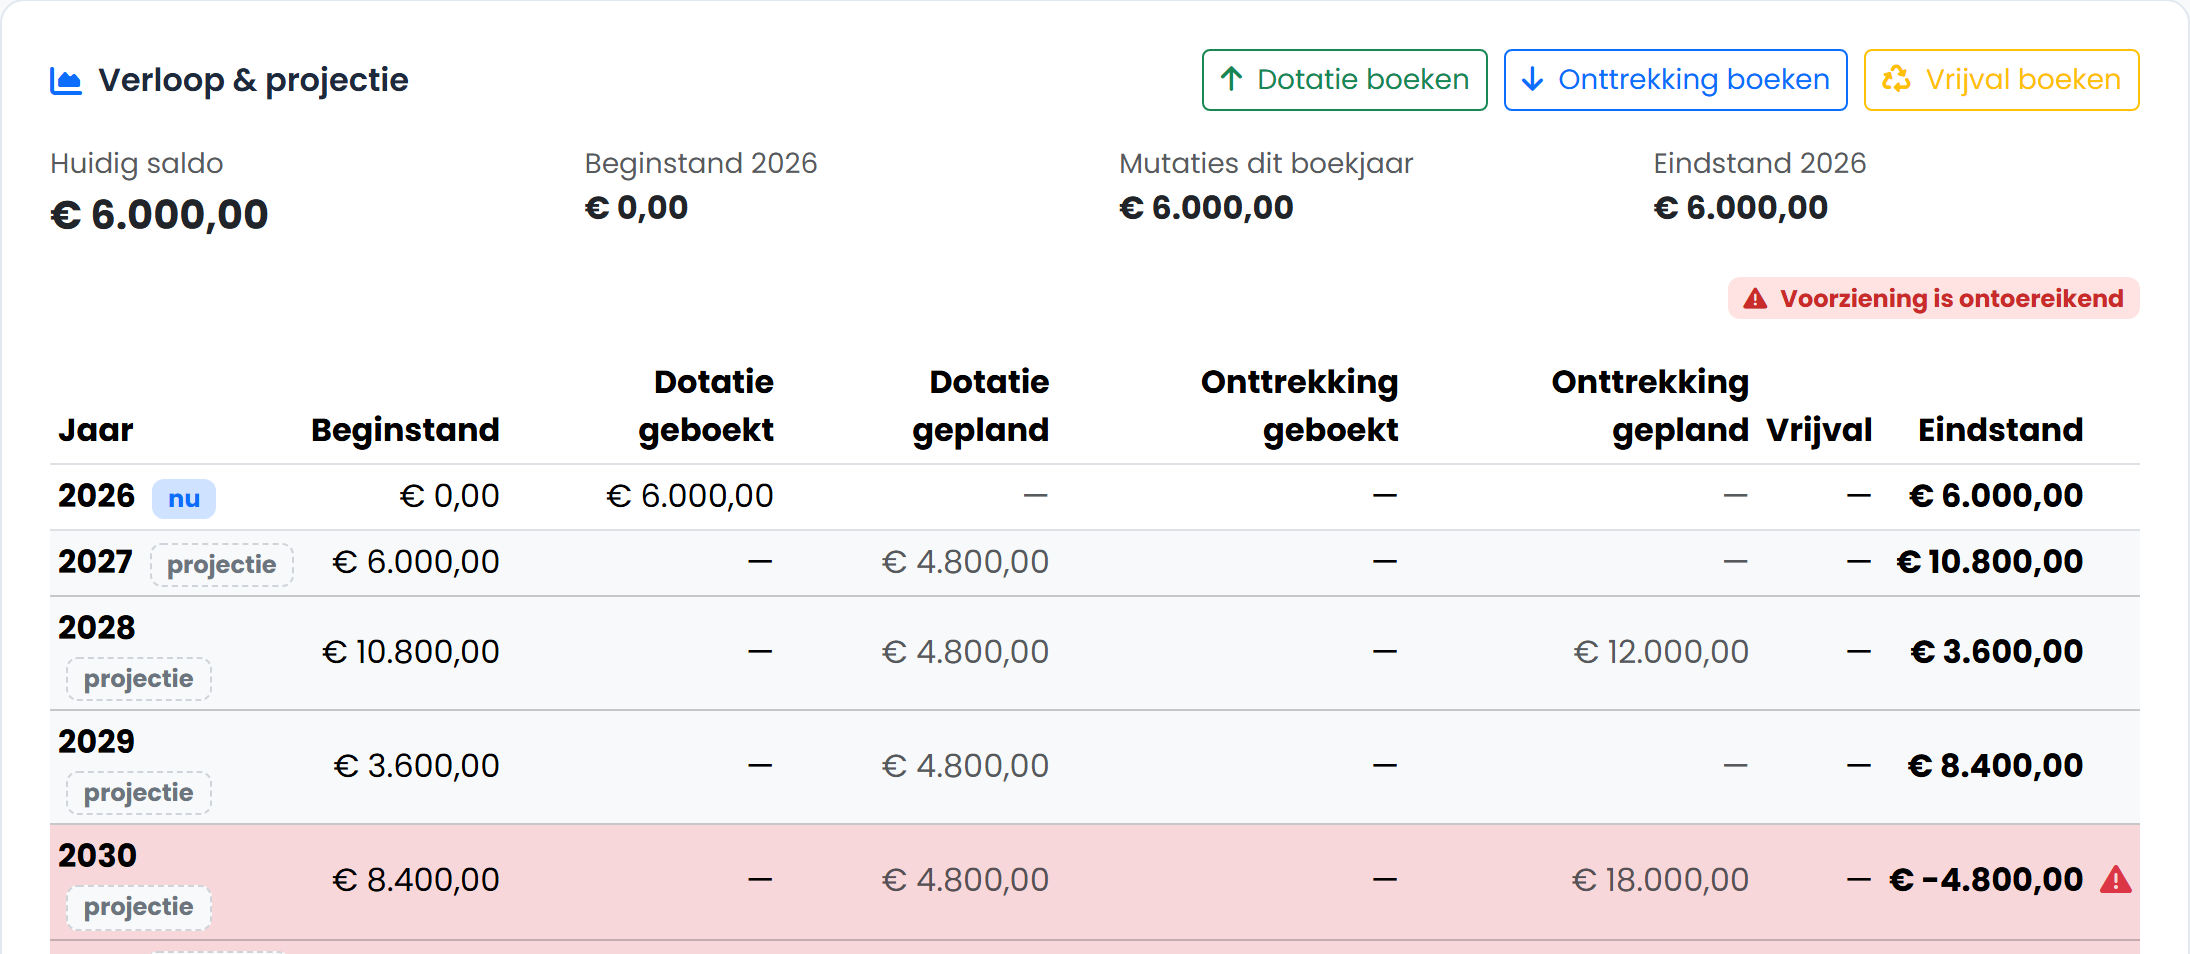
Koppel uw onderhoudsvoorziening aan het betreffende pand of andere activa. Leg schilderwerk, dakonderhoud en andere geplande werkzaamheden vast met een uitvoeringsjaar en raming. Zo blijft zichtbaar waarvoor de voorziening is bedoeld en welke bedragen en werkzaamheden nog beoordeeld moeten worden.
Uw agent kan via de Connector de voorziening, activakoppeling en onderhoudsregels bijhouden. FenoFin berekent een dotatievoorstel en toont dotaties, onttrekkingen en vrijval in het verloop. Boeken volgt na beoordeling en het vereiste akkoord.
Een voorziening is een boekhoudkundige post, geen afzonderlijke geldreserve. Beoordeel met uw boekhouder de onderbouwing, verwerking en timing; plan daarnaast hoe u het onderhoud betaalt.
Een huurschema dat de volgende maand klaarstaat
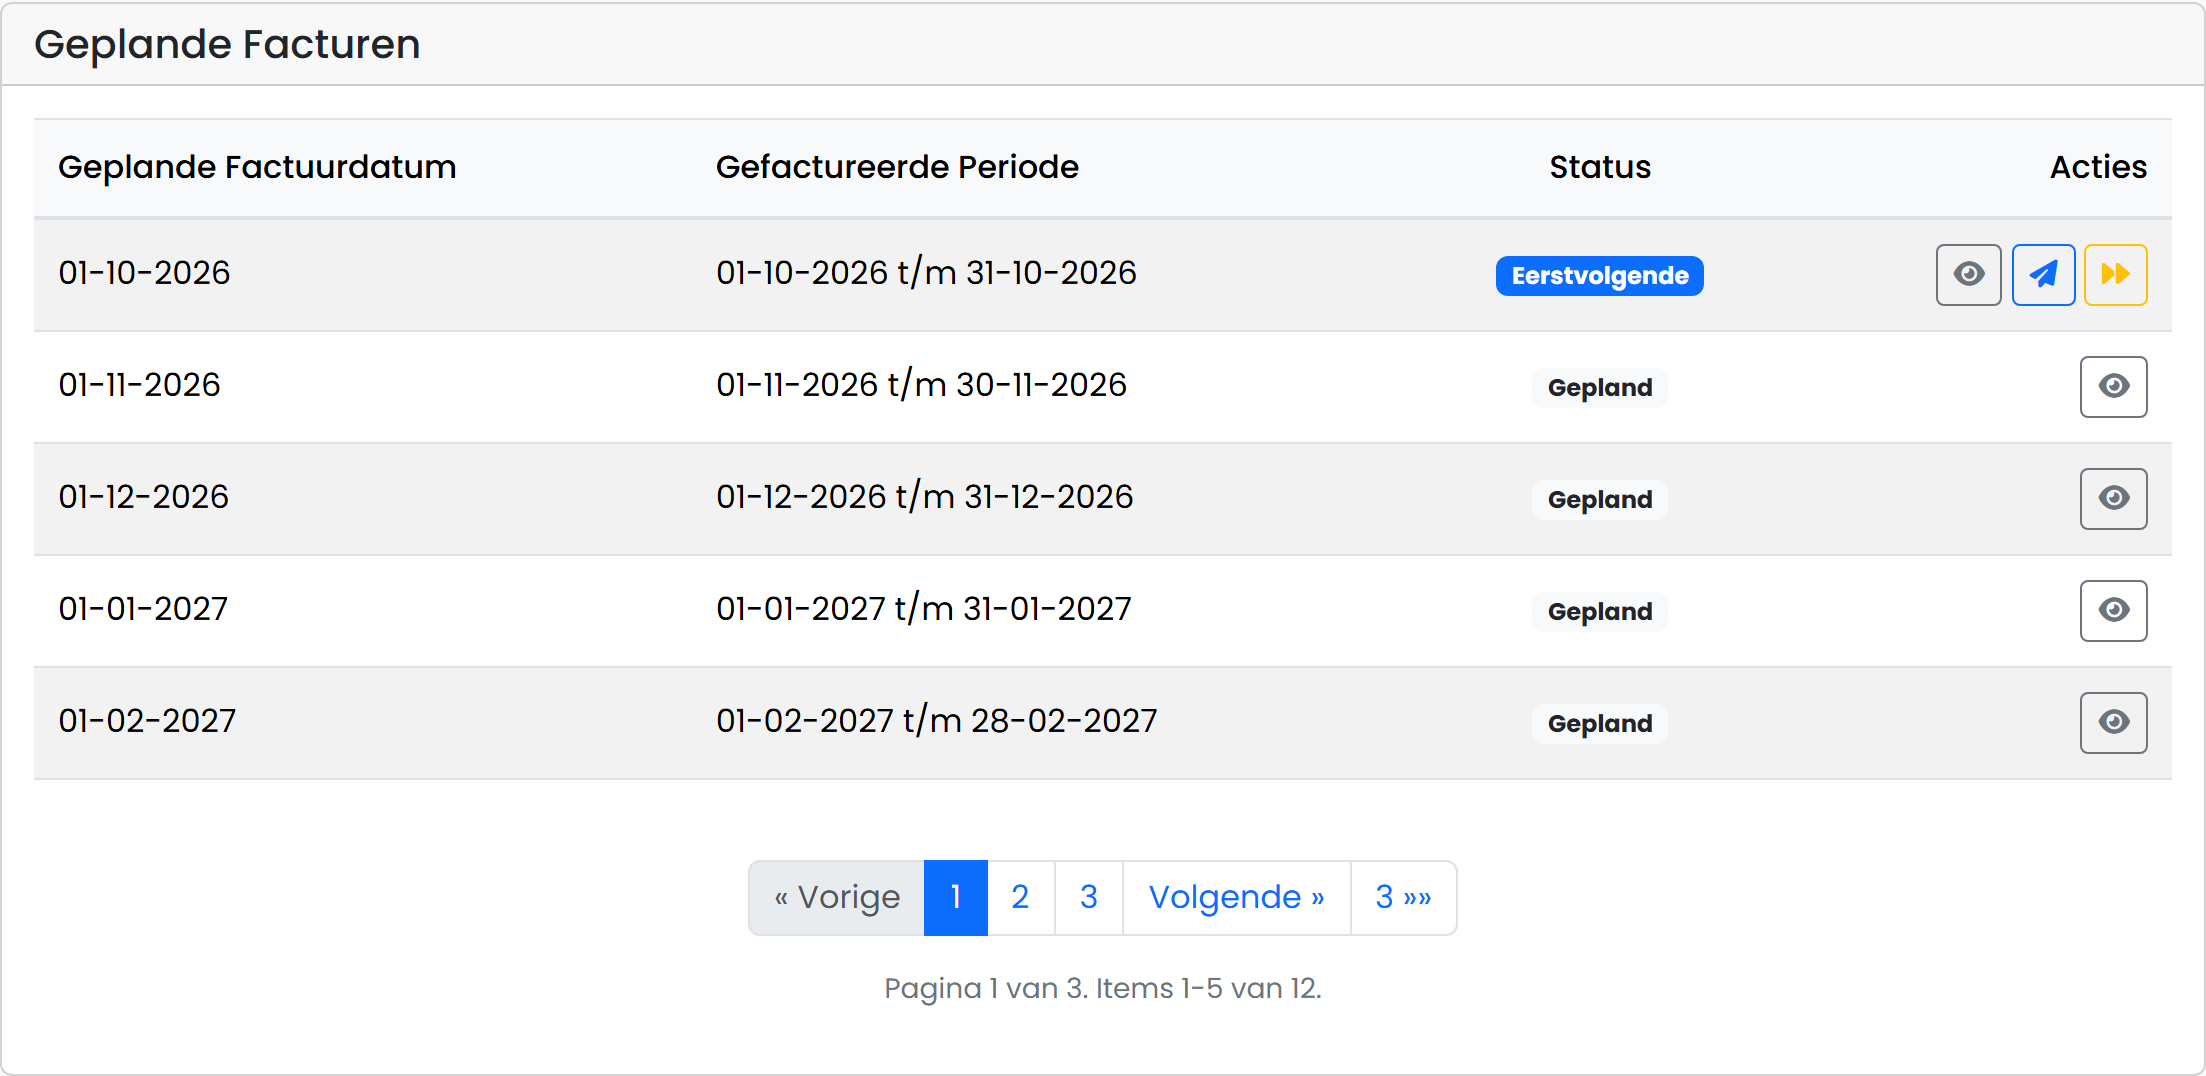
Richt per huurder een maandelijks factuurschema in met de huurperiode, factuurregels en betaaltermijn. Bij ingeschakelde automatische facturatie maakt en verstuurt FenoFin de huurfacturen volgens uw instellingen. In de verkoopadministratie ziet u welke huur nog openstaat.
Met de Connector kan uw agent het schema aanmaken, wijzigen of pauzeren. De automatische verwerking of de webapp genereert en verstuurt de facturen. U en uw boekhouder bepalen het passende btw-regime voor de verhuur.
Uw AI-agent en uw boekhouder werken met dezelfde administratie
Werk de activaregistratie van Havenstraat 12 bij vanuit de activastaat. Koppel de onderhoudsvoorziening aan het pand, neem het schilderwerk en dakonderhoud uit mijn onderhoudsplan over en toon de dotatievoorstellen en het verloop. Controleer de aansluiting op het grootboek en leg de boekingsvoorstellen aan mij voor.
Werk zelf met uw eigen AI-agent en accountant, of besteed de administratie uit aan een vaste zelfstandige boekhouder. Uw boekhouder beoordeelt welke uitgaven worden geactiveerd, afgeschreven of ten laste van een voorziening komen. U spreekt af wie de administratie, aangiften en het jaarwerk verzorgt.
Bekijk wat FenoFin voor uw vastgoedadministratie doet of lees over de FenoFin Connector voor bedrijven. Verdieping vindt u bij vaste activa, van investeringsfactuur tot afschrijving (voorbeeld bestelauto) en het jaarrekeningrapport en de tools.
Bronnen
- Rijksoverheid.nl — Overdrachtsbelasting woningen 8% per 1-1-2026; intentie 7% in 2027.
- Rijksoverheid.nl / Belastingdienst.nl — Box 3 Overbruggingswet: forfait 6,00%, heffingsvrij vermogen € 59.357, schuldendrempel € 3.800.
- Belastingdienst.nl — Leegwaarderatio-tabel verhuurde woning (ongewijzigd 2023–2026).
- Memorie van Toelichting Belastingplan 2026 (art. 5.4) — uitsluiting gelieerde partijen bij niet-marktconforme huur per 1-1-2026.
- Staatsblad 2023, 480 — Wet vaste huurcontracten (inwerkingtreding 1 juli 2024); Stb. 2024, 152 is de bijbehorende AMvB.
- Staatsblad 2025, 195 — Wet tegenbewijsregeling box 3 (inwerkingtreding 19 juli 2025 via KB in Stb. 2025, 196).
- Rijksoverheid.nl — Tijdlijn Wet werkelijk rendement box 3 (beoogd 2028).
- Belastingdienst.nl — Tarieven Vpb (19%/25,8%) en box 2 (24,5%/31%).
- Wet op de belastingen van rechtsverkeer (WBR) — art. 14.
- Wet inkomstenbelasting 2001 — art. 2.12, 3.65, 4.13, 4.14a lid 2, 5.2.
- Wet op de vennootschapsbelasting 1969 — art. 15b (earningsstripping).
- Burgerlijk Wetboek — art. 7:226 (koop breekt geen huur), art. 7:247 (WWS).
- Hoge Raad 17 september 2021, ECLI:NL:HR:2021:1321 (met parallelarresten :1328 en :1333).
- Kadaster / FD — bruto verkoopcijfers beleggers 2025.
- Rabobank Kwartaalbericht Woningmarkt Q1 2026; ABN AMRO Woningmarktmonitor januari 2026.
Laatste update: april 2026. Dit artikel geeft een algemeen overzicht en is geen individueel fiscaal advies. Voor uw specifieke situatie — met name rond inbreng in de BV, leegwaarderatio, financiering en de keuze rond de tegenbewijsregeling — adviseren wij u altijd uw boekhouder of fiscalist te raadplegen.