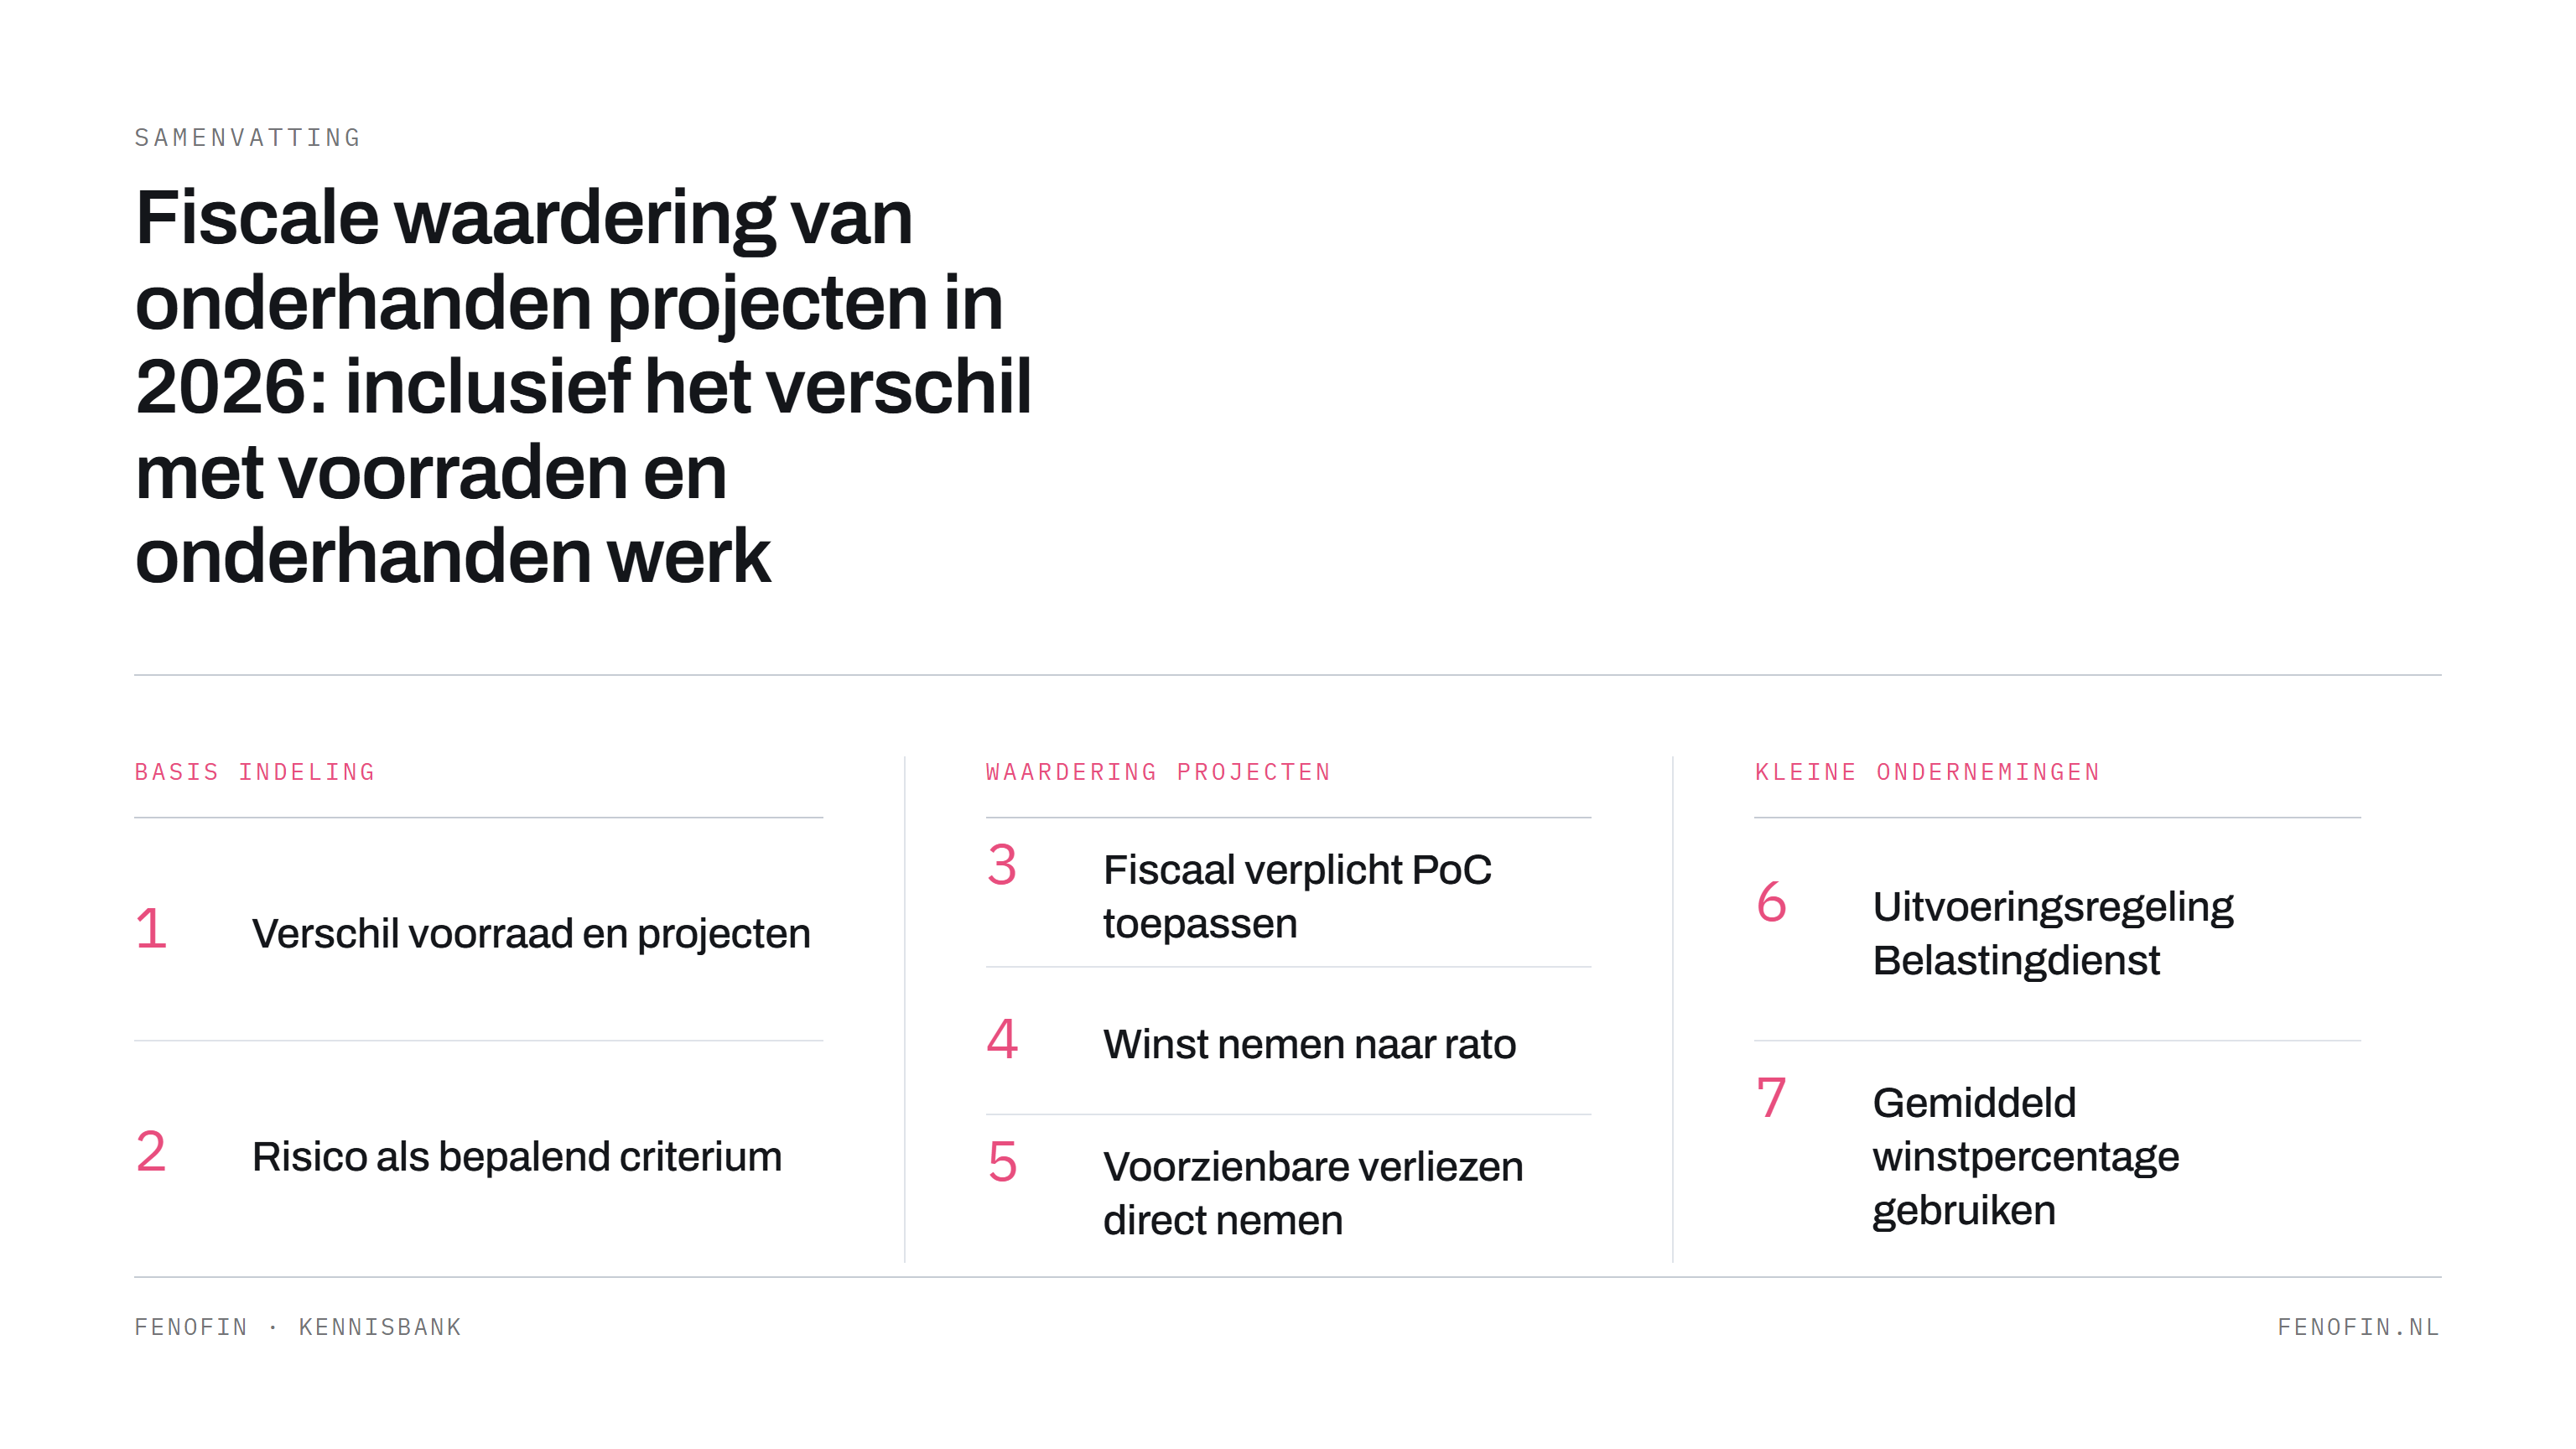
De korte versie
Voor veel bouwondernemers lopen voorraden, regulier onderhanden werk (OHW) en onderhanden projecten (OHP) in de dagelijkse praktijk hinderlijk door elkaar. Een begrijpelijke verwarring — maar een verkeerde balansrubricering leidt onherroepelijk tot harde fiscale correcties bij een boekenonderzoek. Deze gids geeft een beslissend handvat voor de juiste waarderingsregels: van de fiscale plicht om tijdig winst te nemen via de Percentage of Completion methode tot en met de praktische regeling uit het 2009-convenant die speciaal voor de bouw is geschreven.
Kernpunten
- Voorraden, onderhanden werk (OHW) en onderhanden projecten (OHP) vereisen een strikt gescheiden behandeling, afhankelijk van wie het risico draagt en of er al een ondertekende opdracht ligt.
- Voor OHP geldt commercieel Percentage of Completion (PoC) als hoofdregel (RJ 221.301 e.v.). Kleine rechtspersonen mogen commercieel afwijken naar de completed contract-methode (RJk B5.3), maar fiscaal moet iedere ondernemer altijd PoC toepassen volgens art. 3.29b Wet IB 2001 — ook eenmanszaak en kleine BV. Dit artikel gaat verder uit van PoC als de werkbare hoofdregel voor uw bouwbedrijf.
- Het 2009-convenant biedt kleine bouwbedrijven een uitvoeringsvereenvoudiging binnen PoC (driejaars-gemiddeld winstpercentage), géén vrijstelling van de waarderingsregel.
Wat is wat: voorraad, onderhanden werk of onderhanden project?
De scheidslijn tussen materiaal op de bouwplaats, prefab-elementen in het magazijn en complexe langlopende bouwprojecten is keihard. Het onderscheid hangt af van wie het economisch risico draagt en wat de bestemming van het werk is. Ligt het risico gedurende de hele bouw of productie bij u, of is er al een getekende aannemingsovereenkomst met een opdrachtgever die het risico grotendeels draagt? Bouwt u op voorraad voor de markt of specifiek op maat voor één klant? Dat bepaalt de wettelijke rubricering op uw balans.
| Kenmerk | Voor wiens rekening en risico? | Plaats in de balans | RJ-grondslag / Wetgeving |
|---|---|---|---|
| Voorraden | Eigen rekening en risico | Voorraden | RJ 220 |
| Onderhanden Werk (OHW) | Eigen rekening en risico | Voorraden | art. 2:369 BW |
| Onderhanden Projecten (OHP) | In opdracht van derden | Onderhanden projecten | RJ 221 |
Een bouw-specifiek voorbeeld maakt dit concreet: stel u bent fabrikant van prefab-betonelementen. Produceert u tien standaard wandpanelen voor de markt, in afwachting van toekomstige nog onbekende kopers? Dan is sprake van reguliere voorraad of onderhanden werk voor eigen rekening. Dit valt juridisch onder de noemer voorraden (art. 2:369 BW). Maakt u daarentegen één maatwerk-galerijhek met unieke specificaties, pás nadat de aannemer de bestelling met tekening heeft geplaatst, en strekt het werk zich over meerdere verslagperiodes uit? Dan is dat onmiskenbaar een onderhanden project (OHP). U moet dat onderscheid in uw administratie zuiver houden — anders gaat u al in de basis de mist in met de winstneming.
Hoe Percentage of Completion werkt
Voor de waardering van onderhanden projecten in opdracht van derden (OHP) is de hoofdregel kraakhelder. De Richtlijnen voor de Jaarverslaggeving schrijven de Percentage of Completion (PoC) methode voor (RJ 221.301 e.v.). Dat betekent dat u de gemaakte projectkosten, de gerealiseerde opbrengsten en de daaraan gekoppelde winst in uw winst-en-verliesrekening verwerkt naar rato van de reeds verrichte prestaties. Wachten met winstneming tot de oplevering is volgens de hoofdregel niet toegestaan. Alleen wanneer het projectresultaat niet betrouwbaar is in te schatten, geldt de zogenoemde zero-profit-methode (RJ 221.314): kosten worden gedekt door opbrengsten, maar u neemt geen winst.
De projectvoortgang bepaalt u in de bouwpraktijk vrijwel altijd via de wijdverbreide cost-to-cost-formule:
(werkelijke kosten / totaal begrote kosten) × aanneemsom − vooruit gefactureerd = OHP-saldo
Een rekenvoorbeeld maakt dit inzichtelijk. U sluit als aannemer een contract voor een nieuwbouwproject met een aanneemsom van € 1.000.000. De totale begrote projectkosten (uren, materiaal, onderaannemers) bedragen € 800.000 — de verwachte projectwinst is dus € 200.000. Gedurende jaar 1 maakt u voor € 320.000 aan werkelijke kosten. Uw voortgangspercentage is dan exact 40 % (€ 320.000 / € 800.000). U neemt vervolgens commercieel 40 % van de aanneemsom als opbrengst in de boeken: € 400.000. Hierdoor verantwoordt u in jaar 1 direct € 80.000 winst op dit project.
Toelichtings- en presentatieverplichtingen (Titel 9 BW2 + RJk B5)
Een wijdverbreid misverstand bij kleine bouw-BV’s: het lichte regime van Titel 9 Boek 2 BW betekent niet dat u vrijgesteld bent van toelichting op uw onderhanden projecten. Voor uw bouwbedrijf zijn er twee concrete plichten:
- Grondslagen toelichten: u licht in de jaarrekening toe dat u PoC toepast, op welke manier u de projectvoortgang meet (cost-to-cost, mijlpaal of uren) en welke projectopbrengsten u in de periode in de winst-en-verliesrekening heeft opgenomen.
- Splitsingsregel: per project een debet- of creditsaldo afzonderlijk presenteren — projecten met een debetsaldo als actief, projecten met een creditsaldo als verplichting. Niet meer salderen tot één post. Geldt sinds boekjaar 2022 ook voor kleine rechtspersonen (RJ-Uiting 2020-15). Projectopbrengsten worden bovendien als netto-omzet gepresenteerd — niet meer als mutatie in het saldo onderhanden projecten.
Fiscale waardering: PoC verplicht voor iedereen
De fiscus eist dat de belastingheffing de economische realiteit volgt. Voor onderhanden werk en onderhanden opdrachten is daarom voor iedere ondernemer — eenmanszaak, kleine BV of middelgrote bouwer — winstneming naar rato van de uitvoering voorgeschreven. Let op dat dit niet alleen geldt voor projecten met een vaste aanneemsom: ook openstaande regie-uren en nog niet doorbelast meerwerk vallen onder dezelfde regel en moeten als onderhanden werk worden gewaardeerd, inclusief evenredig winstaandeel.
Er is in de wettekst zelf géén uitzondering ingebouwd voor de eenmanszaak of de kleine BV. Wel hebben kleinere bouwbedrijven een praktische uitweg: het 2009-convenant van de Belastingdienst biedt een vereenvoudigde rekenmethode op basis van een driejaars-gemiddeld winstpercentage (zie de paragraaf hieronder) — dat is een uitvoeringsvereenvoudiging binnen PoC, géén vrijstelling van de waarderingsregel.
Praktische regeling voor kleine bouwbedrijven (2009-convenant)
Voor bedrijven die niet praktisch een complete projectadministratie kunnen voeren — denk aan een hoveniersbedrijf met 50+ tuinaanleg-projecten per jaar, een installateur met veel korte regie-klussen, of een klein aannemingsbedrijf zonder projectcontroller — is er in 2009 een convenant gesloten tussen Belastingdienst, Bouwend Nederland, UNETO-VNI (sinds 15 januari 2019: Techniek Nederland) en FME-CWM (sinds 2019: Vereniging FME). Twee regelingen die u naast elkaar kunt toepassen:
§ 5 bedrijfsregeling — driejaars-gemiddeld winstpercentage
Voor het hele bedrijf, op basis van uw netto omzet:
- ≤ € 4 mln: automatisch toepasbaar.
- € 4-15 mln (BW-grens art. 2:396, sinds boekjaar 2024 verhoogd via EU-richtlijn 2023/2775): toepasbaar mits u aantoonbaar geen projectadministratie voert.
U kiest tussen het commerciële bedrijfsresultaat (vóór rente/deelnemingen/belastingen) of het gemiddelde positieve projectresultaat van vergelijkbare werken — over de drie voorgaande boekjaren. Verliesjaren tellen mee als 0 %; verliesprojecten tellen niet mee bij de tweede sub-keuze (om dubbele aftrek via verliesvoorziening te voorkomen).
§ 6 kleine-projectenregeling — losse projecten < € 100.000
Onafhankelijk van uw bedrijfsomvang: voor projecten met een vergoeding lager dan € 100.000 (excl. btw) waardeert u het onderhanden werk op de directe en indirecte kosten plus een winstopslag op basis van het gemiddelde positieve projectresultaat van vergelijkbare projecten over de drie voorgaande jaren. Samenhangende projecten (hoofdopdracht + meerwerk; aparte contracten voor arbeid, materiaal of materieel) tellen samen voor die € 100.000-grens. Bij projecten ≥ € 100.000 mag de regel ook, mits u aantoonbaar het project niet individueel administreert.
Voorbeeld: een hoveniersbedrijf
Hoveniersbedrijf Van Dijk doet 40-60 tuinaanleg-projecten per jaar, vrijwel allemaal tussen € 3.000 en € 25.000 — typisch onder de € 100.000-grens van § 6. Op balansdatum heeft Van Dijk zes lopende projecten met in totaal € 35.000 aan toerekenbare kosten (materiaal, arbeid, indirect). Uit zijn administratie blijkt dat vergelijkbare afgeronde projecten over de afgelopen drie jaar gemiddeld 18 % winst opleverden (verliesprojecten niet meegerekend). De balanspost onderhanden werk wordt dan: € 35.000 × 1,18 = € 41.300. Hij neemt zo € 6.300 winst alvast in dit boekjaar — zonder per project een complete voortgangs-registratie te hoeven bijhouden.
Wees alert: ook deze regelingen zijn uitvoeringsvereenvoudigingen binnen de PoC-systematiek, géén vrijstellingen van art. 3.29b Wet IB 2001. De regeling staat overigens ook open voor andere sectoren met vergelijkbare problematiek.
Verlieslatende projecten — direct en volledig
PoC kent een belangrijke asymmetrie: winsten neemt u voortschrijdend naar rato van de uitvoering, maar verliezen lopen niet via dezelfde formule mee. Het toerekenbare winstdeel in de PoC-berekening mag namelijk niet negatief zijn. Zodra dus vaststaat (of redelijkerwijs te verwachten is) dat de totale projectkosten de totale projectopbrengsten zullen gaan overstijgen, moet u het volledige verwachte verlies in één keer ten laste van uw winst-en-verliesrekening brengen via een verliesvoorziening (RJ 221.323 / RJ 252.405). Uitsmeren over de resterende looptijd is niet toegestaan.
Boekhoudkundig. De voorziening mag u in mindering brengen op de balanspost onderhanden projecten of apart presenteren als voorziening. In journaalposten:
- Toerekening lopende kosten (PoC-mutatie): Onderhanden projecten (balans) aan Wijziging in onderhanden projecten (winst-en-verlies) — voor het bedrag van de toerekenbare kosten + eventueel positief winstdeel.
- Verliesvoorziening: Wijziging in onderhanden projecten (winst-en-verlies) aan Voorziening verlieslatende projecten (balans) — voor het volledige verwachte verlies. Of als directe vermindering: Wijziging in onderhanden projecten (winst-en-verlies) aan Onderhanden projecten (balans).
Fiscaal is hier geen spagaat: de directe verliesneming sluit aan bij goed koopmansgebruik (art. 3.25 Wet IB 2001). Verliezen neemt u dus zowel commercieel als fiscaal altijd direct.
Met FenoFin: juist in de aangifte verwerken
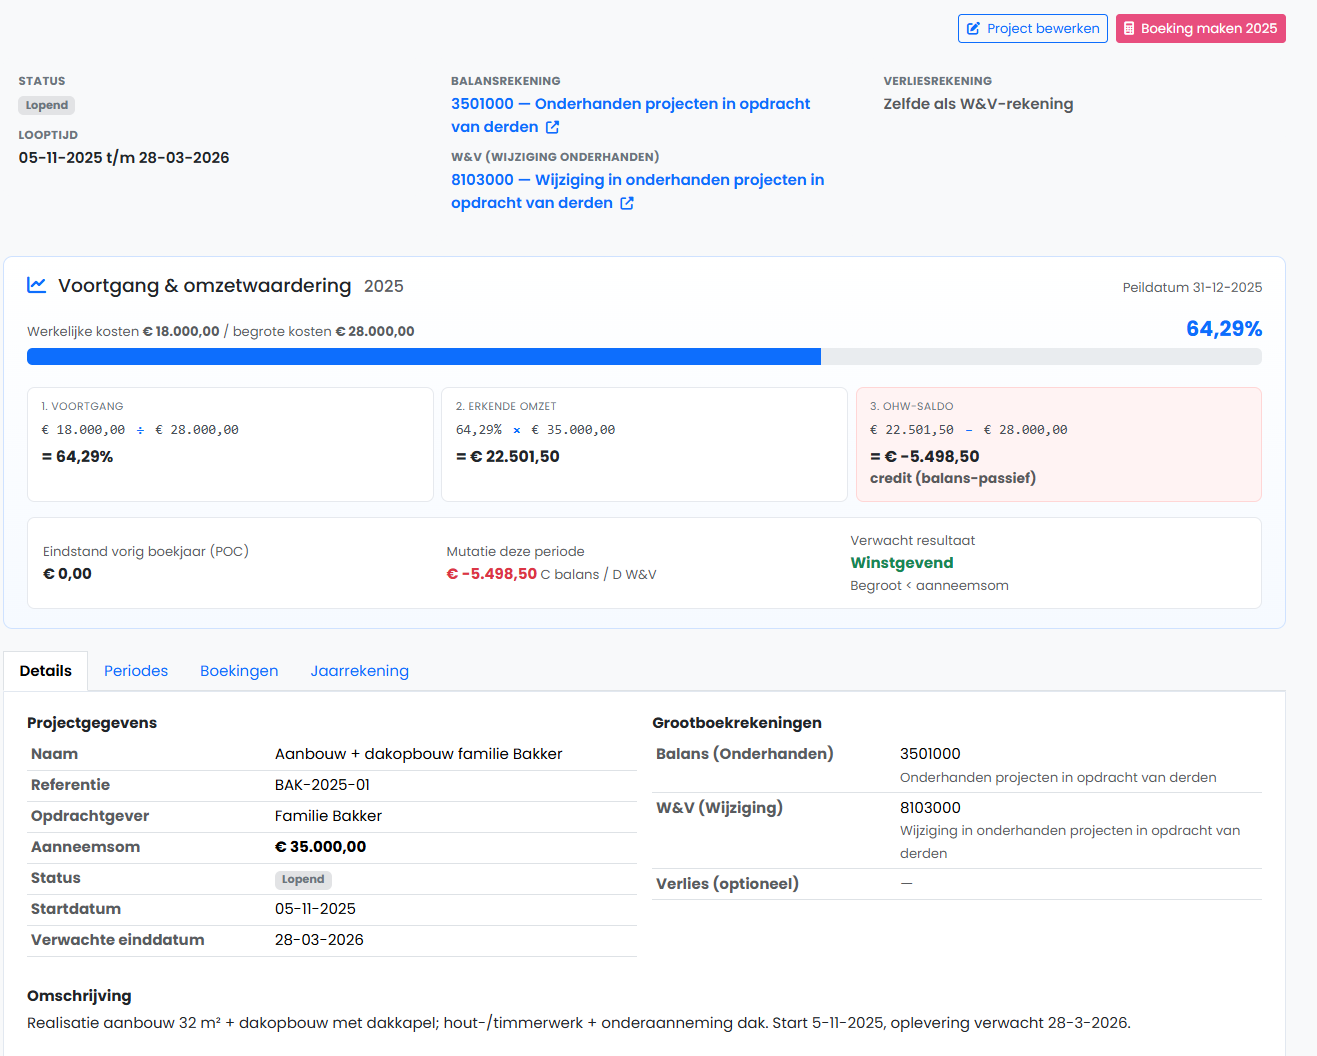
Tot zover de theorie. In de praktijk wilt u als bouwondernemer niet zelf maandelijks gaan rekenen met cost-to-cost-formules en fiscale winstopslagen. De module Onderhanden projecten in FenoFin neemt dat werk uit handen — u voert de projectparameters in, FenoFin boekt automatisch de juiste PoC-journaalpost en zorgt dat de fiscale winstopslag volgens de juiste regels in de administratie landt.
Conclusie + actielijst
De juiste waardering van materiaal, prefab op voorraad, projecten in aanbouw en nog niet gefactureerde regie-uren vereist een precisie die in de bouwpraktijk vaak wordt onderschat. De fiscus eist projectmatige winstverantwoording in de aangifte. Concrete actielijst voor uw bouwbedrijf:
- Bepaal bij elk traject direct het juridische stempel: is het reguliere voorraad (RJ 220), is het OHW voor eigen risico (art. 2:369 BW), of is het een onderhanden project in opdracht van derden (RJ 221)?
- Hanteer Percentage of Completion (PoC) voor al uw onderhanden bouwprojecten — dat is de werkbare hoofdregel zowel commercieel (RJ 221.301 e.v.) als fiscaal (art. 3.29b Wet IB 2001).
- Houd er rekening mee dat ook uw nog niet gefactureerde regie-uren en nog niet doorbelast meerwerk onder PoC vallen — inclusief evenredig winstaandeel.
- Valt u onder de € 4 mln netto omzet? Pas dan de § 5 bedrijfsregeling uit het 2009-convenant toe (driejaars-gemiddeld bedrijfspercentage óf gemiddelde van vergelijkbare werken). Zit u tussen € 4 mln en € 15 mln (de huidige BW-grens voor kleine rechtspersonen)? Dan mag de regeling ook — mits u aantoonbaar geen projectadministratie voert. Voor losse projecten < € 100.000 (excl. btw) is daarnaast de § 6 kleine-projectenregeling beschikbaar, ongeacht uw totale bedrijfsomvang.
- Neem voorzienbare projectverliezen direct en volledig in de boeken op via een verliesvoorziening (RJ 221.323 / RJ 252.405). Geen uitsmeren over de looptijd, geen wachten tot de oplevering.
Bronnen
- Richtlijn voor de Jaarverslaggeving 220 (RJ 220.103): scope-uitsluiting — voorraadhoofdstuk geldt niet voor onderhanden projecten in opdracht van derden, daarvoor geldt RJ 221.
- Richtlijn voor de Jaarverslaggeving 221.301 e.v.: hoofdregel betreffende de Percentage of Completion-methode en winstneming naar rato van verrichte prestaties.
- Richtlijn voor de Jaarverslaggeving 221.314: zero-profit-fallback voor projecten waarvan het resultaat niet betrouwbaar is in te schatten.
- Richtlijn voor de Jaarverslaggeving 221.323 en RJ 252.405: verplichting tot het direct nemen van te verwachten verliezen op verlieslatende contracten via een voorziening.
- RJk B5.3: ruimere ruimte voor kleine en micro-rechtspersonen bij de winstneming op onderhanden projecten (in voorkomend geval completed contract via de zero-profit-fallback), met bijbehorende toelichtingsverplichting in de grondslagen. Raadpleeg de actuele RJk-bundel voor de exacte alinea.
- RJ-Uiting 2020-15: vanaf boekjaar 2022 geldt ook voor kleine rechtspersonen dat onderhanden projecten per project worden gepresenteerd (debet/credit-splitsingsregel) en projectopbrengsten als netto-omzet worden verantwoord — salderen is niet meer toegestaan.
- Artikel 2:369 Burgerlijk Wetboek: wettelijke rubricering op de balans — onderhanden werk voor eigen rekening en risico valt onder voorraden.
- Artikel 3.29b Wet inkomstenbelasting 2001: waarderingsregel voor onderhanden werk en onderhanden opdrachten. De waardering wordt gesteld op het toerekenbare deel van de overeengekomen vergoeding; daaruit volgt feitelijk winstneming naar rato van de uitvoering (PoC) inclusief evenredig winstaandeel. Lid 1 betreft onderhanden werk (typisch (bouw)projecten / aanneming van werk), lid 2 onderhanden opdrachten (typisch dienstverlening). Via art. 8 Wet Vpb 1969 ook van toepassing op de Vpb. Ingevoerd bij Wet “Werken aan winst” (Stb. 2006, 631), eerste toepassing per boekjaar dat aanvangt op of na 1 januari 2007 (overgangsrecht art. 10a.2 Wet IB 2001).
- Artikel 3.25 Wet IB 2001: goed koopmansgebruik — grondslag voor het meelopen van het evenredig winstaandeel én voor het direct nemen van voorzienbare verliezen.
- Rechtbank Noord-Nederland juni 2022, ECLI:NL:RBNNE:2022:1851: bevestigt dat nog te factureren uren van dienstverleners (waaronder regie-uren in de bouw) fiscaal vallen onder art. 3.29b Wet IB 2001 en inclusief evenredig winstaandeel gewaardeerd moeten worden volgens de PoC-methode.
- Belastingdienst, Uitwerking waardering onderhanden werk, februari 2009 (sindsdien niet herzien, nog steeds gangbaar): convenant met Bouwend Nederland, UNETO-VNI (sinds 15 januari 2019: Techniek Nederland) en FME-CWM (sinds 2019: Vereniging FME). Twee uitvoeringsvereenvoudigingen binnen art. 3.29b: (a) § 5 bedrijfsregeling op basis van een driejaars-gemiddeld winstpercentage — sub-keuze tussen het commerciële bedrijfsresultaat vóór rente/deelnemingen/belastingen óf het gemiddelde van vergelijkbare werken; automatisch tot € 4 mln netto omzet, en tot het BW-criterium voor kleine rechtspersonen (sinds boekjaar 2024 € 15 mln, art. 2:396 lid 1 b BW na verhoging via EU-richtlijn 2023/2775) mits geen projectadministratie wordt gevoerd; en (b) § 6 kleine-projectenregeling voor projecten met vergoeding minder dan € 100.000 (excl. btw), op basis van gemiddelde positieve projectresultaten van vergelijkbare projecten over de drie voorgaande jaren, met clustering van samenhangende projecten. De PDF citeert nog "in 2008: 8,8 miljoen euro" maar verwijst expliciet naar art. 2:396 BW, dus de bovengrens beweegt automatisch mee met BW-aanpassingen. De regeling is ook beschikbaar voor ondernemingen uit andere sectoren met vergelijkbare problematiek.