Heeft uw onderneming zowel belaste als vrijgestelde omzet, bijvoorbeeld adviesdiensten naast vrijgestelde zorg? Dan mag u de btw op uw kosten niet zonder meer volledig terugvragen. Bij kosten die u voor beide activiteiten gebruikt, bepaalt u welk deel aftrekbaar is. Dat heet pro rata.
Deze handleiding legt uit hoe u de omzetmethode in FenoFin gebruikt: van de keuze van een btw-code tot de controle van de aangifte. De voorbeelden gaan over boekjaar 2026 en gebruiken fictieve ondernemingen. De fiscale bronnen zijn gecontroleerd op 5 september 2026.
1. Begin bij het gebruik van de kosten
Verdeel inkopen eerst in drie groepen. Die beoordeling gaat vooraf aan het berekenen van een percentage.
| Gebruik van de inkoop | Aftrek van de btw | Voorbeeld |
|---|---|---|
| Uitsluitend voor belaste activiteiten | In beginsel volledig | Materiaal voor een belaste adviesopdracht |
| Uitsluitend voor vrijgestelde activiteiten | Geen aftrek | Benodigdheden uitsluitend voor vrijgestelde zorg |
| Voor belaste én vrijgestelde activiteiten | Gedeeltelijk | Administratiesoftware voor de hele onderneming |
Alleen de derde groep valt onder de gewone pro-rataverdeling. Een vrijgestelde activiteit beperkt dus niet automatisch de aftrek op alle inkopen. Andersom is code 16 kiezen geen bewijs dat kosten volledig aftrekbaar zijn: het feitelijke gebruik en de overige aftrekvoorwaarden blijven bepalend. Zie de uitleg van de Belastingdienst over de drie kostensoorten.
2. Het percentage: omzet met aftrekrecht gedeeld door relevante totale omzet
Bij de omzetmethode deelt u de omzet die recht op aftrek geeft door de som van die omzet en de vrijgestelde omzet zonder aftrekrecht. Gebruik bedragen exclusief btw. Rond het aftrekpercentage naar boven af op een heel percentage: 60,1% wordt 61%, terwijl exact 60% gewoon 60% blijft. Dit vergroot de aftrek; bij 61% aftrek blijft 39% van de gemengde btw niet aftrekbaar.
Aftrekpercentage = omzet met aftrekrecht ÷ relevante totale omzet × 100%
Niet-aftrekbare gemengde btw = gemengde voorbelasting × (100% − aftrekpercentage)
Omzet tegen 0% en omzet waarbij de btw naar de afnemer is verlegd kunnen wel recht op aftrek geven. Ze zijn niet hetzelfde als vrijgestelde omzet. Ook ontvangen leningen, kapitaalstortingen en onderlinge prestaties binnen een fiscale eenheid btw zijn niet zonder meer omzet voor deze breuk.
De wettelijke basis staat in artikel 15 Wet op de omzetbelasting 1968 en artikelen 11 en 12 Uitvoeringsbeschikking omzetbelasting 1968. De beleidsmatige uitwerking, inclusief afronden naar boven, staat in onderdeel 3.3.4.2 van het aftrekbesluit, geldende versie vanaf 25 augustus 2026. De links verwijzen naar de teksten die gelden op de controledatum 5 september 2026. De afrondingsregel is bij de wijziging van augustus niet veranderd. Bij buitenlandse prestaties en bijzondere opbrengsten moet eerst worden beoordeeld of en waar zij in de breuk thuishoren.
3. Welke btw-code en welke grootboekrekening gebruikt u?
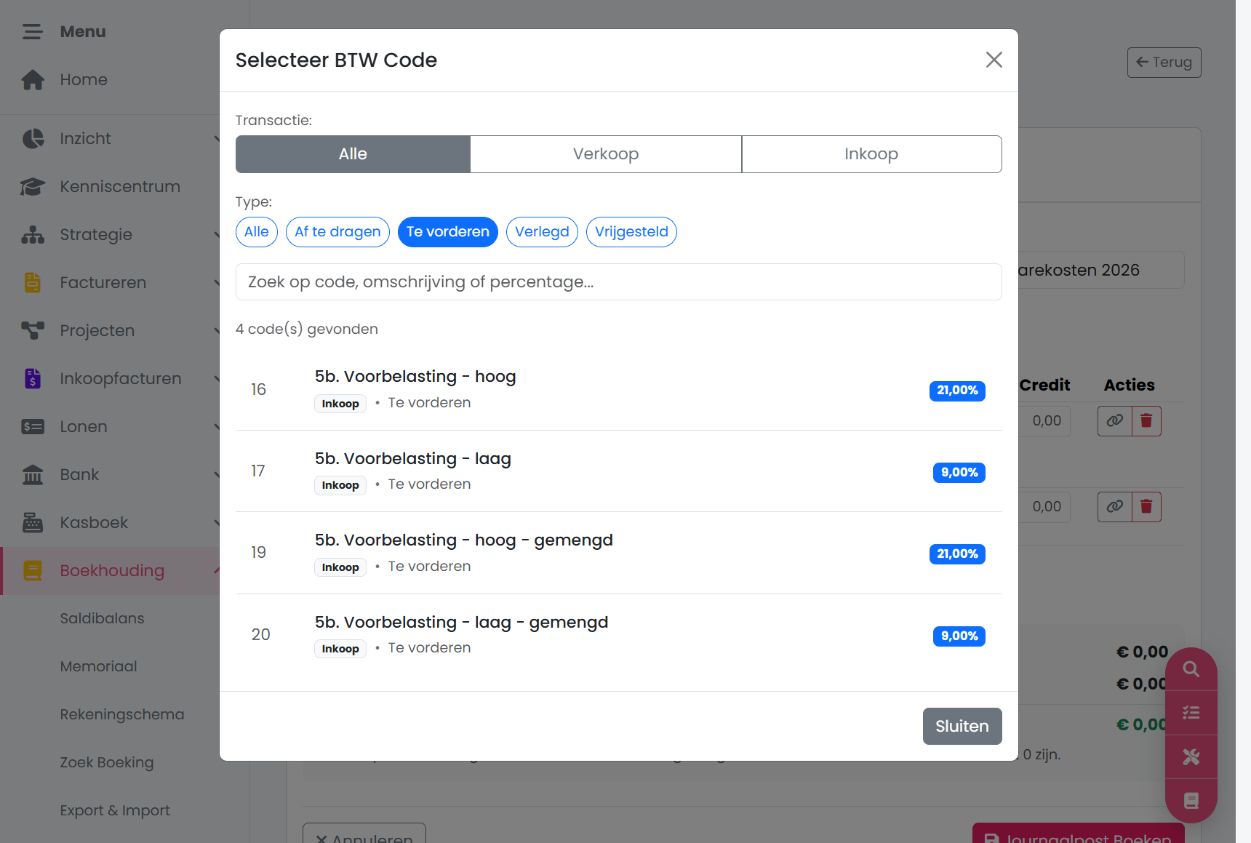
FenoFin onderscheidt btw-codes en grootboekrekeningen. De btw-code beschrijft de behandeling van een boekingsregel. De gekoppelde grootboekrekening verzamelt het geboekte btw-bedrag. Voor de huidige standaardinrichting geldt:
| Code | Keuze in FenoFin | Grootboek | Rol in de berekening |
|---|---|---|---|
| 16 | Voorbelasting hoog — 21% | 1205028 | Geen pro-ratacorrectie; voor rechtstreeks aftrekbare kosten |
| 17 | Voorbelasting laag — 9% | 1205029 | Geen pro-ratacorrectie; voor rechtstreeks aftrekbare kosten |
| 18 | Vrijgestelde omzet | 1205030 | Vrijgestelde omzet in de noemer; geen aangifterubriek |
| 19 | Voorbelasting hoog — gemengd, 21% | 1205028 | Pro rata over de geboekte gemengde btw |
| 20 | Voorbelasting laag — gemengd, 9% | 1205029 | Pro rata over de geboekte gemengde btw |
Codes 16 en 19 delen rekening 1205028; codes 17 en 20 delen rekening 1205029. Aan het saldo van één voorbelastingrekening kunt u dus niet zien welk deel gemengd is. FenoFin gebruikt daarvoor ook de btw-code op de boekingen. Het kort de standaardvoorbelasting niet mee doordat deze toevallig op dezelfde rekening staat.
Bij code 18 is 1205030 de rekening die aan de btw-code gekoppeld is. Bij een normale verkoopfactuur boekt FenoFin de vergoeding op de gekozen omzetrekening en bewaart het code 18 op de omzetregel. Omdat er geen btw-bedrag is, ontstaat geen afzonderlijke btw-boeking op 1205030. De pro-rataberekening leest daarom de omzetregels met code 18, niet alleen het saldo van 1205030. Alleen een rekening de naam ‘vrijgestelde omzet’ geven is onvoldoende.
Code 18 is voor verkoop. Gebruik deze niet om btw op een inkoop uit te sluiten. Btw op kosten uitsluitend voor vrijgestelde activiteiten hoort niet als aftrekbare voorbelasting in 5b. Verwerk die btw als onderdeel van de kosten of, wanneer van toepassing, de investering.
4. Zo richt u het in en controleert u een boeking
- Activeer pro rata bij de fiscale instellingen van de administratie. Open Administratie instellen → Klantgegevens, vink onder Fiscaal & btw ‘Pro rata btw actief’ aan en kies Opslaan. Daardoor worden de pro-ratacodes beschikbaar in de btw-selectie. Deze instelling helpt bij het boeken; de aangifte berekent de verhouding uit de geboekte omzet.
- Maak belaste en vrijgestelde verkopen herkenbaar. Kies code 18 voor een werkelijk vrijgestelde verkoop, ook als u hiervoor een eigen omzetrekening gebruikt.
- Beoordeel iedere inkoop. Kies 19/20 voor gemengd gebruik en 16/17 voor volledig aftrekbare kosten. Kosten uitsluitend voor vrijgestelde activiteiten vallen buiten de aftrek.
- Controleer AI-voorstellen. Bij normale inkopen tegen 21% of 9% kan pro rata actief tot een voorstel 19/20 leiden. Een opgeslagen leverancierskeuze kan voorgaan. De AI stelt een code voor; u blijft controleren of het gebruik werkelijk gemengd is. Beoordeel verlegde inkopen afzonderlijk: verschuldigde btw en aftrekrecht zijn twee verschillende vragen.
- Open Inzicht → Btw en kies de juiste periode. Controleer dat pro rata is toegepast. Bekijk de belaste en vrijgestelde omzet, het percentage en de gemengde voorbelasting.
- Open de specificatie van voorbelasting. Volg de regels terug naar hun bronboekingen en controleer code én bedrag. Vergelijk vervolgens het totaal na correctie met rubriek 5b en de aangifte-export.
Voorbeeld op factuurniveau: een gemengde inkoop van € 1.000 exclusief € 210 btw wordt eerst geboekt met € 210 voorbelasting op 1205028 en code 19. Bij 61% aftrekrecht bedraagt de aftrek € 128,10 en de beperking € 81,90. De leverancier houdt een vordering van € 1.210; pro rata verandert zijn factuurbedrag niet.
5. Praktijkvoorbeeld: één administratie in 2026
Voorbeeld Praktijk BV heeft € 60.100 belaste adviesomzet en € 39.900 omzet uit zorgdiensten waarvoor de btw-vrijstelling daadwerkelijk geldt. De algemene kosten worden voor beide activiteiten gebruikt. Er zijn geen bijzondere opbrengsten, investeringsherzieningen of andere aftrekbeperkingen.
| Bronboeking | Bedrag exclusief btw | Btw | Behandeling |
|---|---|---|---|
| Belaste adviesomzet | € 60.100 | € 12.621 | 21%, rubriek 1a |
| Vrijgestelde zorgomzet | € 39.900 | € 0 | Code 18 op de omzetregels |
| Directe advieskosten | € 6.000 | € 1.260 | Code 16, volledig aftrekbaar |
| Algemene gemengde kosten | € 10.000 | € 2.100 | Code 19, gedeeltelijk aftrekbaar |
| Uitsluitend vrijgestelde zorgkosten | € 3.000 | € 630 | € 3.630 kosten, geen aftrekbare btw |
De relevante omzet is € 100.000. De breuk is € 60.100 ÷ € 100.000 = 60,1%, afgerond 61%. Alleen over € 2.100 gemengde btw geldt de beperking:
| Controle | Berekening | Uitkomst |
|---|---|---|
| Gemengde btw aftrekbaar | € 2.100 × 61% | € 1.281 |
| Pro-ratacorrectie | € 2.100 × 39% | € 819 |
| Voorbelasting vóór correctie | € 1.260 + € 2.100 | € 3.360 |
| Rubriek 5b na correctie | € 3.360 − € 819 | € 2.541 |
| Saldo aangifte, zonder andere rubrieken | € 12.621 − € 2.541 | € 10.080 te betalen |
Dit voorbeeld controleert drie zaken: afronding naar boven, volledige aftrek op rechtstreeks belaste kosten en beperking uitsluitend op gemengde kosten. De € 630 btw op vrijgestelde zorgkosten is al buiten de aftrek gehouden en wordt niet nogmaals gecorrigeerd.
6. Consolidatie: wanneer gebruikt u één groepspercentage?
Een geconsolideerde jaarrekening voegt financiële cijfers samen. Dat maakt de ondernemingen nog niet tot één ondernemer voor de btw. Zonder fiscale eenheid btw beoordeelt iedere ondernemer zijn eigen aftrek. Een fiscale eenheid voor de vennootschapsbelasting is evenmin automatisch een fiscale eenheid voor de btw.
Vormen de ondernemingen wél een fiscale eenheid btw, dan beoordeelt u de aftrek op het niveau van die eenheid. De externe activiteiten van de gehele eenheid bepalen de bestemming van de kosten. Het maakt voor algemene groepskosten niet uit bij welk lid de leveranciersfactuur is geboekt. U telt eerst relevante externe omzet en gemengde btw op en past daarna één percentage toe.
Over onderlinge leveringen en diensten binnen de Nederlandse btw-eenheid brengt u geen btw in rekening. Deze interne prestaties horen ook niet als vrijgestelde externe omzet met code 18 of als nultariefomzet in de breuk. Een interne omzeteliminatie in de consolidatie vervangt de juiste btw-codering van de bronadministraties niet. Zie de gevolgen van een fiscale eenheid btw.
In FenoFin: leg de btw-eenheid, het hoofd, de deelnemerskring, het btw-nummer en de geldigheidsperiode vast bij de consolidatiegroep. Alleen de btw-leden tellen mee; de technische consolidatie-administratie niet. Het hoofd toont de gezamenlijke aangifte. FenoFin past daarbij geen tweede correctie op de afzonderlijke leden toe. Bij een onvolledige kring of toetreding gedurende het boekjaar vraagt de automatische route om afzonderlijke beoordeling; ga dan niet af op een onvolledig groepstotaal.
Open Consolidatie → Groepen → Bewerken. Kies de administraties en moedermaatschappij, markeer ‘Dit is een Fiscale Eenheid voor BTW’ en stel de btw-leden en geldigheidsdatums in. De moeder is het hoofd voor de aangifte. Een lege ledenkeuze betekent alle groepsdeelnemers. Sla op en controleer de inrichting door het venster opnieuw te openen. Het btw-nummer bewaart u op het btw-overzicht van de groep, bij ‘BTW-nummer Fiscale Eenheid’. Kies daar ook het tijdvak en de schakelaar ‘Pro rata over de fiscale eenheid toepassen’.
7. Praktijkvoorbeeld: fiscale eenheid met advies en zorg
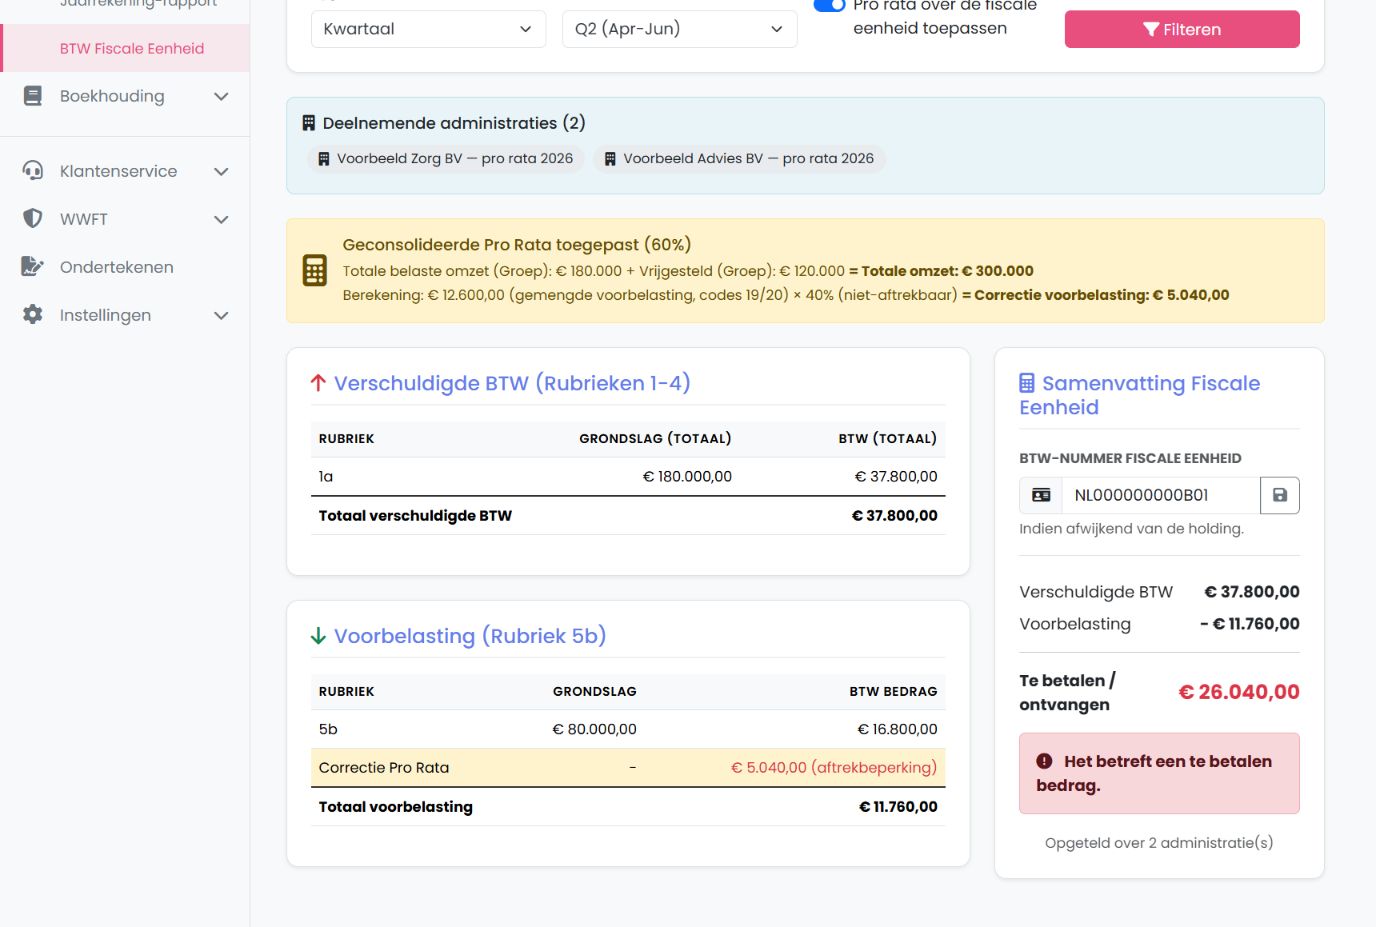
Voorbeeld Advies BV en Voorbeeld Zorg BV vormen gedurende heel 2026 een fiscale eenheid btw. Advies BV is het hoofd. Advies heeft € 180.000 belaste omzet aan derden; Zorg € 120.000 vrijgestelde omzet aan derden. Advies verricht daarnaast € 60.000 interne diensten voor Zorg, zonder btw. Deze interne vergoeding valt buiten de breuk.
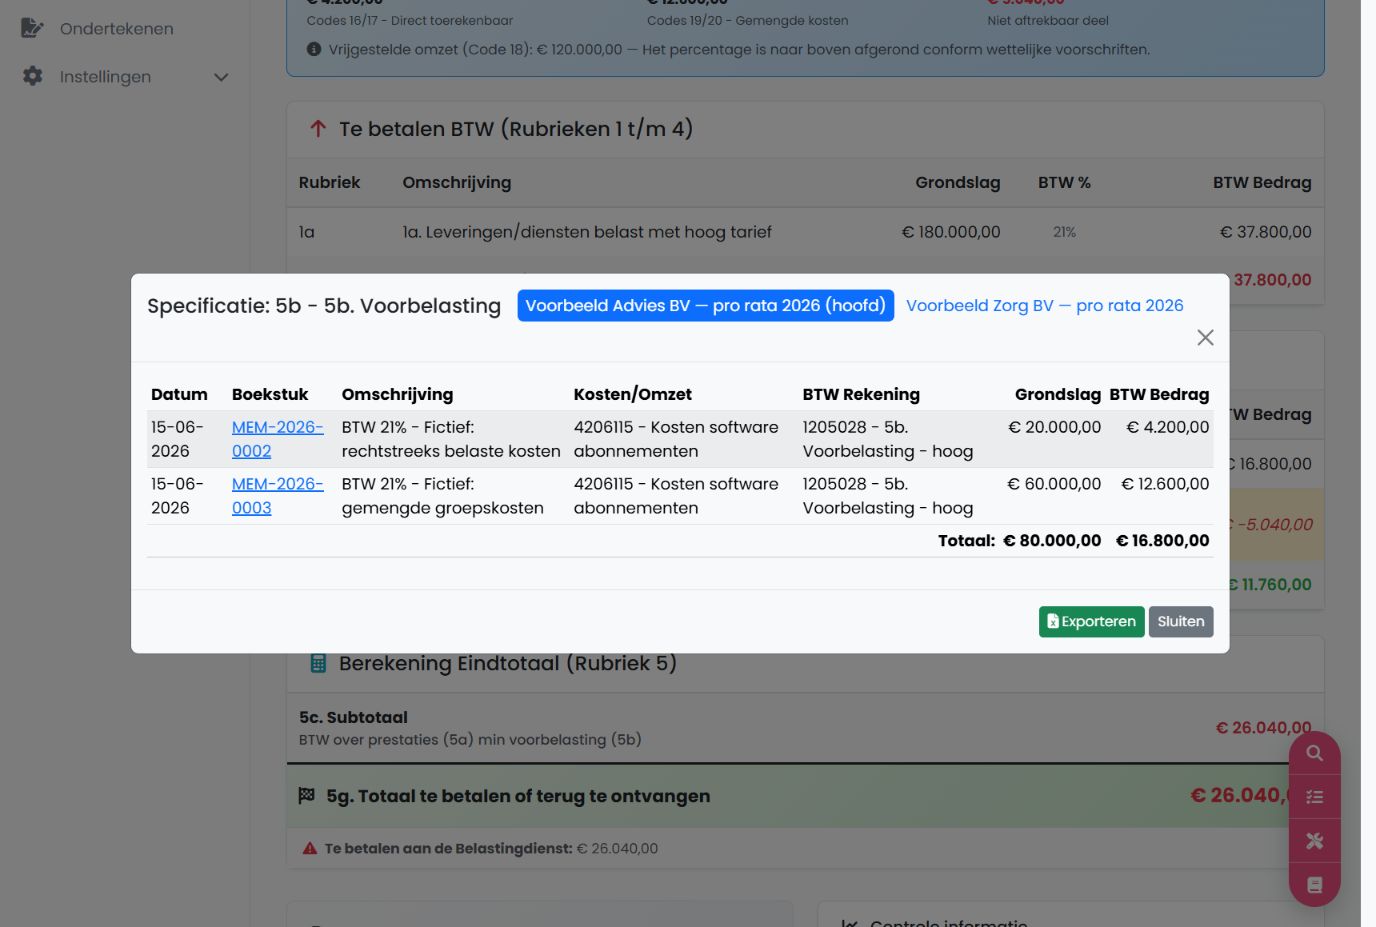
Bij Advies staat € 4.200 btw op rechtstreeks belaste kosten en € 12.600 btw op algemene kosten die beide externe activiteiten van de eenheid dienen. Bij Zorg is € 2.100 btw op uitsluitend vrijgestelde zorgkosten als kosten geboekt, zonder aftrek. Deze beoordeling van de kosten is een voorwaarde van het voorbeeld: kosten die alleen de vrijgestelde zorg dienen, worden niet door een interne doorbelasting alsnog gemengd.
| Stap | Berekening | Uitkomst |
|---|---|---|
| Externe omzet eenheid | € 180.000 + € 120.000 | € 300.000 |
| Groepspercentage | € 180.000 ÷ € 300.000 × 100% | 60% |
| Gemengde btw aftrekbaar | € 12.600 × 60% | € 7.560 |
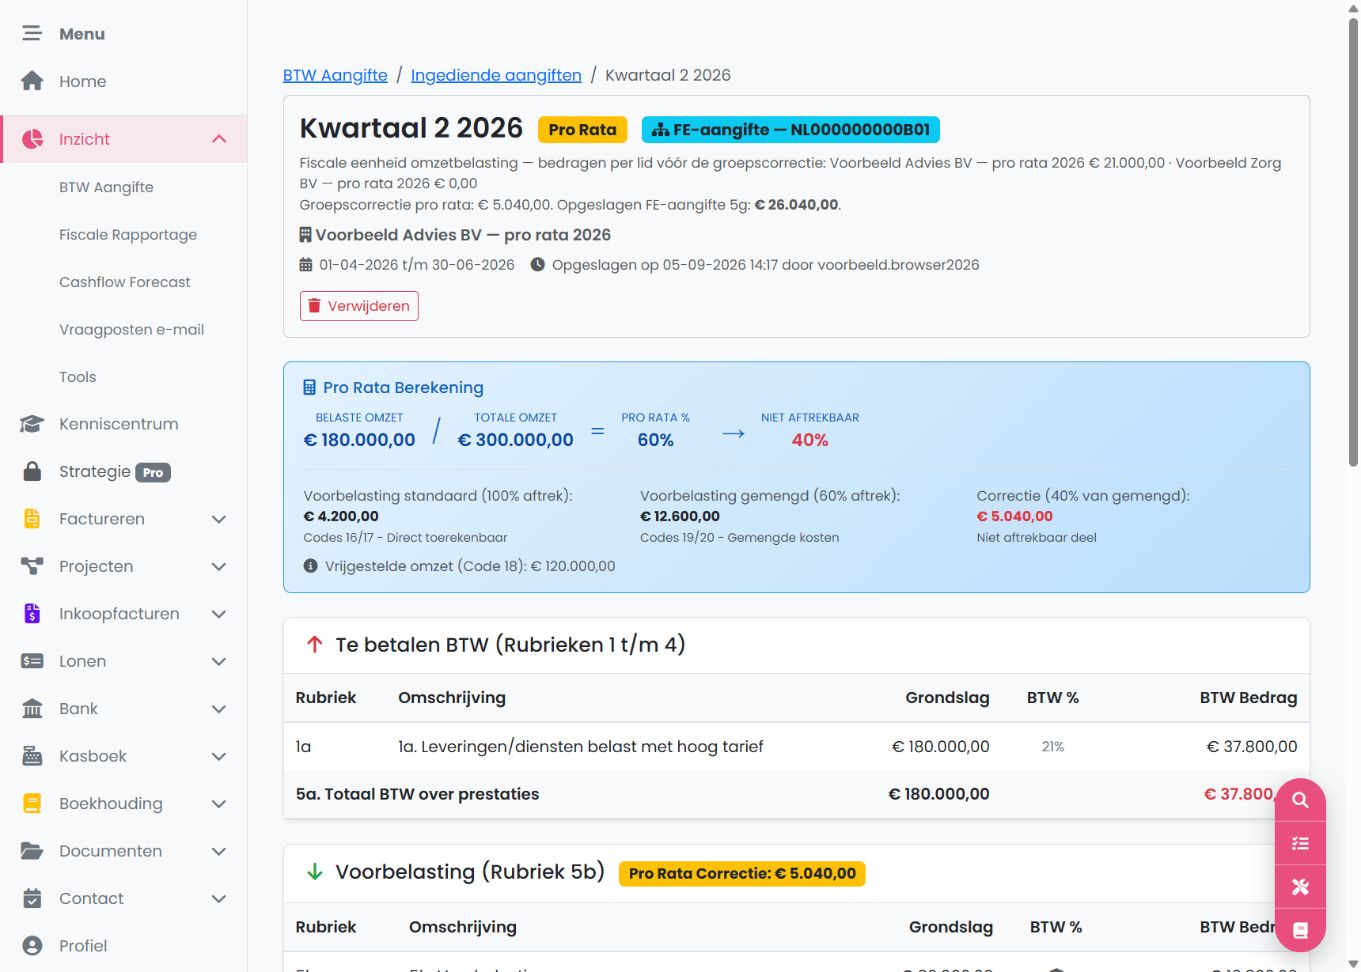
| Pro-ratacorrectie | € 12.600 × 40% | € 5.040 |
| Rubriek 5b eenheid | € 4.200 + € 7.560 | € 11.760 |
| Af te dragen omzet-btw | € 180.000 × 21% | € 37.800 |
| Saldo aangifte eenheid | € 37.800 − € 11.760 | € 26.040 te betalen |
De uitkomst is dus geen gemiddelde van 100% voor Advies en 0% voor Zorg. Ook volledige aftrek bij Advies, alleen omdat daar de kosten staan, zou voor deze algemene groepskosten onjuist zijn. De externe omzetverhouding van de eenheid is 60/40.
8. Zo bewaart u de aangifte van de fiscale eenheid als snapshot
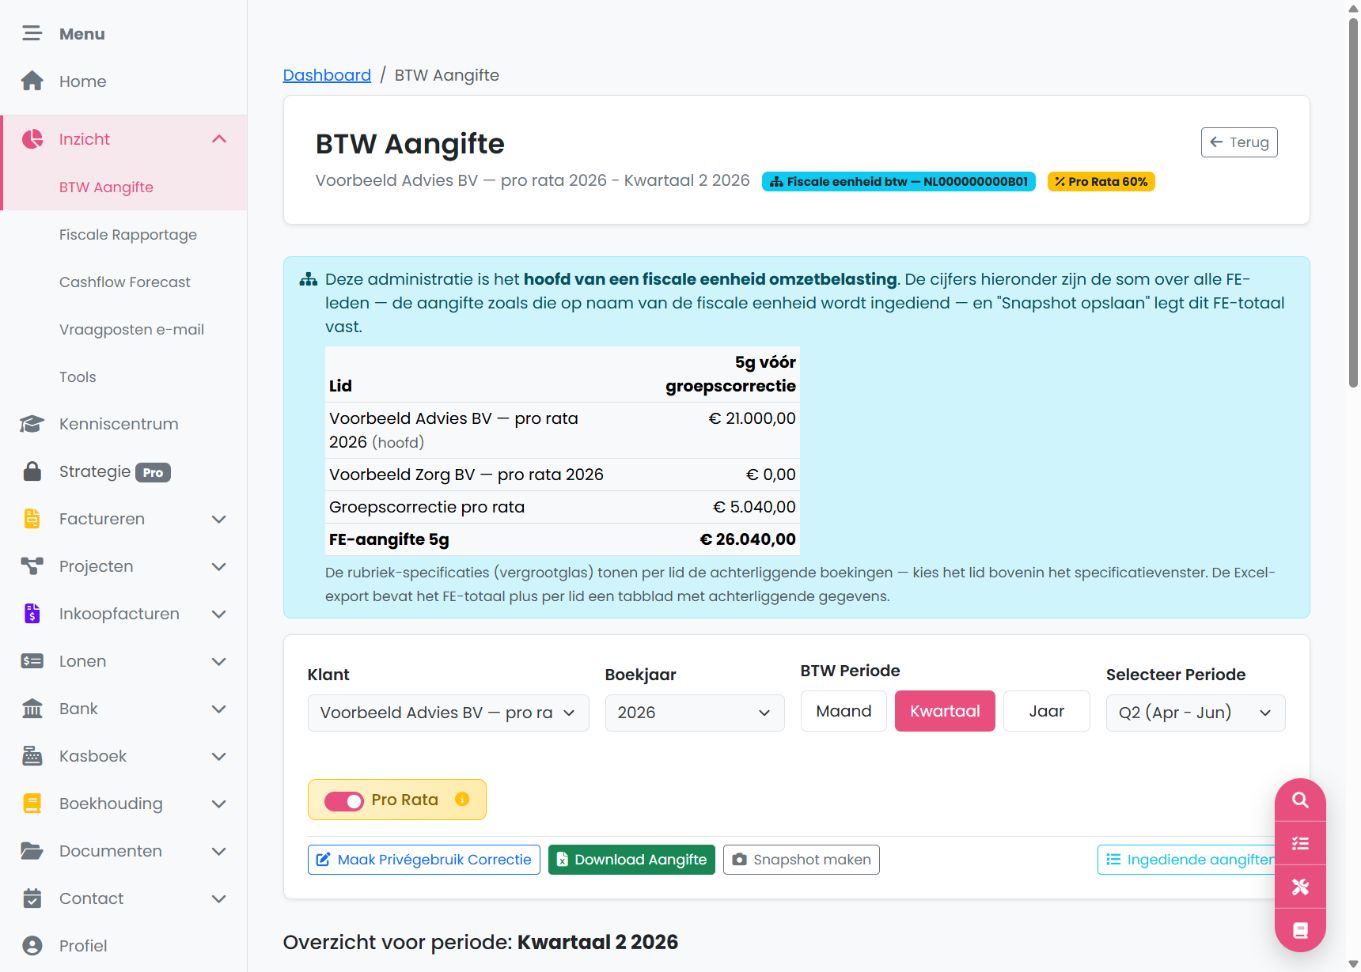
Een snapshot is een opgeslagen momentopname van de berekende aangifte. Bij een fiscale eenheid bewaart u die in de administratie van het hoofd. De consolidatiepagina geeft het groepsinzicht; voor vastzetten gaat u naar de btw-pagina van het hoofd. Daar staat bovenaan dat de cijfers de fiscale eenheid betreffen.
- Selecteer het hoofd en boekjaar 2026. Open Inzicht → Btw en kies de maand of het kwartaal dat u werkelijk wilt vastleggen. De jaarstand is geschikt voor de jaarcontrole; sla die niet daarnaast als ingediende tijdvakaangifte op als dat dezelfde aangiftebedragen dubbel zou registreren.
- Controleer de kring en de correctie. Controleer de getoonde leden en de gekozen periode. Bekijk de groepsbreuk en controleer dat pro rata aanstaat. De bedragen per lid zijn vóór de groepscorrectie; de gezamenlijke aangifte verwerkt die correctie eenmaal.
- Controleer de voorbelasting via het vergrootglas. Kies in het specificatievenster het gewenste lid en volg de bronboekingen. Vergelijk de aftrek na correctie met rubriek 5b.
- Klik op ‘Snapshot maken’. FenoFin berekent de geselecteerde aangifte opnieuw en bewaart de stand op dat moment. Controleer het opgeslagen bedrag, zeker als ondertussen nog iemand heeft geboekt.
- Open ‘Vastgezette btw-aangiften’ en bekijk de snapshot. De detailpagina toont de periode, opslagdatum, gebruiker, de badge ‘FE-aangifte’, de leden en de pro-rataberekening. Dient uw kantoor de aangifte in via FenoFin (module Aangiften), dan komt het ontvangstbewijs na ontvangst vanzelf bij de snapshot en koppelt u alleen het betaalbewijs. Is de aangifte elders ingediend, koppel dan de ingediende aangifte of de ontvangstbevestiging; de snapshot krijgt dan het label ‘Extern ingediend’.
Het opslaan verstuurt geen aangifte aan de Belastingdienst en sluit het boekjaar niet af. De snapshot zelf is geen ontvangstbevestiging van de Belastingdienst. Indienen doet u daarna zelf: met de module Aangiften vanuit FenoFin, via Digipoort (zie Btw-aangifte en suppletie indienen via Digipoort), of elders.
Welke cijfers worden vastgehouden?
FenoFin bewaart de aangifterubrieken en totalen, de gebruikte pro-ratakeuze, omzetbasis, gemengde voorbelasting, het aftrekpercentage en de correctie. Ook het btw-nummer van de eenheid en de ledenuitsplitsing op het opslagmoment reizen mee. In het jaarvoorbeeld hierboven ziet de controle er zo uit:
| Onderdeel opgeslagen berekening | Bedrag |
|---|---|
| Advies BV vóór de groepscorrectie: € 37.800 − € 16.800 | € 21.000 |
| Zorg BV: geen verschuldigde of aftrekbare btw | € 0 |
| Groepscorrectie: vermindering van de aftrek | € 5.040 |
| Gezamenlijk 5g: € 21.000 + € 0 + € 5.040 | € 26.040 |
De voorbelastingsspecificatie bewaart de correctie als één negatieve 5b-regel van € 5.040. Zo wordt € 16.800 bruto voorbelasting teruggebracht tot € 11.760 aftrek. De bedragen van de leden hoeven daardoor afzonderlijk opgeteld niet gelijk te zijn aan 5g: de groepscorrectie komt er nog bij.
Latere wijzigingen veranderen de snapshot niet. Boekt u na het vastzetten nog € 210 gemengde btw, dan geeft de liveberekening bij 60% recht op € 126 extra aftrek. Het live jaarsaldo wordt € 25.914; de opgeslagen € 26.040 blijft staan. De aansluiting tussen jaaropstelling en vastgezette tijdvakken helpt het verschil te onderzoeken. De snapshot bewaart de berekende opstelling; het is geen volledige kopie van iedere oorspronkelijke boeking.
Per administratie, boekjaar en geselecteerd tijdvak kan één snapshot bestaan. Een tweede opslag voor hetzelfde tijdvak wordt geweigerd. Ontbreekt bij een FE-lid een boekjaar voor de periode, dan toont FenoFin dat de opstelling onvolledig is en weigert het vastzetten. De applicatie biedt verwijderen en opnieuw opslaan, maar doe dat niet om een werkelijk ingediende historische aangifte stil te vervangen. Bewaar de oorspronkelijke onderbouwing en beoordeel een correctie of suppletie afzonderlijk: met Correctie bij de vastgezette aangifte rekent FenoFin het tijdvak opnieuw uit en ziet u of het verschil mee kan in een volgende aangifte of een suppletie vraagt.
9. Van tijdvakaangifte naar jaarafrekening
Een kwartaalberekening is nog niet de definitieve jaarafrekening. Aan het einde van het boekjaar beoordeelt u de aftrek opnieuw aan de hand van de jaargegevens en verwerkt u het verschil in het laatste tijdvak. De Belastingdienst beschrijft deze eindcontrole.
Stel dat in het enkelvoudige voorbeeld gedurende het jaar in totaal € 1.260 van de gemengde btw is afgetrokken. Op jaarbasis is € 1.281 aftrekbaar. Er resteert dan € 21 aanvullende aftrek. Vergelijk altijd met de werkelijk al geclaimde bedragen; neem niet simpelweg het gemiddelde van de kwartaalpercentages.
In FenoFin kunt u de jaarberekening naast de vastgezette tijdvakken leggen. De omzet-pro-rata berekent niet zelfstandig een aanvullende jaarafrekening in het laatste kwartaal en maakt ook geen automatische kostenjournaalpost voor de aftrekbeperking. Laat de jaarcorrectie en de aansluiting met uw btw-balans daarom beoordelen en verwerken. Voorkom dat een handmatige boeking én de automatische pro-ratacorrectie hetzelfde bedrag tweemaal beperken. Een vastgezet snapshot blijft de historische aangifte; een gewijzigde liveberekening overschrijft dat niet.
10. Wanneer is meer nodig dan de gewone omzetmethode?
- Werkelijk gebruik. Een aantoonbaar nauwkeuriger verdeling op basis van werkelijk gebruik vraagt een onderbouwde verdeelsleutel. Een willekeurig percentage per factuur is daarvoor onvoldoende. Voor investeringen kunnen afzonderlijke beoordelingen gelden.
- Niet-economische activiteiten. Bij bijvoorbeeld activiteiten buiten het ondernemerschap kan eerst een verdeling tussen economisch en niet-economisch gebruik nodig zijn: pre-pro-rata. Een subsidie of dividend is niet automatisch vrijgestelde omzet.
- Bijzondere opbrengsten. De verkoop van een gebruikt bedrijfsmiddel kan buiten de omzetbreuk vallen; uitzonderingen hangen samen met de gebruikelijke bedrijfsactiviteiten. Ook bijkomstige financiële handelingen vergen beoordeling. De btw op een verkoop kan wel in de aangifte thuishoren terwijl de opbrengst buiten de pro-rata blijft.
- Geen bruikbare omzetbasis. Geen omzet, uitsluitend creditcorrecties of ontbrekende brongegevens leveren niet vanzelf een onderbouwd aftrekpercentage op. Beoordeel dan de bestemming en het gebruik van de kosten.
Deze bijzondere beoordelingen zijn geen automatische functies van de gewone omzet-pro-rata. Pas een normale berekening niet zonder beoordeling toe op zo’n situatie. Onderdeel 3 van het aftrekbesluit, met de wijzigingen verwerkt tot en met 25 augustus 2026 geeft de uitgangspunten.
Nieuw in 2026: herziening bij investeringsdiensten
Voor kwalificerende diensten aan onroerende zaken vanaf € 30.000 exclusief btw geldt bij ingebruikneming vanaf 1 januari 2026 een vijfjarige herzieningsperiode: het jaar van ingebruikneming en vier volgende jaren. Denk aan werkzaamheden die een pand meerjarig dienen. Houd per dienst de ingebruikneming, aanschaf-btw en het gebruik bij; een gewone jaarlijkse omzetbreuk vervangt deze administratie niet.
Bij investeringsgoederen gelden eveneens afzonderlijke herzieningsregels. Onderscheid de correctie in het jaar van ingebruikneming van herziening in latere jaren; de 10%-grens voor latere herziening geldt niet zomaar voor de eerste jaarafrekening. FenoFins hier beschreven pro-ratafunctie houdt geen zelfstandig meerjarig herzieningsregister bij. Zie de uitleg van de Belastingdienst over investeringsdiensten en de aanpassing van het aftrekbesluit, in werking vanaf 25 augustus 2026. Dit beleidsbesluit verwerkt de wettelijke herzieningsregeling die al op 1 januari 2026 is ingegaan.
11. Laat de FenoFin Connector helpen bij de controle
Via de FenoFin Connector kan uw AI-assistent de beschikbare administratieve gegevens ophalen en de berekening toelichten. Kies eerst de juiste administratie en boekjaar 2026; bij een btw-eenheid kiest u het hoofd voor de gezamenlijke aangifte.
Voorbeelden van opdrachten:
- ‘Toon de pro-rata-berekening voor boekjaar 2026. Leg de belaste omzet, vrijgestelde omzet, gemengde voorbelasting en correctie uit.’
- ‘Controleer de boekingen met btw-code 19 en 20. Welke kosten moet ik beoordelen op rechtstreeks belast of vrijgesteld gebruik?’
- ‘Toon de gezamenlijke btw-aangifte van deze fiscale eenheid en leg uit welke leden meetellen.’
- ‘Vergelijk de jaaropstelling met de vastgezette aangiften en benoem verschillen die ik moet onderzoeken.’
Het btw-overzicht van de Connector gebruikt dezelfde centrale berekening als de applicatie. De assistent kan ook een gecontroleerde aangifte als snapshot vastzetten en bewijsstukken koppelen via de daarvoor beschikbare tools. Wijzigingen volgen de bevestigingsstap. Vastzetten in FenoFin dient nog geen aangifte in; indienen doet u zelf, met de module Aangiften vanuit FenoFin via Digipoort. De assistent dient nooit in. De assistent kan helpen afwijkingen te vinden, maar kan zonder informatie over het werkelijke gebruik niet bewijzen dat elke kostencode fiscaal juist is.
12. Wat laten de voorbeelden zien?
De twee voorbeelden zijn als regressiescenario’s vastgelegd met onafhankelijk berekende verwachte bedragen. Ze toetsen de specifieke werking van de omzetmethode: de juiste breuk, afronding, directe toerekening, scheiding van codes op gedeelde rekeningen en één correctie voor de btw-eenheid. De bronboekingen en berekeningstabellen maken de uitkomst narekenbaar. Dit onderbouwt de beschreven situaties; de fiscale kwalificatie van uw eigen activiteiten en kosten vraagt dezelfde zorgvuldige beoordeling.
Meer over de groepsinrichting leest u bij consolidatie in FenoFin.