1. De korte versie
Een deelneming waarderen begint met drie afzonderlijke vragen: wat is de verhouding tussen de maatschappijen, welke waarderingsgrondslag past daarbij en welke maatschappijen worden geconsolideerd? De rubricering van financiële vaste activa (FVA) onder Titel 9 Boek 2 BW helpt deze keuzes zichtbaar te maken in de jaarrekening.
De belangrijkste onderscheidingen:
- Art. 2:367 BW onderscheidt zes FVA-posten. De nadere vermelding van bepaalde verbonden maatschappijen volgt daarnaast uit art. 2:361 lid 4 BW.
- Aandelenpercentage, invloed van betekenis en groepsverband zijn verschillende toetsen. Een 100%-belang is op zichzelf geen volledige onderbouwing van de groepsverhouding.
- Bij nettovermogenswaarde volgt de holding haar aandeel in de vermogensontwikkeling van de deelneming. Bij consolidatie worden deelnemingsposten en interne verhoudingen binnen de consolidatiekring geëlimineerd.
- Een wettelijke reserve deelnemingen behoort tot het eigen vermogen; een voorziening voor verplichtingen rond een deelneming behoort tot het vreemd vermogen.
Deze gids behandelt de begrippen, de zes balansposten, reserves en voorzieningen, consolidatie en vrijstellingen. Tussendoor ziet u hoe u de gekozen behandeling vastlegt in FenoFin. De schermen gebruiken één bestaande demo: Zilveren Vork B.V. met haar 100%-dochter Restaurant De Vergulde Vork B.V., boekjaar 2025.
2. Hoe u een deelneming vastlegt in FenoFin
Open bij de holding Tools → Deelnemingen → Beheer. Daar legt u het belang als afzonderlijke specificatie vast. Bij volledige structuur kiest u de waarderingsmethode, het belangpercentage met Geldig vanaf, de beginstand en de bijbehorende rekeningen. Het programma ondersteunt aanschafwaarde en nettovermogenswaarde; u bepaalt welke grondslag in uw situatie geldt.
Eén percentage met ingangsdatum blijft gelden tot u een volgende wijziging vastlegt. Jaarlijks opnieuw invullen is niet nodig. Bij een wijziging van een bestaand, nog ongedateerd belang legt u ook de eerdere ingangsdatum vast. Hiermee wijzigt u geen groepsleden of journaalposten.
In de demo is het type Deelneming in groepsmaatschappij, het belang 100% en de waardering nettovermogenswaarde. Balansrekening 301000 volgt de boekwaarde. Een aparte resultaatrekening verwerkt het aandeel in de winst of het verlies. De gekoppelde doel-administratie maakt cijfers van de dochter beschikbaar bij de specificatie, wanneer die administratie ook in FenoFin wordt gevoerd.
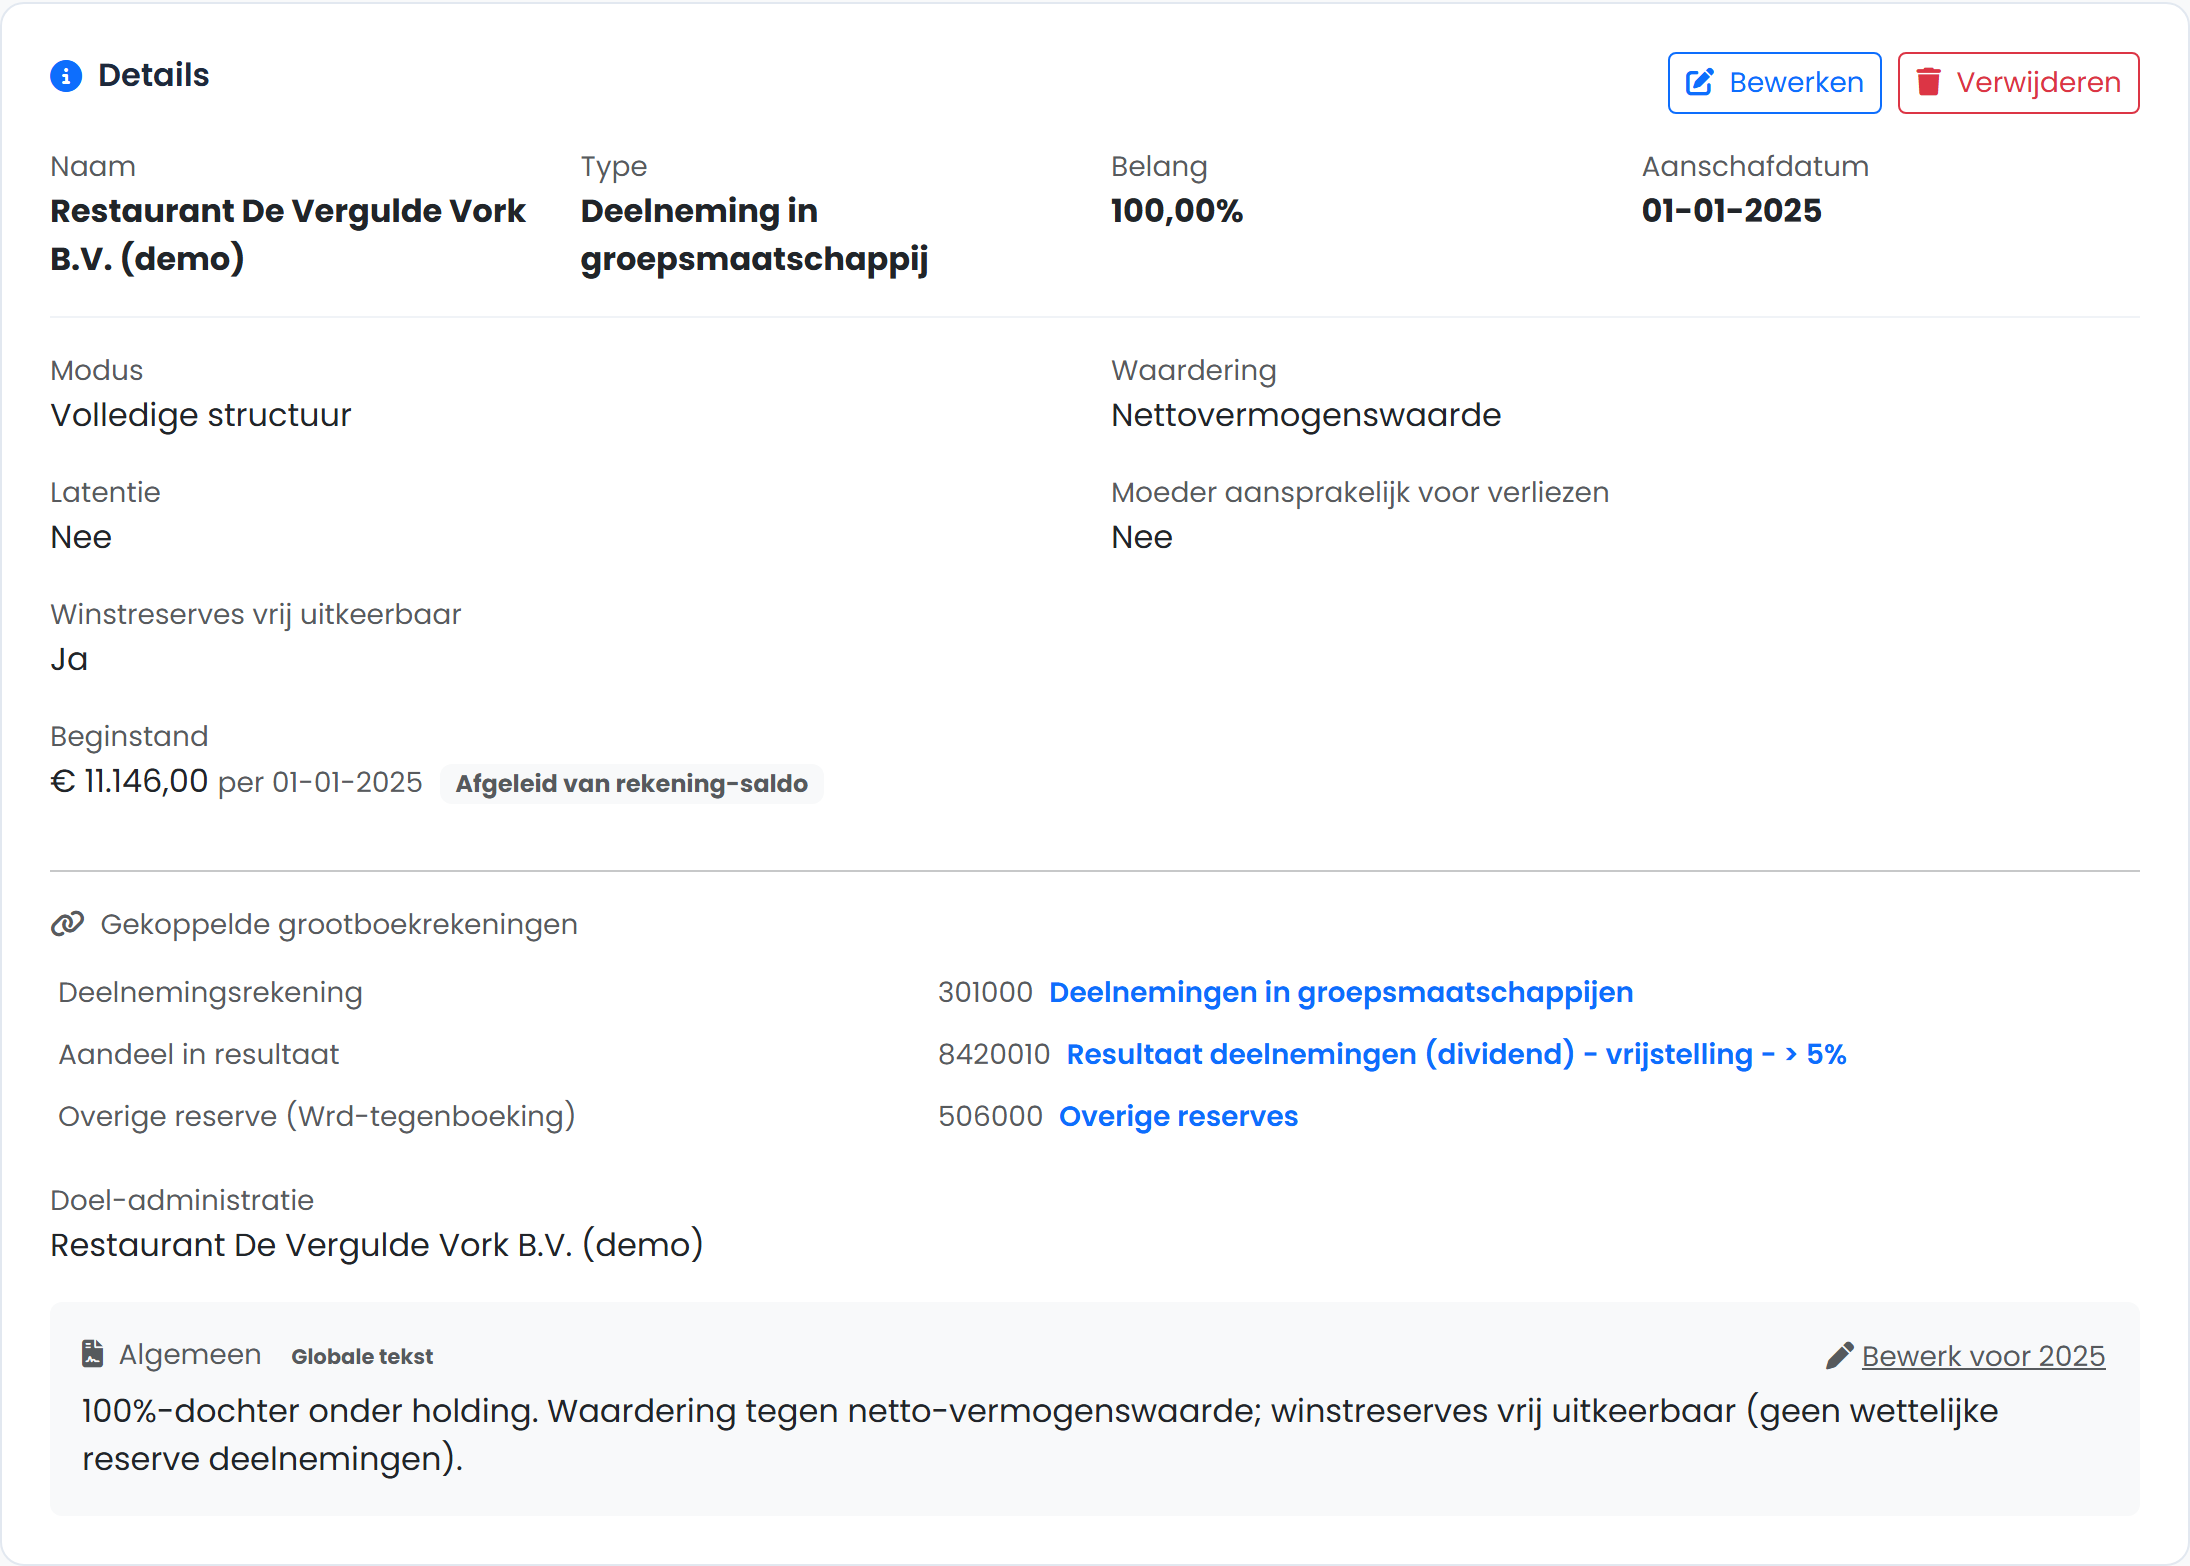
Een lichte specificatie kan alleen een rekening volgen. Voor dit BV-voorbeeld gebruiken we volledige structuur. Op het tabblad Documenten kunt u bijvoorbeeld de jaarrekening van de dochter, een koopakte of een waarderingsrapport koppelen. Zo staat de onderbouwing bij de post waarop zij betrekking heeft. Lees meer over documenten koppelen aan specificaties.
De groepsverhouding blijft uw beoordeling. Het invullen van 100% stelt geen juridische groepsstatus vast en voegt de dochter niet automatisch toe aan een consolidatiegroep. Die groep richt u afzonderlijk in.
3. De vier sleutelbegrippen: dochter, groep, deelneming, verbonden maatschappij
De volgende begrippen helpen om de verhouding tussen maatschappijen te beoordelen voordat u de balanspost en de waarderingsgrondslag kiest.
Dochtermaatschappij (art. 2:24a BW)
Dit begrip draait puur om formele zeggenschap. Er is sprake van een dochtermaatschappij als de rechtspersoon (al dan niet samen met zijn dochtermaatschappijen) meer dan de helft van de stemrechten in de algemene vergadering kan uitoefenen, of bevoegd is meer dan de helft van de bestuurders of commissarissen te benoemen of te ontslaan. De daadwerkelijke eigendom van het kapitaal is niet per se de enige toets (denk aan stemrechtloze aandelen of certificering): het gaat primair om de bestuurlijke macht.
Groepsmaatschappij (art. 2:24b BW)
Een groep is een economische eenheid van organisatorisch verbonden rechtspersonen en vennootschappen. Bij de beoordeling is de feitelijke centrale leiding van belang: wie bepaalt het beleid en hoe werken de maatschappijen samen? Alleen het aandelenpercentage geeft daarop geen volledig antwoord. Leg de feitelijke verhouding vast voordat u de post als groepsmaatschappij rubriceert.
Deelneming (art. 2:24c BW)
Een deelneming is breder dan een dochter. Er is sprake van een deelneming als kapitaal is verschaft (of een commanditaire inbreng is gedaan) om met die rechtspersoon duurzaam verbonden te zijn ten dienste van de eigen werkzaamheid (art. 2:24c BW). De wet hanteert daarbij één wettelijk vermoeden: "Indien een vijfde of meer van het geplaatste kapitaal wordt verschaft, wordt het bestaan van een deelneming vermoed."
Let goed op de werking van dit vermoeden. Het loopt slechts één kant op:
- Bij een belang van 20% of meer ligt de bewijslast bij wie het bestaan van een deelneming wil ontkennen (bijvoorbeeld omdat de aandelen puur als korte-termijn-belegging worden gehouden zonder duurzame link met de eigen werkzaamheid).
- Bij een belang onder 20% bestaat geen wettelijk vermoeden: wie hier een deelneming wil aannemen moet de criteria (kapitaalverschaffing voor eigen rekening, duurzame verbondenheid, ten dienste van eigen werkzaamheid) zelf positief stellen en bewijzen — bijvoorbeeld door te wijzen op een overeengekomen zetel in de RvC of een bindende voordracht.
Houd de fiscale deelnemingsvrijstelling apart. Het civielrechtelijke deelnemingsbegrip van art. 2:24c BW en de fiscale regeling van art. 13 Wet Vpb hebben een andere functie. Fiscaal is een aandelenbelang van ten minste 5% doorgaans het vertrekpunt, met aanvullende voorwaarden en uitzonderingen. Een rekeningnaam met “vrijstelling” bewijst daarom niet dat ieder daarop geboekt bedrag fiscaal is vrijgesteld.
Ook binnen de jaarverslaggeving zijn er twee verschillende 20%-vermoedens: kapitaalverschaffing bij het deelnemingsbegrip en stemrechten bij invloed van betekenis. Nettovermogenswaarde is in beginsel aan de orde bij invloed van betekenis op het zakelijke en financiële beleid (art. 2:389 BW). Zij is dus niet automatisch de grondslag voor ieder belang dat onder “Andere deelnemingen” wordt gepresenteerd. Bij NVW worden de grondslagen van de deelnemende rechtspersoon toegepast; een percentage van het eigen vermogen uit de aangeleverde dochterbalans is niet altijd zonder correcties bruikbaar.
Verbonden maatschappij en aanvullende vermeldingen (art. 2:361 lid 4 BW)
Art. 2:361 lid 4 BW verlangt voor bepaalde andere maatschappijen overeenkomstige vermeldingen als voor groepsmaatschappijen. Het gaat onder meer om maatschappijen met de daarin omschreven moeder- of dochterrelatie. Dit werkt ook door in de FVA-vermeldingen van art. 2:367 BW. Maak daarom onderscheid tussen de zes wettelijke subletters en een verdere uitsplitsing in het rekeningschema, zoals “Deelnemingen in overige verbonden maatschappijen”. Die verdere uitsplitsing maakt een maatschappij op zichzelf nog geen onderdeel van de consolidatiekring.
4. Deelnemingen — wanneer rubriceert u waar?
Voor de kapitaalbelangen onderscheidt art. 2:367 BW deelnemingen in groepsmaatschappijen (sub a), andere deelnemingen (sub b) en overige effecten (sub e). Beoordeel ook de aanvullende vermeldingen voor verbonden maatschappijen. De rekeningindeling moet deze verschillen herkenbaar houden.
Sub a — Deelnemingen in groepsmaatschappijen
Wanneer rubriceert u hier? Uitsluitend als er sprake is van een deelneming (kapitaal, duurzaam, ten dienste van de eigen werkzaamheid) die tevens kwalificeert als groepsmaatschappij (economische eenheid, organisatorische verbondenheid en feitelijke centrale leiding). Dit is de klassieke holding-werkmaatschappij-as en veruit de meest voorkomende categorie in de MKB-praktijk.
Praktijkvoorbeelden:
- Een 100%-werkmaatschappij waarvan de holding direct de managementbeslissingen neemt en een gezamenlijke strategie uitstippelt.
- Een 80%-dochter (waarbij 20% bij het lokale management ligt) die volledig meedraait in de centrale cashpool en HR-strategie van de consoliderende groep.
- Een kapitaalbelang in een zustermaatschappij die met de deelnemende vennootschap onder gezamenlijke centrale leiding staat. Zonder kapitaalbelang is er bij die vennootschap geen deelnemingspost om te rubriceren.
Sub b — Andere deelnemingen
Hier presenteert u een belang dat aan de deelnemingscriteria voldoet maar geen deelneming in een groepsmaatschappij is. Een strategisch belang van 25% in een leverancier kan hiervan een voorbeeld zijn: er is duurzame samenwerking, terwijl de leverancier zijn eigen beleid behoudt.
Een belang van minder dan 20% kan eveneens een deelneming zijn. Onderbouw de duurzame verbondenheid ten dienste van de eigen werkzaamheid; een commissarisbenoeming of voordrachtsrecht is daarbij informatie om mee te wegen, geen zelfstandig bewijs dat alle criteria zijn vervuld. Bij een 50/50-samenwerking beoordeelt u de afspraken over gezamenlijke zeggenschap, niet uitsluitend de aandelenverdeling.
In FenoFin: rekening en jaarrekeningcategorie bij elkaar houden
Het BV-rekeningschema bevat onder meer 301000 Deelnemingen in groepsmaatschappijen en 303000 Overige deelnemingen. In het scherm ziet u naast het nummer en de omschrijving ook de JRK categorie. Bij het aanmaken of bewerken van de specificatie helpt het gekozen deelnemingstype de rekeningselectie te filteren. De categorie van de daadwerkelijk gekoppelde rekening bepaalt vervolgens waar het verloop in de jaarrekening wordt gegroepeerd.
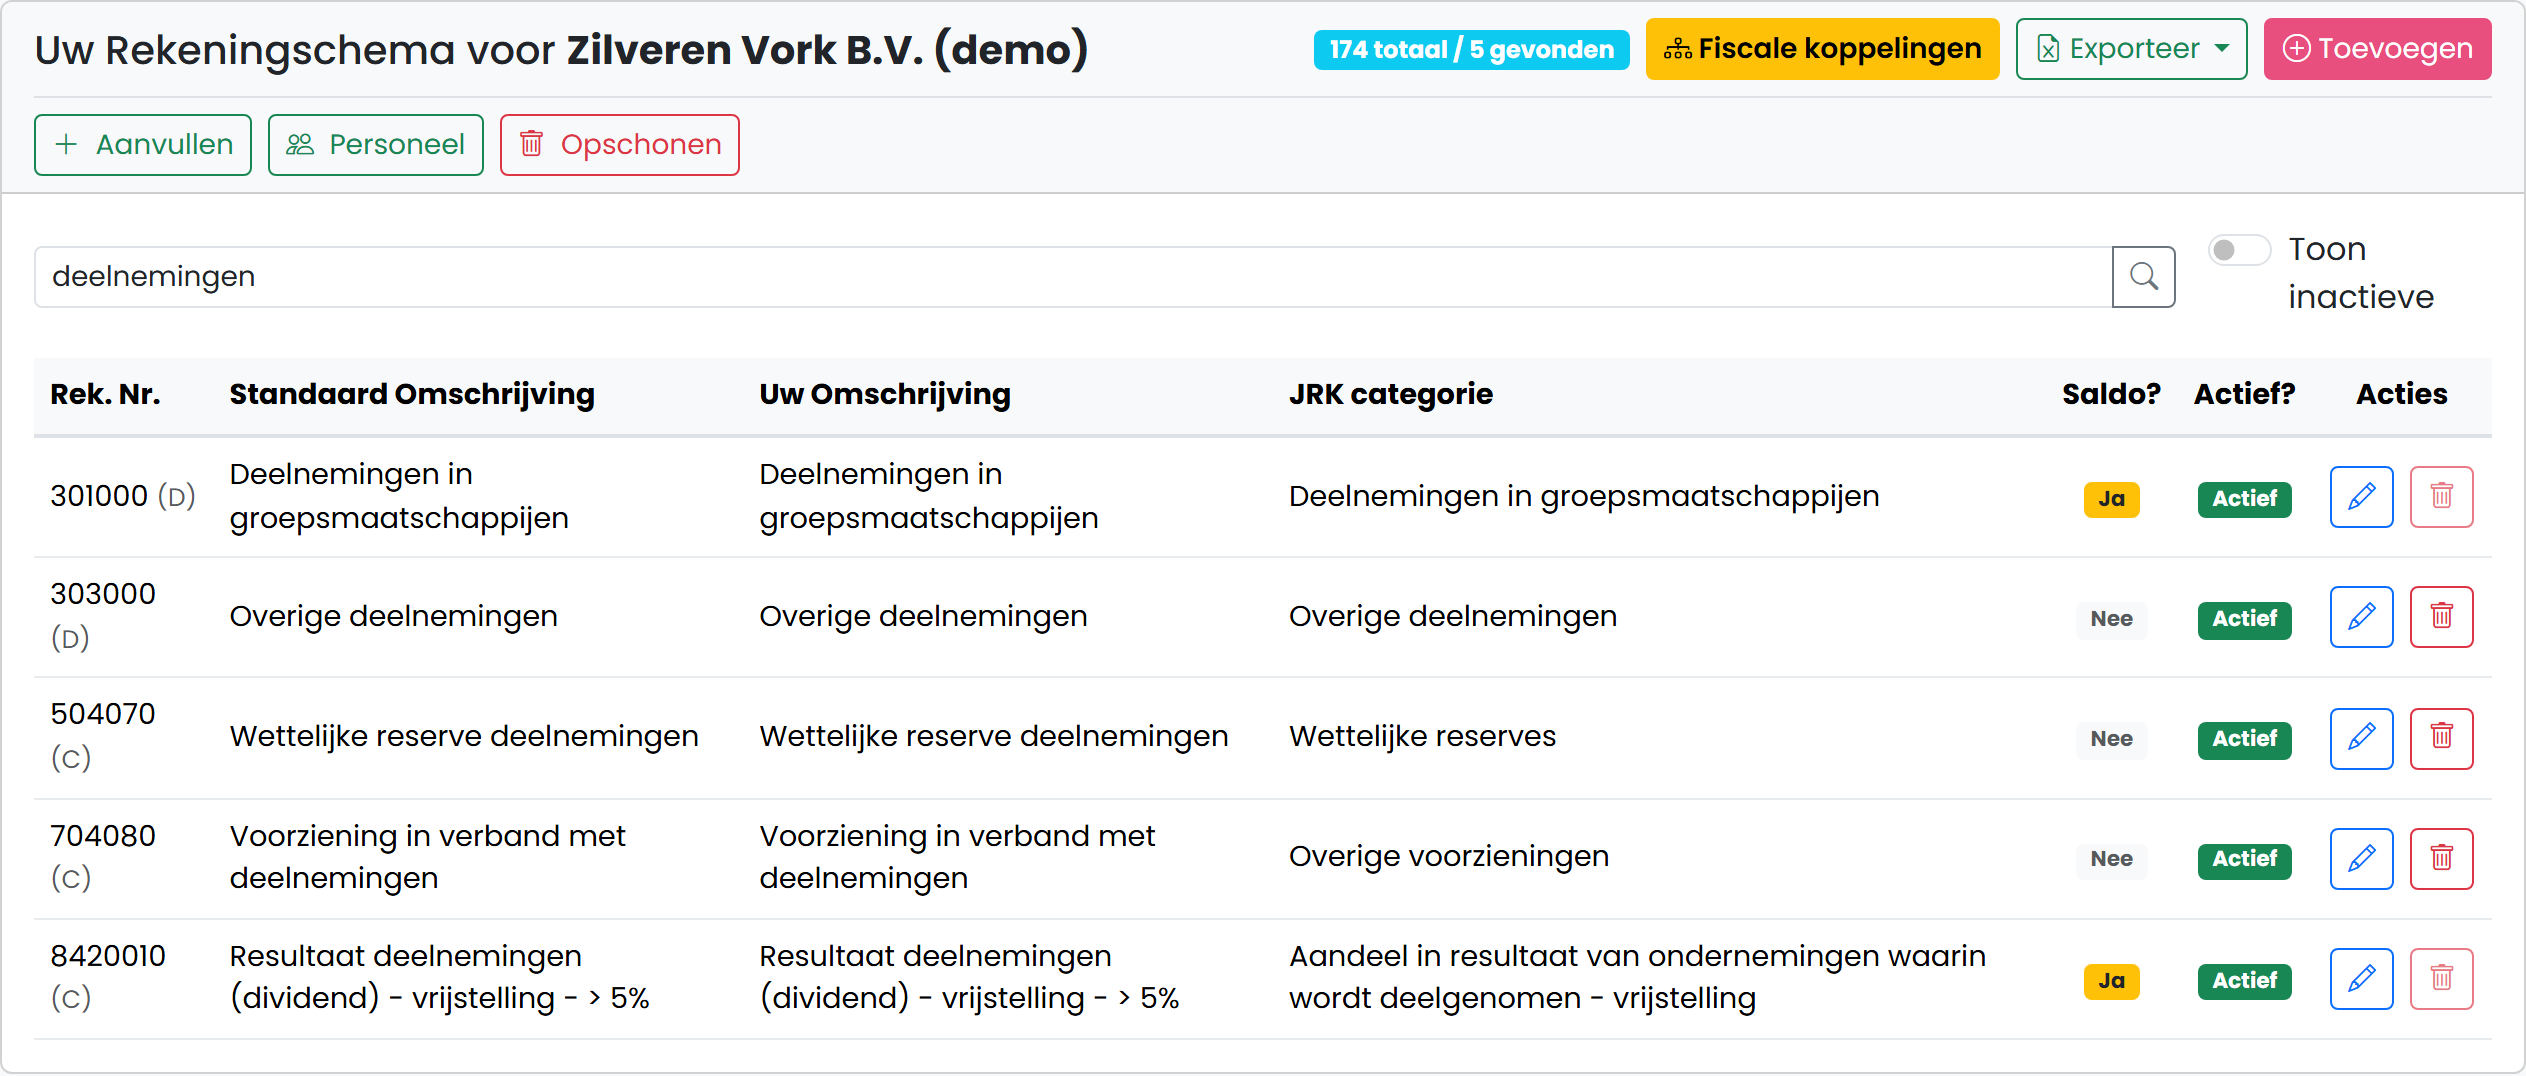
Aanvullende rekeningen zijn niet bij iedere administratie al aanwezig of actief. Controleer daarom de rekeningkoppelingen per specificatie. Het hernoemen van een rekening verandert haar jaarrekeningcategorie niet. Ook een rekening voor een vordering op een groepsmaatschappij hoort bij de lening of rekening-courant, en niet bij de aandelenwaarde.
Sub e — Overige effecten (langlopend)
Overige effecten zijn bijvoorbeeld aandelen of obligaties die als duurzame belegging worden aangehouden, zonder deelnemingsrelatie ten dienste van de eigen werkzaamheid. Bij het onderscheid tussen vaste en vlottende activa is de bestemming van de positie van belang. Alleen de juridische looptijd of de mogelijkheid om dagelijks te verkopen beslist dat niet.
Een beleggingsportefeuille voor de lange termijn kan onder de financiële vaste activa vallen. Effecten die worden aangehouden voor handel of voor de liquiditeitsbehoefte op korte termijn passen bij vlottende activa. Onderbouw de bestemming met het beleggingsbeleid, de verwachte aanhoudduur en bestuursbesluiten. Een latere verkoop bewijst op zichzelf niet dat de eerdere rubricering fout was.
Voorbeelden: een beursportefeuille als langetermijnbelegging in de holding tegenover een geldmarktfonds waaruit binnenkort belastingbetalingen worden gedaan. Het gaat om de functie in de administratie op balansdatum.
5. Vorderingen — wanneer rubriceert u waar?
Net als bij de kapitaalbelangen eist art. 2:367 BW een strikte indeling van langlopende vorderingen (looptijd > 1 jaar) — in drie wettelijke categorieën: sub c (vorderingen op groepsmaatschappijen), sub d (vorderingen op andere rechtspersonen en vennootschappen die een deelneming hebben in de rechtspersoon of waarin de rechtspersoon een deelneming heeft) en sub f (overige vorderingen).
Sub c — Vorderingen op groepsmaatschappijen
Wanneer rubriceert u hier? Vorderingen op maatschappijen die tot dezelfde economische eenheid (groep) behoren en onder dezelfde centrale leiding staan.
Praktijkvoorbeelden:
- Een rekening-courantvordering met een contractuele looptijd langer dan een jaar op een 100%-dochtermaatschappij.
- Een achtergestelde lening verstrekt door de holding aan een werkmaatschappij ter versterking van het garantievermogen in zwaar weer.
- Een lening van een zuster aan een zuster, waarbij beide onder de centrale leiding van dezelfde holding-directie vallen en dus onderling kwalificeren als groepsmaatschappij.
Sub d — Vorderingen op deelnemers en deelnemingen
Wanneer rubriceert u hier? Sub d luidt woordelijk: "vorderingen op andere rechtspersonen en vennootschappen die een deelneming hebben in de rechtspersoon of waarin de rechtspersoon een deelneming heeft". Het is dus één gecombineerde wettelijke categorie voor vorderingen op (a) rechtspersonen die een deelneming in de rechtspersoon hebben en (b) rechtspersonen waarin de rechtspersoon een deelneming heeft — voor zover deze niet al onder sub c vallen.
Belangrijke beperking: de wettekst spreekt consequent over "andere rechtspersonen en vennootschappen". Vorderingen op natuurlijke personen kunnen nooit onder sub d vallen.
Praktijkvoorbeelden:
- Een lening verstrekt door de werkmaatschappij aan een 30%-aandeelhouder-rechtspersoon (een investeringsfonds-BV) — die aandeelhouder houdt een deelneming in de werkmaatschappij.
- Een langlopende vordering op een joint-venture-BV waarin de rechtspersoon zelf 50% deelneemt.
- Een lening aan een geassocieerde 30%-deelneming.
Sub f — Overige vorderingen
Wanneer rubriceert u hier? Dit is de wettelijke verzamelbak voor alle overige langlopende vorderingen op derden (niet-verbonden rechtspersonen) én — relevant — op natuurlijke personen die aandeelhouder zijn.
De DGA-lening: een langlopende lening aan de DGA in privé valt onder overige vorderingen. Sub d ziet op rechtspersonen en vennootschappen met de genoemde deelnemingsrelatie, niet op de natuurlijke persoon die aandelen houdt. Art. 2:367 verlangt daarnaast afzonderlijke vermelding van leningen aan leden of houders van aandelen op naam. Beoordeel bij een rekening-courant ook of de post vast of vlottend is.
Praktijkvoorbeelden:
- Een hypothecaire lening verstrekt door de holding aan de DGA (natuurlijk persoon) ter financiering van de eigen woning in privé.
- Een langlopende lening aan een sleutelwerknemer ter medefinanciering van de aankoop van certificaten.
- Langlopende waarborgsommen (bijvoorbeeld voor de huur van een kantoorpand) betaald aan derde verhuurders.
6. Resultaatname, wettelijke reserve en verliezen
In FenoFin: resultaatname bij nettovermogenswaarde
Open in de specificatie het tabblad Grootboekkaart en kies Resultaat boeken (NVW). Bij een gekoppelde doeladministratie en een passend boekjaar kan FenoFin uw aandeel in het resultaat na belasting van de dochter tonen. Bij een gewijzigd belang gebruikt het voorstel het werkelijke resultaat per geldigheidsperiode. Controleer het bedrag, de datum, eventuele grondslagverschillen en of de resultaatname al is geboekt voordat u de boeking uitvoert.
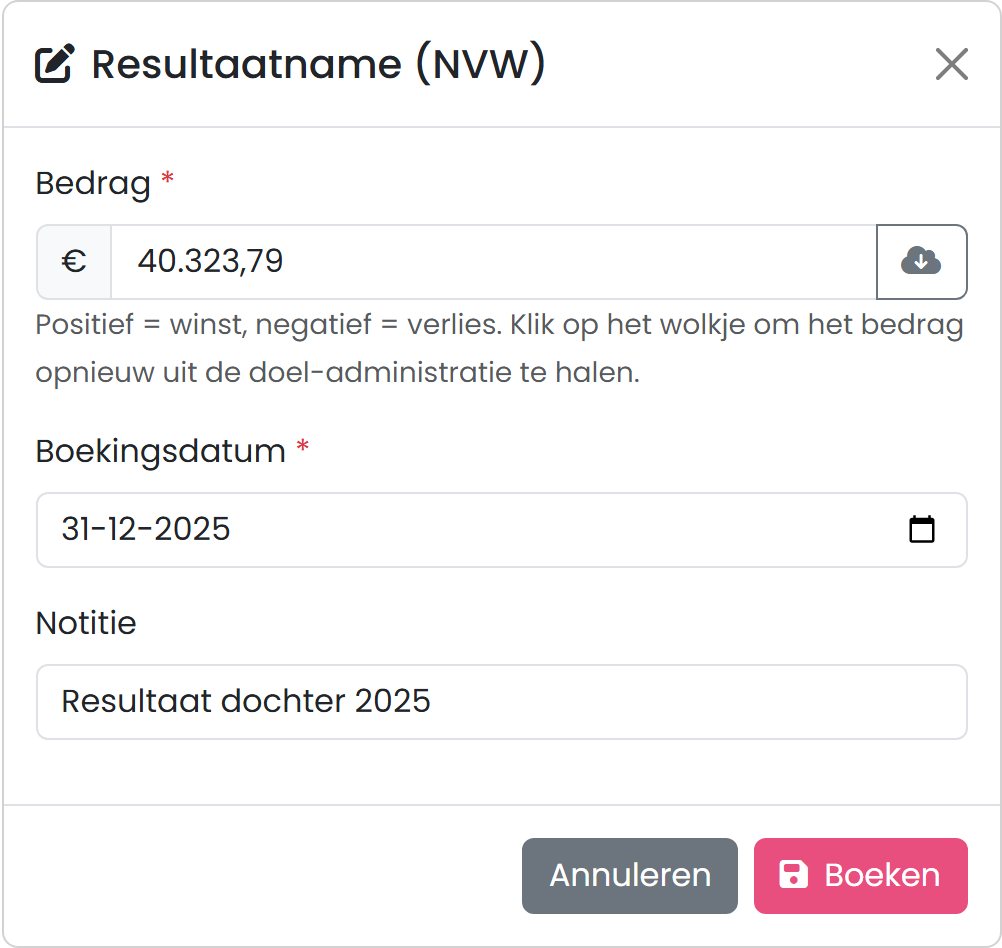
Een positieve resultaatname verhoogt de deelneming tegenover de gekozen resultaatrekening. De deelnemingsregel krijgt automatisch het type “Resultaat uit deelneming”. Dividend, kapitaalstortingen en aankoop of verkoop boekt u via Memoriaal. Daarna categoriseert u de betreffende regels op de grootboekkaart, zodat ze herkenbaar in het verloopoverzicht komen. Alleen een type toewijzen maakt geen nieuwe journaalpost.
Wettelijke reserve deelnemingen
Art. 2:389 lid 6 BW vormt de basis voor de wettelijke reserve deelnemingen. Beoordeel welk deel van de relevante vermogensaanwas niet vrij beschikbaar is voor de deelnemende rechtspersoon. Voor na verwerving behaalde, niet-uitgekeerde winsten is onder meer van belang of uitkering zonder beperkingen kan worden bewerkstelligd. Een meerderheidsbelang neemt niet iedere statutaire, wettelijke of feitelijke uitkeringsbeperking weg.
In FenoFin legt u vast of de winstreserves vrij uitkeerbaar zijn. Bij NVW en niet-vrij-uitkeerbare reserves is een wettelijke-reserverekening nodig. Bij resultaatname kan het veld Waarvan niet vrij uitkeerbaar (Wrd) een tweede memoriaalpost opleveren: debet overige reserve, credit wettelijke reserve deelnemingen. Dit is een verschuiving binnen het eigen vermogen. De getoonde suggesties gebruiken enkele signalen uit de dochteradministratie; u beoordeelt zelf de toepasselijkheid en de omvang. De vrij-uitkeerbare demo heeft dit extra invoerveld niet nodig.
Negatieve nettovermogenswaarde en een voorziening
Bij verliezen stopt de boekwaarde van de aandelen in beginsel bij nihil. Beoordeel vervolgens eventuele belangen die materieel tot de netto-investering behoren en verplichtingen van de moeder. Niet iedere langlopende lening is automatisch een netto-investering. Een voorziening hangt samen met het instaan voor schulden of andere relevante verplichtingen; de omvang is niet vanzelf gelijk aan het negatieve eigen vermogen van de dochter.
De resultaatfunctie in FenoFin kan bij verlies onder nul splitsen naar een voorziening als de moeder als aansprakelijk is ingesteld én een voorzieningsrekening is gekoppeld. Anders legt zij het niet-verwerkte verlies vast voor verrekening met latere winsten. Dit voert niet automatisch de volledige beoordeling en afwaardering van eventuele leningen uit. Die onderbouwing en verwerking blijven een afzonderlijke stap. Houd de voorziening als vreemd vermogen gescheiden van de wettelijke reserve binnen het eigen vermogen.
7. Wat gebeurt er bij consolidatie?
De enkelvoudige jaarrekening laat het belang van de holding zien. De geconsolideerde jaarrekening brengt de maatschappijen binnen de consolidatiekring samen. Beoordeel eerst de consolidatieplicht en de kring, inclusief eventuele vrijstellingen. De naam van een grootboekrekening bepaalt die kring niet.
- Integrale consolidatie: de activa, passiva, baten en lasten van de opgenomen maatschappijen worden volledig meegenomen. Interne verhoudingen en resultaten worden waar nodig geëlimineerd. Het aandeel van derden wordt afzonderlijk verwerkt.
- Gezamenlijke zeggenschap: art. 2:409 BW laat onder voorwaarden evenredige opname toe. Een belang van 50% is op zichzelf onvoldoende om die methode te kiezen.
- Deelneming buiten de integrale consolidatie: de deelnemingspost kan als afzonderlijke post blijven staan, volgens de toepasselijke waarderingsgrondslag. NVW geldt niet zonder meer voor ieder overig belang.
Deze verslaggevingsmogelijkheden beschrijven de theorie. Het FenoFin-voorbeeld hieronder gebruikt integrale consolidatie van een holding en een 100%-dochter.
| FVA-post | Beoordeling bij consolidatie |
|---|---|
| Sub a — Deelnemingen in groepsmaatschappijen | Deelnemingspost elimineren voor zover de maatschappij integraal wordt geconsolideerd. |
| Sub b — Andere deelnemingen | Waarderingsgrondslag en eventuele gezamenlijke zeggenschap beoordelen. |
| Sub c — Vorderingen op groepsmaatschappijen | Elimineren tegenover de bijbehorende schuld binnen de consolidatiekring. |
| Sub d — Vorderingen op deelnemers en deelnemingen | Positie van de tegenpartij ten opzichte van de consolidatiekring beoordelen. |
| Sub e — Overige effecten | Externe beleggingen blijven als actief opgenomen, volgens de geldende grondslag. |
| Sub f — Overige vorderingen | Externe vorderingen, waaronder op de DGA in privé, blijven opgenomen. |
In FenoFin: van de holding naar de consolidatiestaat
Richt een consolidatiegroep in met de moeder en de deelnemende administraties. FenoFin telt hun activa, passiva, baten en lasten eerst voor 100% bij elkaar op. De eliminatieboekingen uit de aparte consolidatieadministratie komen daar vervolgens bij. Dit is de basis voor integrale consolidatie: ook bij een belang van 80% worden de cijfers van de dochter volledig meegenomen, met afzonderlijke verwerking van 20% aandeel van derden in vermogen en resultaat.
Een percentage op een eliminatieregel bepaalt welk deel van het gekozen bronsaldo wordt gecorrigeerd. Het verlaagt niet automatisch alle cijfers van die maatschappij. Bij proportionele consolidatie moet juist ieder betrokken actief, elke verplichting en iedere bate en last naar het toepasselijke aandeel worden opgenomen. Alleen de deelnemingseliminatie op 50% zetten bereikt dat niet. Met aanvullende correcties kunt u rekenkundig een proportionele saldibalans uitwerken, maar FenoFin biedt hiervoor momenteel geen afzonderlijke methodekeuze per maatschappij. Ook de specificaties en de op integrale consolidatie ingerichte derdenberekening vragen dan afzonderlijke beoordeling.
De Consolidatiestaat toont de afzonderlijke saldi naast de eliminaties en het geconsolideerde bedrag. In de 100%-demo valt de deelnemingswaarde van de holding na eliminatie volledig weg.
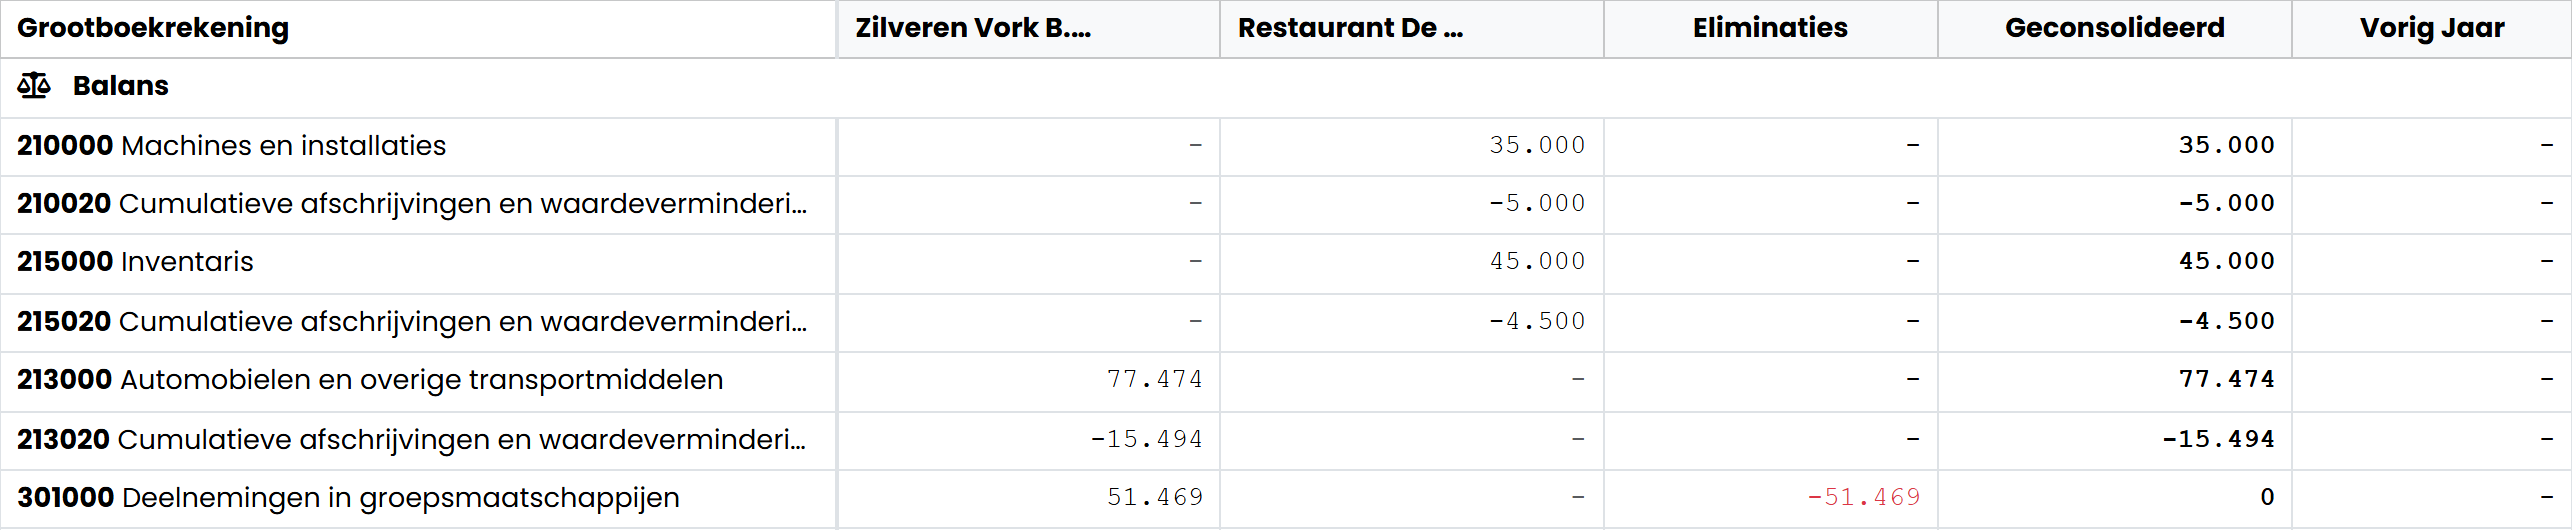
Twee eliminaties horen bij dit voorbeeld. Het kapitaalbelang wordt tegen het eigen vermogen van de dochter weggeboekt. Daarnaast wordt het bij de holding verantwoorde deelnemingsresultaat geëlimineerd: de winst van de dochter zit immers al in haar eigen opbrengsten en kosten. Zonder deze tweede stap zou hetzelfde resultaat dubbel meetellen.
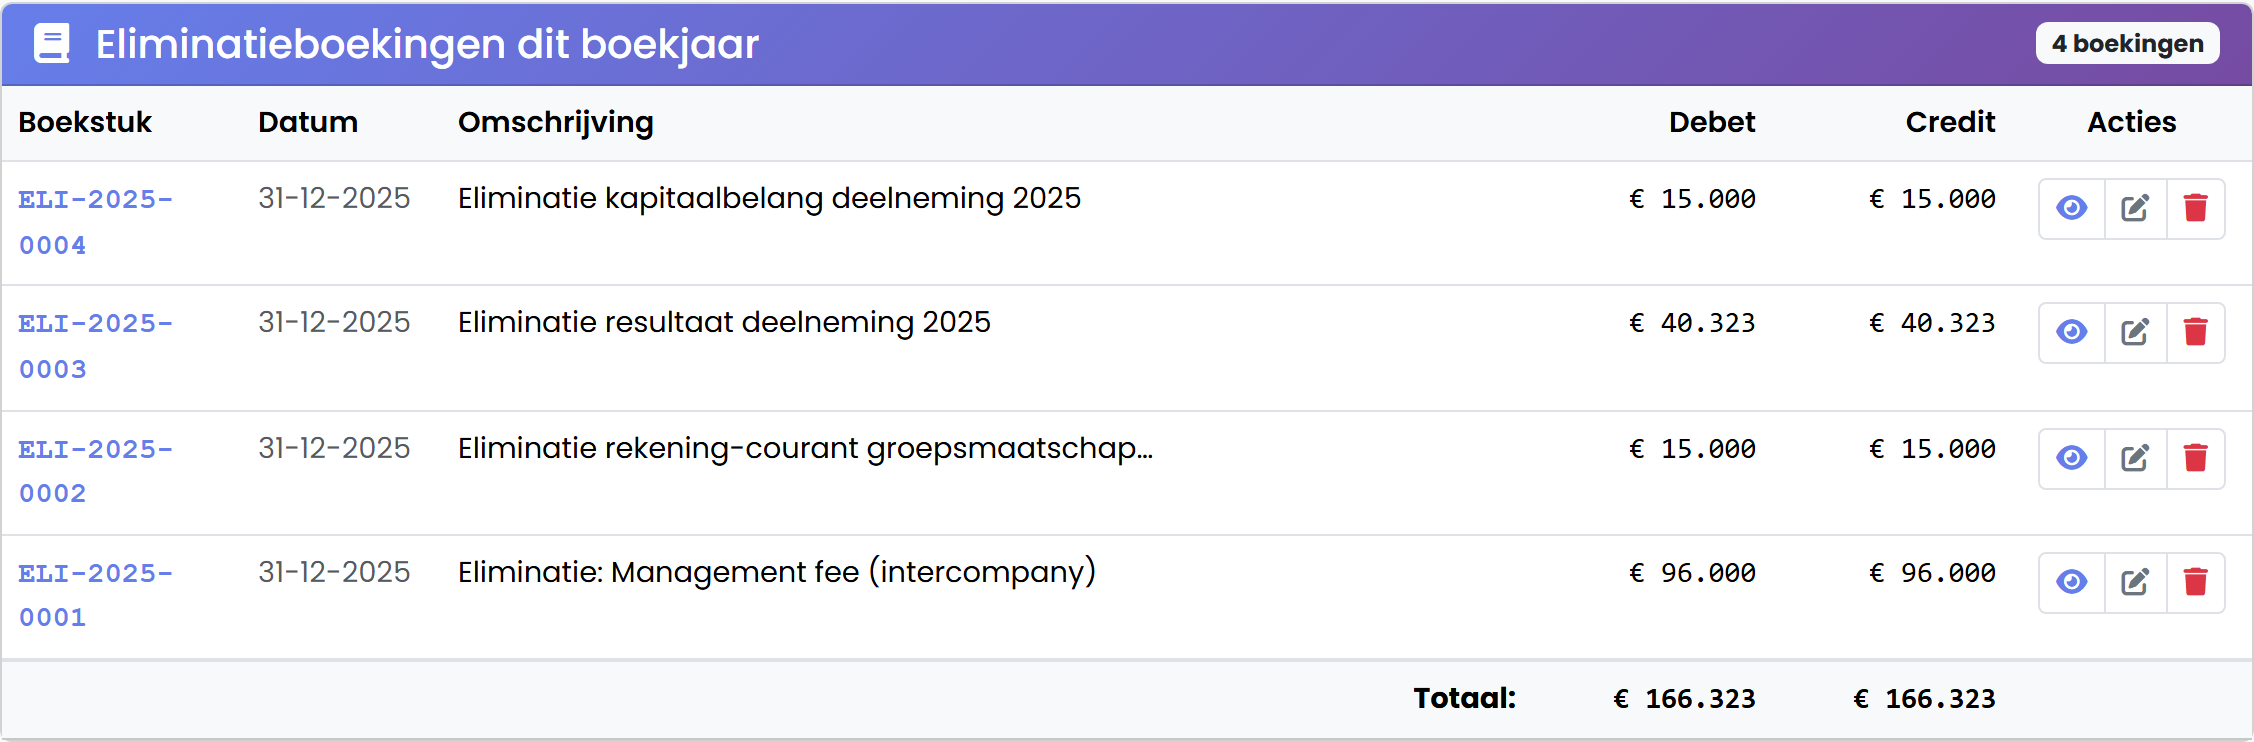
Vanuit de consolidatiestaat kunt u een eliminatie invoeren en als sjabloon bewaren. Een sjabloon berekent met de actuele saldi een voorstel dat u beoordeelt en uitvoert. Leg bij kapitaal- en resultaateliminaties vast op welke maatschappij de bronregel betrekking heeft; zo betrekt u niet onbedoeld ook het eigen vermogen van de moeder in de eliminatie.
Aandeel van derden: hiervoor gebruikt FenoFin de gekoppelde doeladministratie en de percentagehistorie uit het actieve deelnemingenregister van de moeder: het belang op balansdatum voor het vermogen, en het werkelijke resultaat per geldigheidsperiode voor het resultaataandeel. Bij een ongewijzigd belang van 80% is de derdenweging 20%. De generator maakt een sjabloon dat u beoordeelt en boekt. Bij een wijziging binnen het boekjaar is dit automatische derden-sjabloon geblokkeerd; u verwerkt de vermogenscorrecties en eliminaties handmatig. Ontbrekende percentages en een nog ongedateerd belang worden gesignaleerd. In de 100%-demo is geen derdenaandeel aanwezig. De verdere bediening staat in Consolidatie in FenoFin.
Per jaarrekeningplichtige rechtspersoon afzonderlijk toetsen
Titel 9 Boek 2 BW kent géén "groepsregime" voor de bepaling van de grootte: elke rechtspersoon (NV, BV, coöperatie, ondernemingsstichting, ondernemingsvereniging) toetst zélf — op zijn eigen balansdatum, twee opeenvolgende jaren — of hij voldoet aan twee van de drie criteria van art. 2:395a (micro), 2:396 (klein), 2:397 (middelgroot) of de restcategorie groot. De groep als geheel is geen jaarrekeningplichtige entiteit. Wel kan de positie van de rechtspersoon in de groep ervoor zorgen dat hij groter wordt geclassificeerd dan zijn enkelvoudige cijfers doen vermoeden — namelijk wanneer hij zelf moedermaatschappij is en zijn eigen groepsmaatschappijen moet meetellen (art. 2:396 lid 2 BW).
Casus — middelgrote moeder, kleine werkmaatschappijen
Een middelgrote moeder met twee kleine 100%-werkmaatschappijen maakt de dochters niet automatisch middelgroot. Iedere rechtspersoon beoordeelt zijn eigen regime. Bij een moeder of tussenholding kunnen daarbij de te consolideren cijfers moeten worden betrokken; een dochter zonder eigen subgroep toetst in deze casus haar eigen cijfers. De eventuele toepassing van art. 2:403 BW is een afzonderlijke keuze en verandert deze groottetoets niet.
8. Vrijstellingen: consolidatie en publicatie afzonderlijk beoordelen
Een vrijstelling voor de geconsolideerde jaarrekening van de moeder is iets anders dan een groepsvrijstelling voor de enkelvoudige jaarrekening van een dochter. Hieronder staan de hoofdlijnen; beoordeel de volledige voorwaarden voor het betrokken boekjaar.
A. Kleine-groep-vrijstelling (art. 2:407 lid 2 BW)
De omvang van de gezamenlijk te consolideren maatschappijen wordt getoetst aan de klein-criteria. De bedragen zijn € 7,5 miljoen activa, € 15 miljoen netto-omzet en gemiddeld minder dan 50 werknemers. Voor de groottetoets gelden de wettelijke regels over twee van drie criteria en opeenvolgende balansdata. Ook de overige voorwaarden en uitsluitingen van de consolidatievrijstelling moeten zijn vervuld.
B. Tussenhoudstervrijstelling (art. 2:408 BW)
Een tussenholding kan onder voorwaarden gebruikmaken van een hogere geconsolideerde jaarrekening. Daarbij horen onder meer opname van de betrokken gegevens, passende verslaggevingsregels, de wettelijke regeling voor bezwaar van minderheidsaandeelhouders en tijdige deponering van de vereiste stukken. Controleer de wettelijke termijnen; “binnen zes maanden” alleen is geen volledige beschrijving van de regeling. Vermeld de toepassing in de toelichting.
C. Buiten de consolidatie laten (art. 2:407 lid 1 BW)
De wet kent beperkte mogelijkheden, onder meer bij gezamenlijk te verwaarlozen betekenis voor het inzicht, onevenredige kosten of grote vertraging bij het verkrijgen van gegevens, en belangen die uitsluitend met het oog op vervreemding worden gehouden. Onderbouw waarom een uitzondering van toepassing is.
D. Groepsvrijstelling voor de dochter (art. 2:403 BW)
Onder voorwaarden kan een groepsmaatschappij een vereenvoudigde enkelvoudige jaarrekening opstellen en vrijgesteld zijn van de afzonderlijke controle- en publicatievereisten. De verplichting om financiële verantwoording op te stellen verdwijnt daarmee niet volledig.
Tot de voorwaarden behoren de jaarlijkse schriftelijke instemming van aandeelhouders of leden, opname in een passende geconsolideerde jaarrekening en een gedeponeerde aansprakelijkheidsverklaring. De aansprakelijkheid betreft de uit rechtshandelingen voortvloeiende schulden; de exacte reikwijdte verdient afzonderlijke beoordeling. Intrekking beëindigt bestaande aansprakelijkheid niet automatisch. Raadpleeg de KVK-uitleg over deponeringsvrijstellingen en de volledige wettekst.
9. Twee rekenvoorbeelden: resultaatname en verlies
Voorbeeld 1 — Van deelnemingswaarde naar consolidatie in FenoFin
Zilveren Vork B.V. houdt 100% van Restaurant De Vergulde Vork B.V. In deze demo zijn er geen verschillen in waarderingsgrondslagen, acquisitieverschillen of dividendmutaties in het getoonde verloop. De beginwaarde bedraagt € 11.146. Het resultaat na belasting van de dochter over 2025 is € 40.323,79.
| Verloop bij de holding | Bedrag |
|---|---|
| Beginwaarde deelneming | € 11.146,00 |
| Aandeel in resultaat: 100% × € 40.323,79 | € 40.323,79 |
| Eindwaarde deelneming | € 51.469,79 |
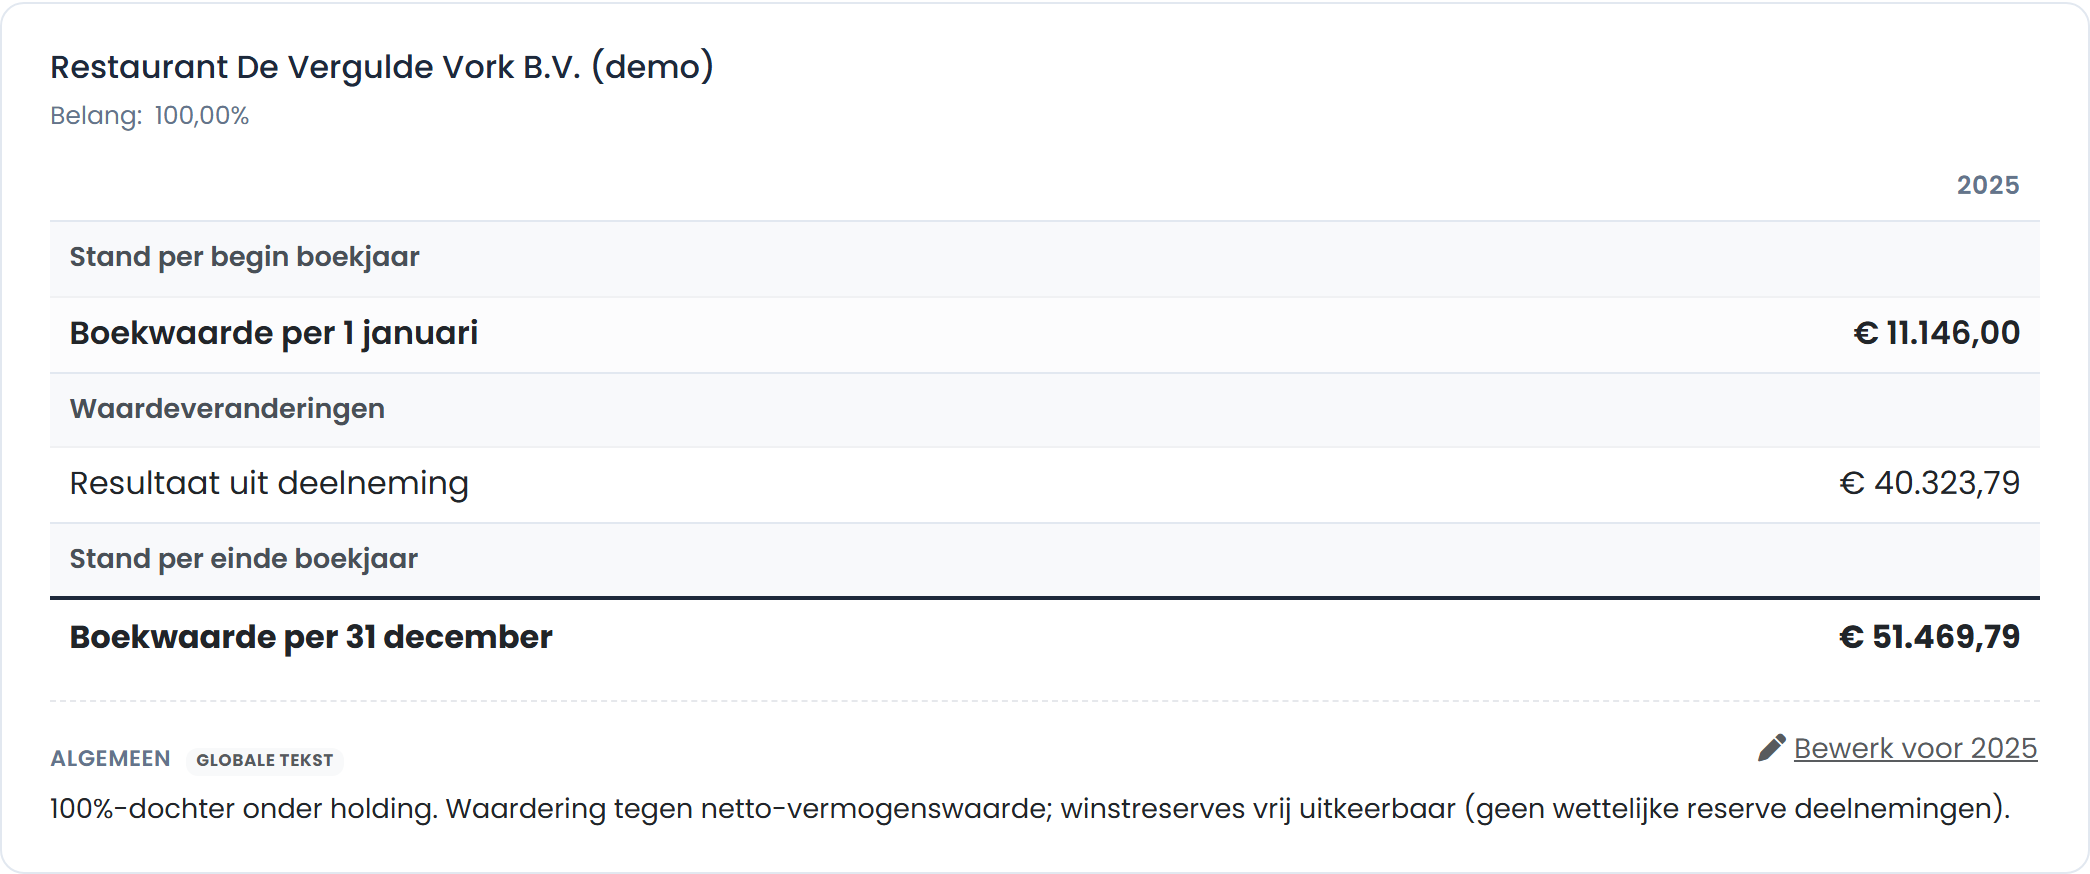
Het verloop komt uit de beginpositie en de journaalregels op de gekoppelde rekening. Niet-gecategoriseerde mutaties blijven meetellen en worden afzonderlijk herkenbaar. Controleer de specificatie met Balansrubricering & aansluitcontrole op het grootboek. Dat is een andere controle dan de vergelijking met de doeladministratie: op boekjaareinde gebruikt die het eigen vermogen inclusief lopend en onverwerkt resultaat, met het belang op die datum. Onderzoek bij een verschil onder meer de boekingen, grondslagen en het boekjaar.
Hetzelfde bouwblok levert de deelnemingstoelichting voor het jaarrekeningrapport in FenoFin. Onderbouw de waardering en leg eventuele aanvullende toelichting bij het juiste boekjaar vast. PDF en Excel tonen het belang op de peildatum. Een later ingaande percentagewijziging verandert het eerdere belang niet; bestaande rapportbestanden blijven bewaard. Nieuwe rapporten lezen de brongegevens opnieuw.
De twee deelnemingseliminaties in de demo bestaan uit de volgende regels:
| Boeking in consolidatieadministratie | Rekening | Debet | Credit |
|---|---|---|---|
| Kapitaalbelang | 501000 Aandelenkapitaal dochter | € 15.000,00 | |
| Kapitaalbelang | 506000 Negatieve overige reserves dochter | € 3.854,00 | |
| Kapitaalbelang | 301000 Deelneming: beginwaarde | € 11.146,00 | |
| Resultaat deelneming | 8420010 Aandeel in resultaat bij holding | € 40.323,79 | |
| Resultaat deelneming | 301000 Deelneming: resultaataanwas | € 40.323,79 |
Op rekening 301000 is daarmee € 11.146 + € 40.323,79 = € 51.469,79 gecrediteerd. Tegenover de debetstand van de holding resteert geconsolideerd nihil. Het deelnemingsresultaat van de holding is eveneens weggeboekt; het operationele resultaat van de dochter blijft via haar eigen cijfers in de consolidatie aanwezig.
Voorbeeld 2 — Verlies bij een netto-investering
Een andere holding heeft een deelneming met boekwaarde € 10.000 en een lening van € 100.000 die, op basis van de afspraken en feiten, tot de netto-investering behoort. Haar aandeel in het nieuwe verlies is € 30.000. In dit vereenvoudigde voorbeeld wordt eerst € 10.000 op de deelneming afgewaardeerd tot nihil, en vervolgens € 20.000 op de lening: die resteert op € 80.000. Het aandeel in het verlies is hier € 30.000; dat is niet hetzelfde als een eind-NVW van min € 30.000.
Behoort de lening niet tot de netto-investering, dan beoordeelt u haar afzonderlijk op inbaarheid. “Geen netto-investering” betekent niet dat de lening ondanks verliezen altijd nominaal kan blijven staan. De eventuele voorziening voor verplichtingen van de moeder vergt een eigen beoordeling. Dit voorbeeld beschrijft de verwerking; de deelnemingsfunctie boekt de leningafwaardering niet automatisch mee.
10. Praktijkvalkuilen
- Een percentage als volledige beoordeling gebruiken. Beoordeel deelneming, invloed van betekenis en groepsverband afzonderlijk. Leg de feitelijke afspraken en onderbouwing bij de specificatie vast.
- Een DGA-lening als deelnemingsvordering rubriceren. De DGA in privé is geen rechtspersoon of vennootschap in de zin van sub d. Let daarnaast op het vaste of vlottende karakter.
- Een rekeningnaam als fiscale conclusie lezen. De deelnemingsvrijstelling kent haar eigen voorwaarden. Het gekozen grootboeknummer bepaalt die toepassing niet.
- Een resultaatvoorstel opnieuw boeken. De modal kan het dochterresultaat opnieuw tonen. Controleer de bestaande grootboekregels voordat u boekt; een nieuwe suggestie betekent niet dat de resultaatname nog ontbreekt.
- Alleen de balansdeelneming elimineren. Controleer ook het deelnemingsresultaat bij de holding en eventuele interne vorderingen, schulden en transacties. Een derdenpercentage wordt afzonderlijk verwerkt.
- Een aansluitverschil zonder onderzoek wegboeken. Ga na welke beginstand, periode en resultaatverwerking worden vergeleken. Onderzoek ook waarderingsverschillen. Een controle op het grootboek is geen zelfstandig waarderingsrapport.
- Een gewijzigde verhouding laten doorlopen. Leg bij verkoop of verwatering het nieuwe percentage met ingangsdatum vast en beoordeel de rubricering. Een categorie toewijzen aan een mutatie past het belangpercentage niet automatisch aan.
11. Kernpunten
Begin met de aard van de verhouding en de waarderingsgrondslag. Kies vervolgens de passende rekening en onderhoud de deelnemingsspecificatie met beginstand, mutaties en onderbouwing. In FenoFin vormen die gegevens de basis voor het verloop en de jaarrekeningtoelichting.
Bij consolidatie beoordeelt en boekt u de eliminaties in de consolidatieadministratie. Het BV-voorbeeld laat daarbij twee stappen zien: het kapitaalbelang en het deelnemingsresultaat. Zo is zichtbaar hoe een enkelvoudige deelnemingswaarde van € 51.469,79 binnen deze consolidatie volledig wegvalt.
12. Bronnen en wetgeving
- Burgerlijk Wetboek Boek 2: art. 24a–24c (dochter, groep en deelneming), 361 lid 4 en 367 (vermeldingen en FVA), 389 (waardering en wettelijke reserve), 396 (grootte), 403–404 (groepsvrijstelling en aansprakelijkheid) en 406–411 (consolidatie).
- RJk hoofdstuk B3, in het bijzonder de bepalingen over groepsverhoudingen, negatieve nettovermogenswaarde, netto-investeringen, reserves en consolidatie. Voor de verdere uitwerking zijn onder meer RJ 214, 215, 217 en 260 relevant.
- RJ-Uiting 2025-3B: wijzigingen in de RJk-bundel, waaronder B3.121. De RJ vermeldt dat deze uiting op 2 juli 2025 ongewijzigd definitief is gemaakt.
- KVK: jaarrekening wel of niet deponeren, met uitleg van de groepsvrijstelling en de jaarlijkse instemmingsverklaring.