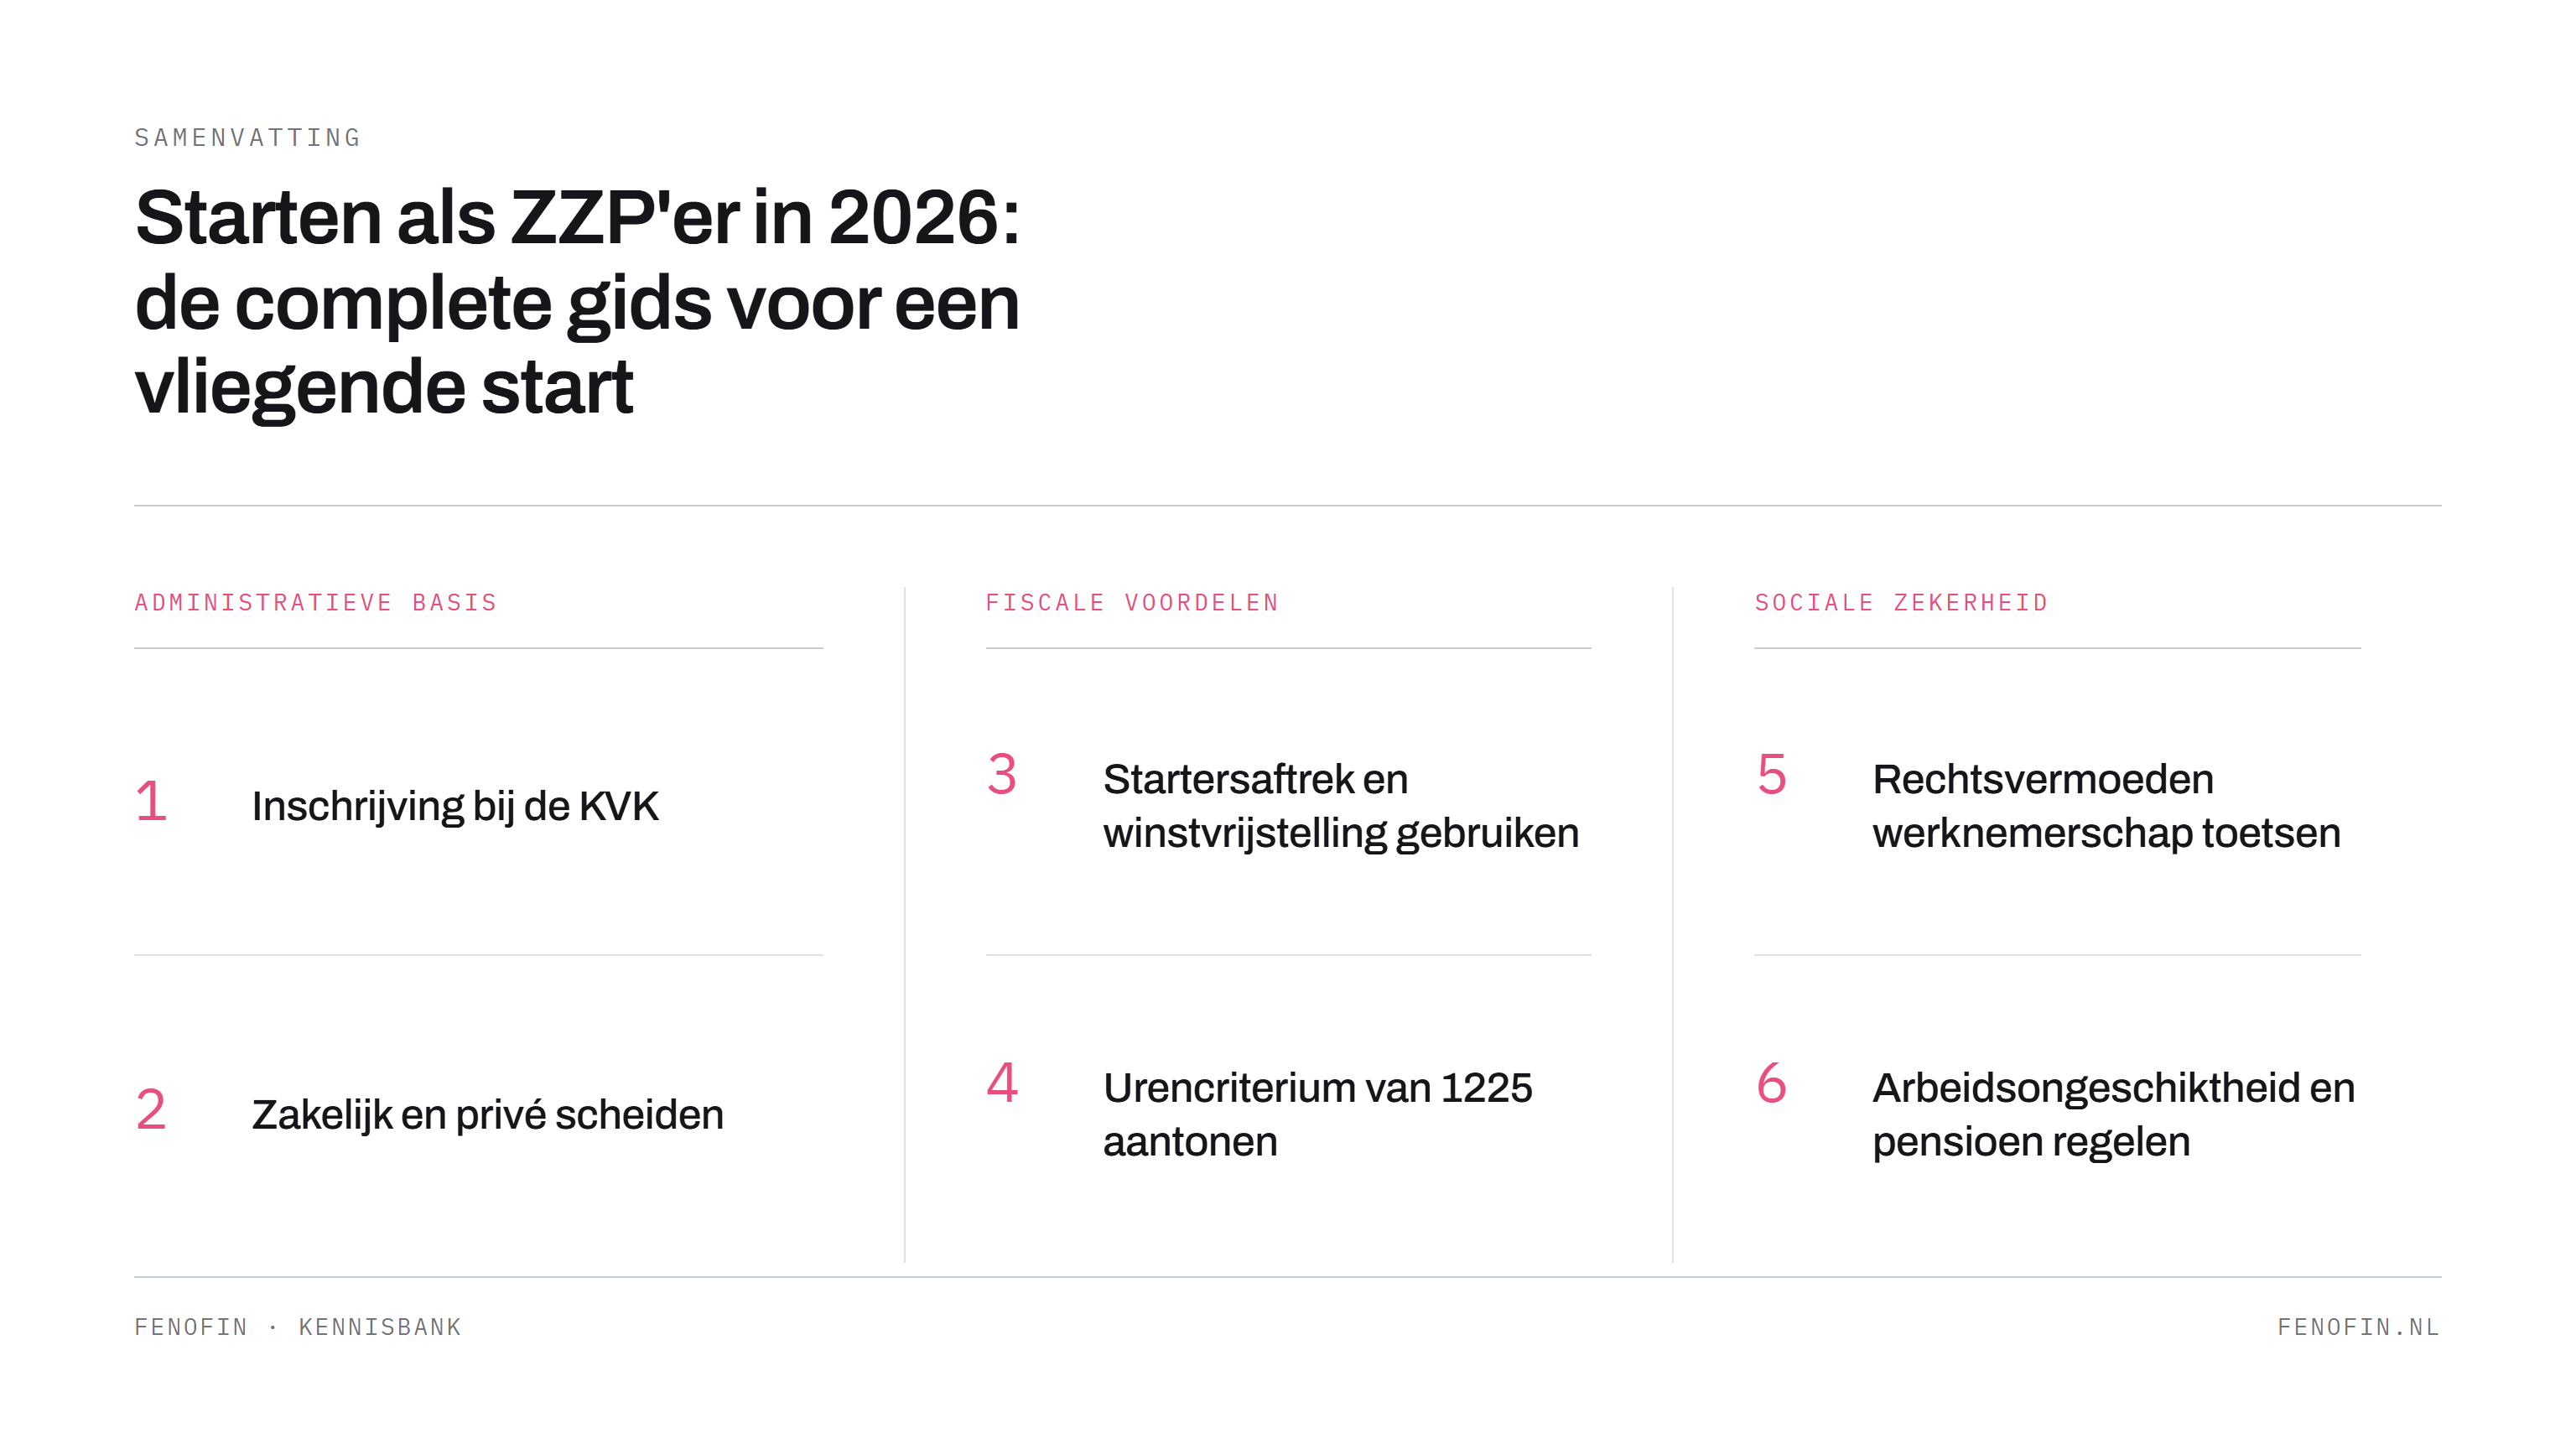
Jouw weg naar het ondernemerschap in 2026
Als je in 2026 besluit de sprong te wagen en je eigen bedrijf te starten, komt er ongekend veel op je af. Je zegt misschien je vaste contract op, of je begint direct na je studie aan het ondernemersavontuur. Een moedige stap — maar wel één waarbij je je zaken écht op orde moet hebben. Het fiscale en juridische landschap voor zelfstandigen zonder personeel is de afgelopen jaren drastisch veranderd: nieuwe inkomstenbelastingschijven, een halvering van de zelfstandigenaftrek, een strenger wordend rechtsvermoeden van werknemerschap en een Belastingdienst die weer volop handhaaft op schijnzelfstandigheid.
In deze gids leggen we je in heldere taal uit wat je in het boekjaar 2026 precies moet regelen om veilig en succesvol van start te gaan. Met actuele cijfers, concrete voorbeelden en de juiste wetsartikelen, zodat je niet struikelt over regelgeving die in sneltreinvaart verandert.
Voordat je begint: is een eenmanszaak überhaupt de juiste rechtsvorm voor jou, of past een BV beter bij je situatie? Lees onze gids Eenmanszaak of BV: welke rechtsvorm past bij jou in 2026? Deze gids gaat er verder vanuit dat je voor een eenmanszaak kiest.
Eerste stappen: inschrijven bij de KVK en de Belastingdienst
Voordat je je eerste factuur mag sturen, moet het fundament van je onderneming staan. De eerste officiële stap begint altijd bij de Kamer van Koophandel. Je bent wettelijk verplicht om je bedrijf in te schrijven in het Handelsregister vóórdat je met je werkzaamheden start.
Plan hiervoor online een afspraak bij een KVK-kantoor. Tijdens het gesprek bespreek je je plannen met een adviseur en wordt je bedrijf, mits je aan de voorwaarden voldoet, officieel ingeschreven. Het eenmalige inschrijftarief van de KVK bedraagt in 2026 € 85,15. Dat bedrag is per 1 januari 2026 met 3,5% geïndexeerd op basis van de consumentenprijsindex en je betaalt het ter plekke. In je administratie mag je het direct boeken als zakelijke opstartkosten.
Zodra je bent ingeschreven hoef je niet zelf nog achter de fiscus aan. Je gegevens worden automatisch doorgegeven aan de Belastingdienst. Binnen enkele werkdagen ontvang je per post twee belangrijke nummers: je btw-identificatienummer (verplicht op al je facturen en je website) en je omzetbelastingnummer (voor communicatie en aangiften met de Belastingdienst).
Tip: open direct na je KVK-inschrijving een zakelijke bankrekening. Een van de meest voorkomende beginnersfouten is om zakelijke inkomsten en privé-uitgaven op één rekening te laten lopen. Een aparte rekening geeft vanaf dag één rust, overzicht en een professionele uitstraling.
Vermogensetikettering: de Belastingdienst kent drie categorieën. Wordt een bezit (denk aan bankrekening, auto, laptop of pand) voor meer dan 90% zakelijk gebruikt, dan is het verplicht ondernemingsvermogen; is het zakelijk gebruik minder dan 10%, dan blijft het verplicht privévermogen; ligt het gebruik tussen 10% en 90% zakelijk, dan heb je keuzevermogen en mag je binnen de grenzen van de redelijkheid zelf kiezen. Die etikettering leg je vast bij je eerste aangifte en is daarna niet eenvoudig te wijzigen — denk er dus vooraf goed over na.
Voorbeeld auto: staat de auto op de bedrijfsbalans, dan trek je alle autokosten (brandstof, onderhoud, verzekering, wegenbelasting, afschrijving) af als zakelijke kosten. Daar staat een bijtelling voor privégebruik tegenover — in 2026 22% van de cataloguswaarde (18% voor volledig elektrische auto's, tot een cataloguswaarde van € 30.000). Rijd je aantoonbaar minder dan 500 privékilometers per jaar, dan vervalt die bijtelling, mits je een sluitende rittenadministratie bijhoudt. Als IB-ondernemer mag je btw en inkomstenbelasting bovendien los van elkaar etiketteren: je kunt de auto voor de btw zakelijk houden (btw op aanschaf en kosten terugvragen) en voor de inkomstenbelasting privé — of andersom. Als DGA in een BV heb je die flexibiliteit niet: de BV is btw-ondernemer en de standaard bijtelling geldt altijd. In FenoFin leg je deze etikettering per bedrijfsmiddel vast en houd je de bijbehorende kosten, bijtelling en rittenadministratie op één plek bij.
Lees verder: Vaste activa in FenoFin: van investeringsfactuur tot privégebruik — volg een bestelauto van aanschaf en RDW-gegevens tot afschrijvingen, investeringsaftrek en de correctie voor privégebruik.
Btw-aangifte en de Kleineondernemersregeling (KOR)
Wanneer je als ondernemer diensten of producten verkoopt, ben je in de meeste gevallen verplicht om daar btw over te berekenen. Voor reguliere diensten en producten geldt het hoge tarief van 21%; voor specifieke basisgoederen en -diensten het lage tarief van 9% of een btw-vrijstelling. Let op: sinds 1 januari 2026 vallen logies (hotels, vakantiewoningen, B&B's) onder het hoge tarief van 21%. Cultuur, media en sport behouden wél het 9%-tarief.
De btw die je van klanten ontvangt is niet van jou — je bent een doorgeefluik voor de overheid en draagt dit per kwartaal af via de btw-aangifte. Daar staat iets moois tegenover: de btw die jij zelf betaalt op zakelijke inkopen (laptop, gereedschap, software) mag je terugvragen of verrekenen.
De Kleineondernemersregeling in 2026
Verwacht je een relatief bescheiden omzet in je eerste jaar — bijvoorbeeld omdat je naast een deeltijdbaan start? Dan is de Kleineondernemersregeling (KOR) interessant. Deze regeling is speciaal ontworpen om de administratieve lasten voor kleine ondernemers te verlichten en staat sinds 1 januari 2025 in Art. 25a Wet op de omzetbelasting 1968 (voorheen Art. 25).
De grens om in 2026 aan de KOR deel te mogen nemen ligt op € 20.000 omzet per kalenderjaar. Meld je je aan, dan breng je geen btw in rekening aan je klanten en ben je verlost van periodieke btw-aangiften. Dat scheelt een berg administratie. Het nadeel: omdat je geen btw int, mag je de btw op zakelijke investeringen ook niet terugvragen.
Nieuw sinds 1 januari 2025 is de EU-KOR. Daarmee kun je onder voorwaarden ook in andere Europese landen btw-vrijgesteld ondernemen, mits je totale Europese omzet onder de € 100.000 blijft.
Hoe en wanneer meld je je aan voor de KOR?
Je meldt je aan via Mijn Belastingdienst Zakelijk. De KOR gaat altijd in op de eerste dag van een kalenderkwartaal (1 januari, 1 april, 1 juli of 1 oktober), en je aanmelding moet minimaal vier weken vóór die startdatum bij de Belastingdienst binnen zijn. Meld je je bijvoorbeeld uiterlijk 3 juni aan, dan ga je per 1 juli de KOR in.
Let op twee dingen in de aanloop:
- Je ontvangt binnen circa zes tot acht weken een brief van de Belastingdienst met de definitieve ingangsdatum. Pas vanaf die datum mag je de KOR daadwerkelijk toepassen.
- Tot je die schriftelijke bevestiging hebt, blijf je gewoon btw rekenen aan je klanten én je periodieke btw-aangifte indienen. Pas na ontvangst van de brief schakel je over naar btw-vrije facturen.
Waarschuwing bij overschrijding: zodra je in een lopend kalenderjaar de € 20.000-grens overschrijdt, moet je vanaf de factuur die je over de grens brengt weer btw rekenen. Doe je dit niet op tijd, dan betaal je die btw uit je eigen marge. Sinds 1 januari 2025 is de uitsluitingsperiode fors ingekort: je kunt de rest van het lopende kalenderjaar plus het daaropvolgende kalenderjaar niet opnieuw meedoen met de KOR — afhankelijk van het moment waarop je afmeldt tussen circa 1 en 2 jaar. Dat was vóór 2025 nog drie jaar. Ook de verplichte minimale deelnameperiode van drie jaar is afgeschaft.
Inkomstenbelasting: zelfstandigenaftrek, startersaftrek en MKB-winstvrijstelling
Naast de kwartaal-btw krijg je één keer per jaar te maken met de aangifte inkomstenbelasting (Box 1). Je betaalt deze uitsluitend over je nettowinst: omzet minus al je zakelijke kosten (reiskosten, verzekeringen, softwareabonnementen, zakelijke diners).
De inkomstenbelasting kent in 2026 drie schijven. Dit drieschijvensysteem werd ingevoerd in 2025 en brak met het tweeschijvenstelsel dat sinds 2020 gold. Tariefschijven Box 1 in 2026 (Art. 2.10 Wet IB 2001):
- Tot € 38.883 winst: 35,75%
- Van € 38.883 tot € 78.426: 37,56%
- Boven € 78.426: 49,50% (toptarief)
Gelukkig betaal je als startende ondernemer in de praktijk zelden dit volledige percentage. De overheid komt echte ondernemers tegemoet met aftrekposten, mits je voldoet aan het urencriterium: minimaal 1.225 uur per kalenderjaar aantoonbaar aan je onderneming besteden. Niet alleen de facturabele uren tellen mee — ook indirecte uren zoals website bouwen, administratie, reistijd en opleidingen. Ook als je halverwege het jaar start, moet je de volledige 1.225 uur halen: er geldt geen evenredige verlaging.
Zelfstandigenaftrek 2026
De overheid bouwt de zelfstandigenaftrek in hoog tempo af om het fiscale verschil tussen werknemers en zelfstandigen te verkleinen. Het afbouwpad: € 3.750 (2024) → € 2.470 (2025) → € 1.200 in 2026 → € 900 (2027, structureel eindbedrag). Dit vaste bedrag mag je van je winst aftrekken. Wettelijke basis: Art. 3.76 Wet IB 2001.
Startersaftrek 2026
Bovenop de zelfstandigenaftrek krijg je als starter een extra steuntje: € 2.123, ongewijzigd ten opzichte van voorgaande jaren. Deze startersaftrek mag je in de eerste vijf jaar van je onderneming maximaal drie keer toepassen. Plan dat slim in: zet de startersaftrek in tijdens jaren waarin je de hoogste winst verwacht. Wettelijke basis: Art. 3.76 lid 3 Wet IB 2001.
Belangrijk startersvoordeel: de zelfstandigen- plus startersaftrek mag hoger zijn dan je winst. In verliesjaren wordt het negatieve saldo een aftrekpost op je overige box 1-inkomen — zoals loon uit een deeltijdbaan.
MKB-winstvrijstelling 2026
Nadat je zelfstandigen- en startersaftrek van je winst hebt afgehaald, mag je over het resterende bedrag de MKB-winstvrijstelling toepassen. In 2026 bedraagt deze 12,70% (gelijk aan 2025). Concreet: ruim twaalf procent van je resterende winst is volledig vrijgesteld van belastingheffing. Wettelijke basis: Art. 3.79a Wet IB 2001.
Wet VBAR en schijnzelfstandigheid in 2026
We belanden bij het absolute hoofdpijndossier voor ZZP'ers in 2026: de handhaving op schijnzelfstandigheid. Per 1 januari 2025 is het handhavingsmoratorium van de Belastingdienst volledig opgeheven. In 2025 gold een 'zachte landing' (correcties mogelijk, geen boetes). Na Tweede Kamer-moties van december 2025 is die zachte landing in 2026 gedeeltelijk verlengd: er worden nog steeds geen verzuimboetes opgelegd, de Belastingdienst begint met een bedrijfsbezoek, en vergrijpboetes (tot 100% van de naheffing) volgen uitsluitend bij opzet of grove schuld. Volledige normalisatie wordt pas in 2027 verwacht. Naheffingsaanslagen met terugwerkende kracht tot 1 januari 2025 zijn in 2026 wél mogelijk.
De Wet VBAR is fundamenteel veranderd
De Wet VBAR (Verduidelijking Beoordeling Arbeidsrelaties en Rechtsvermoeden) was oorspronkelijk een pakket van twee delen: een verduidelijkingsdeel (V-deel, dat de criteria voor werknemerschap wilde verhelderen) en een rechtsvermoedendeel (R-deel, met de drempel op basis van uurtarief). Op 6 maart 2026 heeft minister Aartsen het V-deel geschrapt wegens gebrek aan draagvlak. Wat overblijft is uitsluitend het rechtsvermoeden op basis van uurtarief.
Stand van zaken per 12 april 2026: het plenaire debat in de Tweede Kamer staat gepland in de week van 14-16 april 2026. De wet is nog niet aangenomen door de Tweede Kamer en nog niet behandeld in de Eerste Kamer. Het kabinet streeft naar publicatie in het Staatsblad vóór 31 augustus 2026 vanwege een EU-deadline.
Het geschrapte V-deel wordt vervangen door een apart initiatief: de Zelfstandigenwet, een voorstel van VVD, D66, CDA en SGP dat Aartsen als Kamerlid ontwikkelde en nu als minister verder uitwerkt.
Drie toetscriteria voor je arbeidsrelatie
De Belastingdienst controleert bij elke opdracht op drie kernaspecten:
- Werkinhoudelijke aansturing: bepaalt iemand binnen de opdracht precies hoe, waar, wanneer en met wie je werkt? Is er een onmiskenbare gezagsverhouding?
- Inbedding in de organisatie: draai je mee in het reguliere team, gebruik je bedrijfsapparatuur van de klant, heb je een intern e-mailadres of bedrijfsuitrusting?
- Ondernemerschap: loop je persoonlijk financieel risico, doe je eigen investeringen, bepaal je je tarief en heb je aantoonbaar meerdere opdrachtgevers per jaar?
Ben je in de praktijk te veel werknemer in plaats van ondernemer? Dan wordt de arbeidsrelatie met terugwerkende kracht omgezet naar een regulier dienstverband. Gevolg: je verliest je geclaimde ondernemersvoordelen en er volgen naheffingen voor inkomstenbelasting, loonbelasting en sociale premies. Risicosectoren: zorg, onderwijs, bouw en IT.
Belangrijk: oude modelovereenkomsten die jaren geleden door de Belastingdienst zijn goedgekeurd, bieden in 2026 geen garantie meer. De inspecteur kijkt uitsluitend naar hoe je in de dagelijkse praktijk je werk uitvoert. Maak afspraken op basis van een resultaatverplichting — nooit op basis van een inspanningsverplichting.
Verzekeringen: arbeidsongeschiktheid (AOV) en pensioen
Werk je in loondienst, dan regelt je werkgever je pensioen en wordt je doorbetaald bij ziekte. Zodra je als zelfstandige start valt dit sociale vangnet volledig weg — je bent er honderd procent zelf verantwoordelijk voor.
Arbeidsongeschiktheidsverzekering en de BAZ
Al jaren hangt er een verplichte AOV boven de ZZP-markt via het wetsvoorstel BAZ (Basisverzekering Arbeidsongeschiktheid Zelfstandigen). Stand van zaken: het wetsvoorstel is op 23 maart 2026 ingediend bij de Tweede Kamer en het kabinet wil het vóór augustus 2026 door beide Kamers loodsen, omdat anders € 600 miljoen aan EU-kortingen dreigt.
Maar let op: het UWV heeft verklaard dat de daadwerkelijke uitvoering pas rond 2030 haalbaar is, onder meer vanwege achterstanden bij arbeidsongeschiktheidsbeoordelingen en noodzakelijke ICT-aanpassingen. De Raad van State noemt de wet "niet of nauwelijks uitvoerbaar". Er gaapt dus een kloof tussen wetgeving (mogelijk 2026) en uitvoering (vermoedelijk pas 2030).
Toch is passief afwachten onverstandig. Een ongeval zit in een klein hoekje en zonder AOV stopt je inkomen op de dag dat je ziek wordt. Bijstand is vaak niet mogelijk als je spaargeld, overwaarde of een werkende partner hebt. Overweeg een particuliere basisverzekering of sluit je aan bij een schenkkring/broodfonds om de eerste twee ziektejaren te overbruggen.
Pensioen en de Wet toekomst pensioenen
Naast ziekte is je oude dag een aandachtspunt. Dankzij de Wet toekomst pensioenen (geldig sinds 1 juli 2023) is de fiscale ruimte voor zelfstandigen fors vergroot. In 2026 mag je 30% van je premiegrondslag (je winst minus de AOW-franchise) storten op een geblokkeerde lijfrente- of bankspaarrekening. Dat bedrag noemen we je jaarruimte. Je stortingen zijn direct aftrekbaar van je winst — dubbele winst: je betaalt vandaag minder belasting én bouwt aan de toekomst.
Heb je in loondienst weinig opgebouwd? Dan mag je onbenutte jaarruimte van de afgelopen tien jaar fiscaal inhalen — de reserveringsruimte. In 2026 geldt een maximum van € 42.753. Wettelijke basis: Art. 3.127 Wet IB 2001.
Lees verder: Pensioen- en vermogensopbouw voor de ZZP-starter in 2026 — jaarruimte- en reserveringsruimte-berekeningen, revisierente, afkoopgrens € 5.513, aanbiedersvergelijking en jurisprudentie over overtollig zakelijk vermogen.
Je uurtarief bepalen en de administratie inrichten
Nu je weet welke lasten op je afkomen, wordt het bepalen van een levensvatbaar uurtarief urgenter. Veel starters maken de fout hun loondienst-brutosalaris simpelweg om te rekenen naar een uurtarief. Vergeet niet dat je als zelfstandige geen vakantiegeld krijgt, geen doorbetaalde vakantiedagen hebt en al je eigen verzekeringen, pensioen en bedrijfskosten uit die ene pot moet betalen.
Daarnaast kent 2026 een belangrijk nieuw mechanisme: het rechtsvermoeden van werknemerschap. Ligt het uurtarief dat je met je opdrachtgever afspreekt onder € 38 per uur (peildatum 1 januari 2026, gekoppeld aan het wettelijk minimumloon en afgerond op hele euro's)? Dan gaat de wetgever er automatisch van uit dat je een verkapte werknemer bent, tenzij jouw opdrachtgever met harde bewijzen het tegendeel kan aantonen. De wettelijke peildatum is 1 januari; de officiële stappen zijn dus € 36 (januari 2025) en € 38 (januari 2026).
Voor een financieel gezonde bedrijfsvoering is in veel sectoren een minimumtarief van € 45 tot € 60 per uur een realistisch startpunt. Reken altijd achteruit:
- Begin met het nettobedrag dat je maandelijks wilt overhouden om comfortabel van te leven.
- Tel daar 10–15% bij op voor oudedag en AOV.
- Reserveer structureel minimaal 30% van je omzet op een aparte rekening voor inkomstenbelasting en de bijdrage Zvw.
Personeel aannemen: van ZZP naar werkgever
Groei je uit je jasje en kun je het werk niet meer alleen aan? Dan sta je voor een strategische keuze: huur je een ZZP'er in, bied je een tijdelijk contract of meteen een vast contract aan? Let op het risico van de Wet DBA: sinds 1 januari 2025 handhaaft de Belastingdienst weer voluit op schijnzelfstandigheid, met naheffingen en vergrijpboetes tot gevolg.
Kies je voor een vast contract, dan betaal je de lage AWf-premie van 2,74% in plaats van 7,74% voor flexibele contracten — een verschil van circa € 2.268 per medewerker per jaar bij een modaal salaris. Let op de ketenregeling (3 contracten in 36 maanden, art. 7:668a BW) en de transitievergoeding van maximaal € 102.000 in 2026 (art. 7:673 BW). Subsidies zoals het LKV zijn beperkt tot specifieke doelgroepen: banenafspraak (€ 1,01 per verloond uur, max € 2.000/jaar) en arbeidsgehandicapte werknemers (tot € 6.000/jaar). Het LKV voor oudere werknemers is per 1 januari 2026 afgeschaft. Voor scholing en ontwikkeling kun je de SLIM-subsidie aanvragen (tot € 24.999 per mkb-bedrijf).
Lees verder: Personeel aannemen in 2026: ZZP'er, tijdelijk of vast contract? — handhaving Wet DBA, Deliveroo-arrest, ketenregeling, Wet Meer Zekerheid Flexwerkers, LKV/SLIM-subsidies en premiedifferentiatie in detail.
De grootste valkuilen voor startende ZZP'ers
Elk jaar zien we starters massaal in dezelfde valkuilen trappen. Met de strengere regels in 2026 zijn de financiële gevolgen aanzienlijk groter dan voorheen:
- Geen voorlopige aanslag en toeslagen vergeten. Vraag direct een voorlopige aanslag aan via Mijn Belastingdienst, zodat u gespreid betaalt en geen naheffing krijgt — pas deze aan zodra uw inkomen wijzigt. Vergeet ook de toeslagen niet: uw toetsingsinkomen is het verzamelinkomen ná aftrekposten, waardoor u vaak recht heeft op zorg-, huur- of kinderopvangtoeslag. Houd het in de gaten — een hogere winst kan leiden tot terugvordering.
- Werken als schijnzelfstandige. Een klus aannemen voor 36 of 40 uur per week bij één opdrachtgever waarbij je meedraait in het vaste team is in 2026 vragen om problemen. Naheffingen met terugwerkende kracht tot 1 januari 2025 zijn mogelijk.
- Het urencriterium niet kunnen bewijzen. Je claimt zelfstandigen- en startersaftrek, maar houdt gedurende het jaar je uren niet bij. Bij controle kun je de 1.225 uur niet aantonen en betaalt duizenden euro's met boeterente terug. Gebruik vanaf dag één een urenregistratie-tool. Bewaarplicht: zeven jaar (tien jaar voor gegevens over onroerende zaken).
- Privé en zakelijk vermogen mengen. Supermarktboodschappen van je zakelijke rekening pinnen, of een zakelijke lunch van privé betalen. Bij elke controle een red flag die de inspecteur aanleiding geeft je hele administratie in twijfel te trekken.
- Btw-aangifte vergeten of KOR-limiet overschrijden. Je mist een kwartaaldeadline en krijgt direct een verzuimboete van € 82 (tarief sinds 1 januari 2025). Of je knalt ongemerkt over de € 20.000-drempel heen en moet de btw uit eigen marge ophoesten. Sinds 2025 zit je na overschrijding 'slechts' de rest van het jaar + volgend jaar uit de KOR.
- Een te laag uurtarief accepteren. Uit angst om opdrachten te verliezen akkoord gaan met € 30 of € 35. Onder de € 38-grens activeer je direct het rechtsvermoeden werknemerschap én red je het financieel niet als je al je eigen lasten meerekent. Je werkt onder het minimumloon en brengt je bestaanszekerheid in gevaar.
Praktisch stappenplan voor je eerste drie maanden
Om je overzicht te geven, hebben we de belangrijkste acties voor je eerste drie maanden op een rij gezet. Vink ze één voor één af.
Maand 1: het fundament leggen
- Maak een afspraak en schrijf je in bij de Kamer van Koophandel (€ 85,15).
- Open direct een zakelijke bankrekening.
- Kies en installeer een betrouwbaar online boekhoudpakket.
- Registreer je uren vanaf dag één. In FenoFin doe je je urenadministratie direct gekoppeld aan projecten en facturen, zodat je urencriterium aantoonbaar is én je uren doorstromen naar je factuur.
- Reken door of de KOR financieel interessant is en meld je tijdig aan bij de Belastingdienst (minimaal vier weken voor aanvang).
Maand 2: professioneel de markt op
- Bepaal een realistisch, kostendekkend uurtarief dat ruim boven de € 38-drempel van het rechtsvermoeden ligt — in de praktijk minstens € 45 tot € 60.
- Laat je standaardcontracten en algemene voorwaarden toetsen door een jurist zodat ze VBAR-proof zijn en sturen op een resultaatverplichting.
- Sluit een (basis) arbeidsongeschiktheidsverzekering af of oriënteer je actief op een broodfonds of schenkkring.
Maand 3: financiële stabiliteit creëren
- Open een zakelijke lijfrenterekening of bankspaarproduct om fiscaal optimaal gebruik te maken van je jaarruimte (30% van de premiegrondslag, plus reserveringsruimte tot € 42.753).
- Keer jezelf elke maand rond dezelfde datum een vast 'salaris' uit van je zakelijke naar je privérekening en reserveer direct 30% van al je inkomsten op een afgeschermde spaarrekening voor de inkomstenbelasting.
- Doe (indien je niet in de KOR zit) je eerste btw-aangifte ruim op tijd, ook als je nog geen omzet hebt gemaakt (nihilaangifte).
Conclusie: de starter die plant, wint
De afbouw van de zelfstandigenaftrek naar € 1.200 in 2026 markeert het einde van een tijdperk waarin fiscale voordelen het zelfstandig ondernemerschap subsidieerden. Maar de verschuiving maakt kennis van de resterende regelingen — KOR, EU-KOR, MKB-winstvrijstelling, jaarruimte, reserveringsruimte — alleen maar belangrijker.
Het grootste risico in 2026 is niet de lagere aftrek, maar de verscherpte handhaving op schijnzelfstandigheid. Met het rechtsvermoeden bij uurtarieven onder € 38 verschuift de bewijslast effectief naar de opdrachtgever, wat indirect ook jouw positie als startende ZZP’er raakt. Zorg voor meerdere opdrachtgevers, aantoonbaar ondernemerschap, een sluitende urenregistratie en contracten die de feitelijke werkrelatie weerspiegelen. Documenteer vanaf dag één, dan kom je nooit voor verrassingen te staan.
Bronnen en wetgeving
Voor de totstandkoming van dit artikel hebben wij gebruikgemaakt van de meest actuele wetteksten, wetsvoorstellen en officiële publicaties voor het fiscale boekjaar 2026. Wil je de exacte regelgeving op je gemak nalezen? Raadpleeg deze betrouwbare overheidsbronnen:
- Belastingdienst.nl — tarieven en schijven inkomstenbelasting (Art. 2.10 Wet IB 2001).
- Belastingdienst.nl — voorwaarden zelfstandigenaftrek, startersaftrek en urencriterium (Art. 3.76 Wet IB 2001, startersaftrek in lid 3).
- Rijksoverheid.nl — MKB-winstvrijstelling (Art. 3.79a Wet IB 2001).
- Belastingdienst.nl — Kleineondernemersregeling (Art. 25a Wet OB 1968, sinds 1 januari 2025).
- Rijksoverheid.nl — Wet VBAR en handhaving schijnzelfstandigheid (stand van zaken per 6 maart 2026, debat Tweede Kamer 14-16 april 2026).
- KVK.nl — inschrijfprocedure en actuele tarieven (€ 85,15 per 1 januari 2026).
- Belastingdienst.nl — pensioenopbouw, jaarruimte en reserveringsruimte (Art. 3.127 Wet IB 2001).